Hypotéka: co to je a co doopravdy stojí
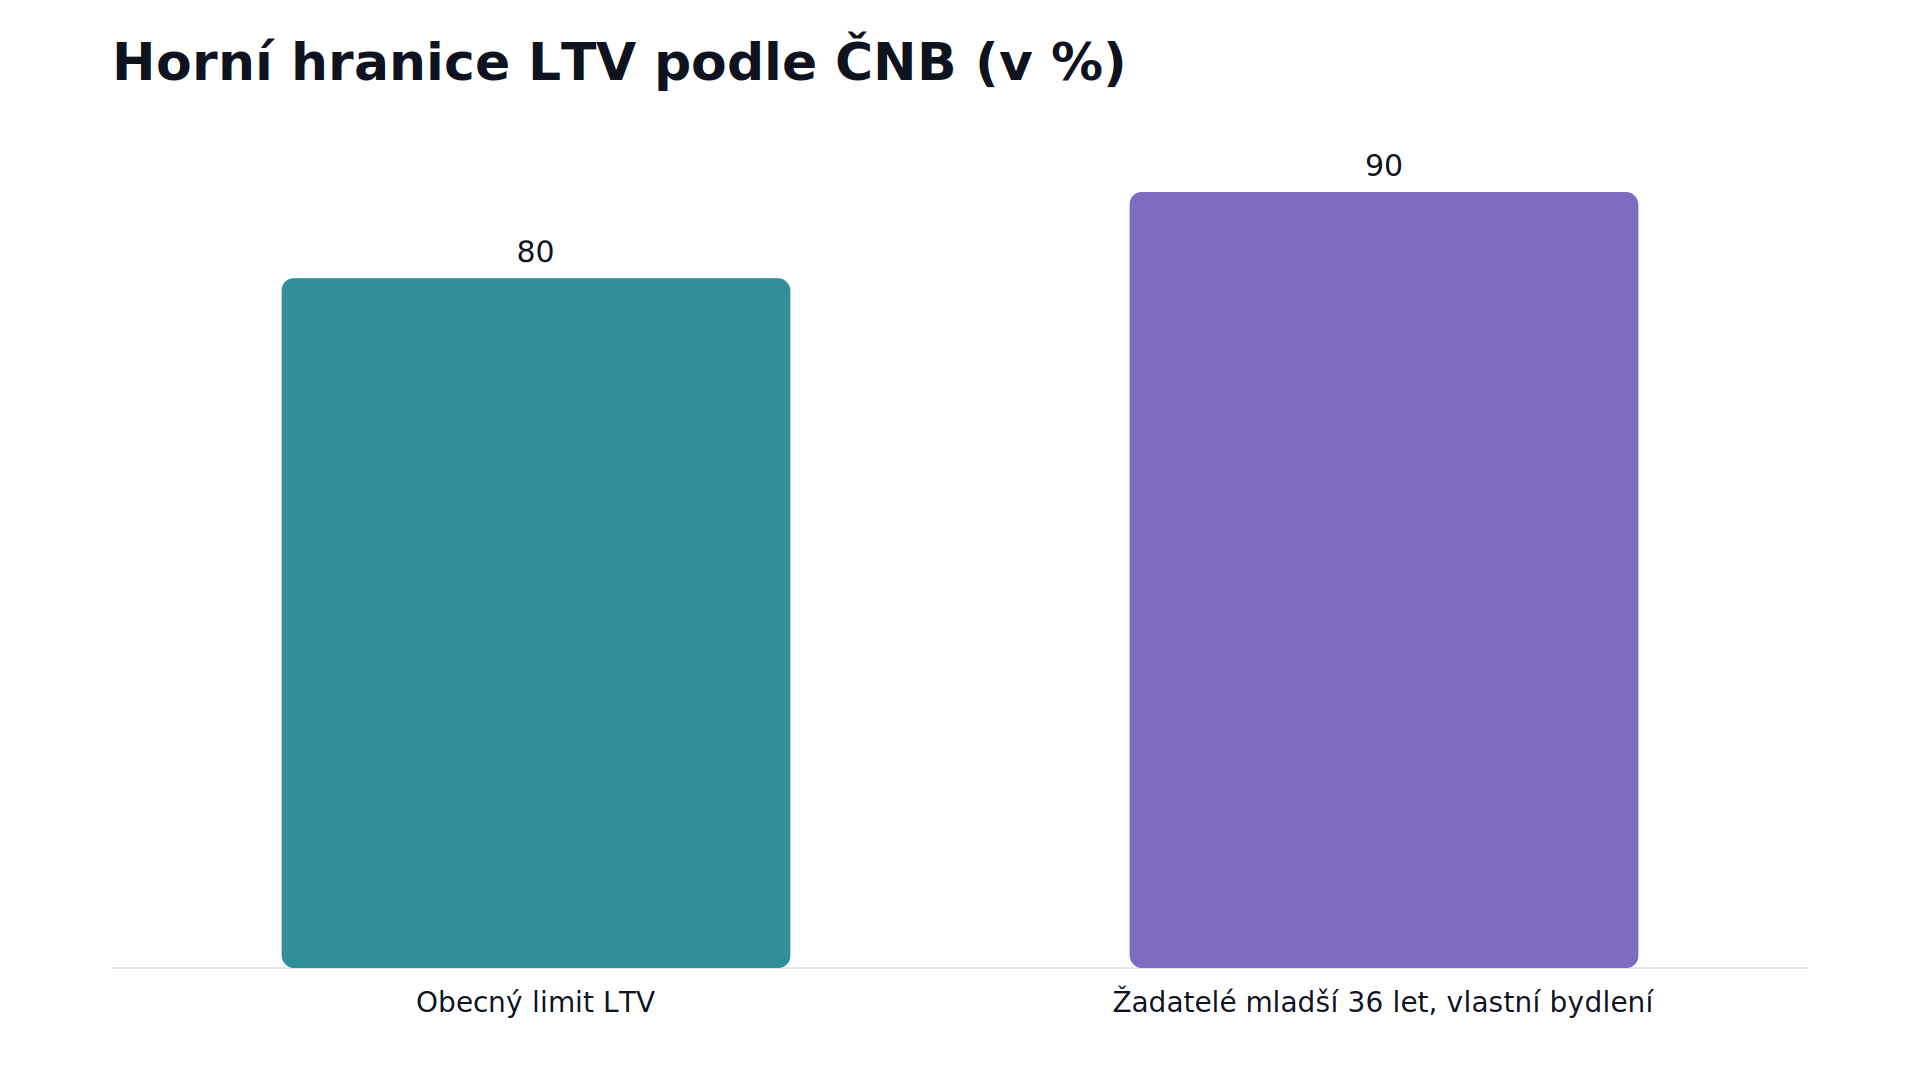
Hypotéka patří mezi úvěry, které zákon o spotřebitelském úvěru nazývá úvěry na bydlení. Její skutečnou cenu neukazuje úroková sazba z reklamy, ale RPSN a celková částka, kterou zaplatíte. V lekci se naučíte tyto pojmy rozlišit, zjistíte, co si banka musí ověřit, než vám hypotéku poskytne, a jaký podíl hodnoty zastavené nemovitosti může úvěr podle limitu ČNB pokrýt: 80 %, u žadatelů mladších 36 let s úvěrem na vlastní bydlení 90 %.
Repo sazba není cena hypotéky
Bankovní rada ČNB 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu o 0,25 procentního bodu na 4,00 %. Nová sazba platí od 6. listopadu 2026. Repo sazba je sazba České národní banky, ne cena, kterou zaplatíte za hypotéku. Kdo o hypotéce uvažuje, potřebuje vědět, z čeho se cena úvěru skládá a kde ji v nabídce najde.
V lekci si projdeme, kam hypotéku řadí zákon, proč úroková sazba z reklamy ještě není cena, co po vás banka před podpisem chce a co vám naopak musí dát. Ukazatel LTV a refixaci mají v Akademii vlastní lekce, tady na ně jen odkážeme.
Kam hypotéku řadí zákon
Pojďme začít u definice. Zákon č. 257/2016 Sb., o spotřebitelském úvěru, považuje za spotřebitelský úvěr odloženou platbu, peněžitou zápůjčku, úvěr nebo obdobnou finanční službu, kterou spotřebitel dostane přímo od poskytovatele nebo přes zprostředkovatele. Užší skupinou je spotřebitelský úvěr na bydlení. Právě jemu se v běžné řeči říká hypotéka.
Zákon v § 2 odst. 2 vymezuje úvěr na bydlení třemi způsoby:
- úvěr zajištěný nemovitostí nebo věcným právem k nemovitosti, tedy úvěr, za který ručíte zástavou domu, bytu či pozemku;
- úvěr účelově určený mimo jiné ke koupi nemovitosti nebo k její stavbě, a to i tehdy, když za něj nemovitostí neručíte;
- úvěr od stavební spořitelny podle zákona o stavebním spoření.
Co to znamená pro vás? Za úvěr na bydlení se počítá i úvěr na koupi bytu, za který nemovitostí neručíte, nebo úvěr ze stavebního spoření. Ustanovení citujeme ve znění zákona účinném od 1. září 2024.
Z čeho se skládá cena hypotéky
Představte si, že kupujete letenku. Na úvodní stránce svítí let za 1 500 Kč, ale se zavazadlem za 600 Kč a poplatkem za výběr místa 200 Kč zaplatíte 2 300 Kč. U hypotéky hraje roli té ceny z úvodní stránky úroková sazba. Zákon pro cenu úvěru používá čtyři pojmy a vyplatí se je od sebe odlišit:
- Zápůjční úroková sazba je pevná nebo pohyblivá procentní sazba vyjádřená za rok, kterou banka uplatňuje na vyčerpanou část úvěru.
- Celkové náklady úvěru zahrnují úroky, provize, daně, poplatky a všechny další platby, které v souvislosti s úvěrem musíte zaplatit a o kterých banka ví; zákon z nich vyjímá jen náklady na notáře.
- RPSN, tedy roční procentní sazba nákladů, vyjadřuje celkové náklady jako roční procento z celkové výše úvěru a počítá se podle vzorce v příloze č. 1 zákona.
- Celková částka, kterou zaplatíte, je součet celkové výše úvěru a celkových nákladů.
Sazba tedy ukazuje cenu samotných půjčených peněz, kdežto RPSN a celková částka v sobě nesou i poplatky a další platby. Nabídky hypoték proto srovnávejte podle RPSN a celkové částky. Pravidla na to pamatují i u reklamy. Reklama na spotřebitelský úvěr, která uvádí číselný údaj o nákladech, musí podle ČNB ukázat RPSN alespoň stejně zřetelně jako jakoukoli informaci o úrokové sazbě.
Na úplnosti těchto údajů záleží i ve smlouvě. Pokud smlouva neobsahuje úrokovou sazbu, RPSN nebo celkovou částku, platí podle ČNB jako úroková sazba repo sazba ČNB platná v den uzavření smlouvy, nebyla-li sjednána sazba nižší.
Sazba může být pevná. Pevnou sazbou zákon rozumí jedinou sazbu sjednanou na celou dobu úvěru, nebo více sazeb pro dílčí období, z nichž každá je stanovena neměnnou konkrétní hodnotou. Období s pevnou sazbou se u hypoték říká fixace; co nastává po jejím konci, vysvětluje lekce Akademie o refixaci.
Splátky postupně umořují jistinu, jinými slovy splácejí půjčenou částku. Pokud ze smlouvy na pevně stanovenou dobu vyplývá umoření jistiny, musí smlouva podle ČNB obsahovat informaci o vašem právu kdykoli během splácení dostat zdarma výpis v podobě tabulky umoření.
Co po vás banka chce
Než vám banka hypotéku poskytne, musí posoudit vaši úvěruschopnost. Zákon tím myslí posouzení, zda budete schopni úvěr splácet. Podle ČNB smí banka úvěr poskytnout jen tehdy, když je z posouzení provedeného s odbornou péčí zřejmé, že splácení zvládnete; jinak je smlouva neplatná. Vaší povinností je dát bance na její žádost úplné, přesné a pravdivé údaje.
Banka také musí mít trvale zpřístupněné, jaké formy a podmínky zajištění úvěru vyžaduje, pokud nějaké vyžaduje. Stejně tak musí uvést, zda chce ocenění nemovitosti, kolik vás ocenění bude stát a zda ho máte zajistit vy.
Musíte-li k tomu, abyste úvěr za nabízených podmínek dostali, uzavřít smlouvu o doplňkové službě, například pojištění, musí to banka podle ČNB uvést. Zároveň musí říct, zda jste při jejím sjednání omezeni na nabídku dané banky nebo jejího zprostředkovatele.
Zbývají vlastní peníze. Ukazatel LTV definuje ČNB jako poměr mezi výší hypotečního úvěru a hodnotou zastavené nemovitosti. Jako aktuálně stanovenou horní hranici ČNB uvádí LTV 80 %, pro žadatele mladší 36 let s úvěrem na pořízení obytné nemovitosti k vlastnímu bydlení 90 %. Limit tak určuje, jakou část hodnoty zastavené nemovitosti smí úvěr pokrýt; na zbytek počítejte s vlastními penězi. Bez výjimky ale limit neplatí: ČNB uvádí, že se uplatňuje s 5% objemovou výjimkou podle zákona o ČNB. Ukazatel LTV podrobně rozebírá samostatná lekce Akademie, stejně jako ukazatele DTI a DSTI, které poměřují dluhy žadatele s jeho čistým příjmem.
Co vám banka musí dát a co smíte vy
Před podpisem smlouvy o úvěru na bydlení musíte podle ČNB dostat informace uvedené v příloze č. 4 zákona o spotřebitelském úvěru. Banka vám také musí poskytnout náležité vysvětlení, abyste mohli posoudit, zda navrhovaná smlouva odpovídá vašim potřebám a finanční situaci.
Úvěr můžete kdykoli během jeho trvání splatit zcela nebo zčásti a máte pak právo na snížení celkových nákladů o úrok a další náklady, které byste jinak platili. Za předčasné splacení může banka chtít náhradu nákladů, u takzvaných rezidenčních úvěrů ovšem se stropem. ČNB jimi rozumí úvěr na bydlení účelově určený například na koupi nebo stavbu nemovitosti a úvěr ze stavebního spoření. Podle § 117 odst. 4 zákona ve znění účinném od 1. září 2024 u nich náhrada nesmí přesáhnout 0,25 % předčasně splacené částky za každý započatý rok zbývající do konce fixace, nejvýše však 1 % předčasně splacené částky.
V některých případech podle ČNB banka náhradu nákladů chtít nesmí vůbec. Jedním z nich je splacení nejvýše 25 % celkové výše úvěru na bydlení během jednoho měsíce před výročím uzavření smlouvy. Přehled těchto pravidel zveřejnila Česká národní banka.
Co teď umíte
- Víte, že hypotéce v zákoně odpovídá spotřebitelský úvěr na bydlení a že jím je i úvěr na koupi nemovitosti bez zástavy nebo úvěr ze stavebního spoření.
- Rozlišíte v nabídce úrokovou sazbu, celkové náklady, RPSN a celkovou částku, kterou zaplatíte, a nabídky srovnáte podle RPSN a celkové částky.
- Víte, co si pro banku připravit: úplné a pravdivé údaje pro posouzení úvěruschopnosti, podklady k zástavě a ocenění nemovitosti a vlastní peníze na tu část hodnoty zastavené nemovitosti, kterou hypotéka podle limitu LTV nepokryje.
- Víte, na co se před podpisem ptát: na informace podle přílohy č. 4 zákona, na to, zda je podmínkou nabídky pojištění, na náklady ocenění a na tabulku umoření, kterou u smlouvy na pevnou dobu s umořováním jistiny můžete dostat zdarma.
Až budete číst první nabídku hypotéky, začněte u RPSN a celkové částky, sazbu si přečtěte až potom.
Fakta v kostce
- Zákon: č. 257/2016 Sb., o spotřebitelském úvěru, ve znění účinném od 1. září 2024
- Úvěr na bydlení v zákoně: § 2 odst. 2, zahrnuje i hypotéku
- RPSN: celkové náklady úvěru jako roční procento z celkové výše úvěru
- Celková částka k zaplacení: celková výše úvěru plus celkové náklady
- Limit LTV podle ČNB: 80 %, pro žadatele mladší 36 let u vlastního bydlení 90 %, s 5% objemovou výjimkou
- Strop náhrady za předčasné splacení rezidenčního úvěru: 0,25 % předčasně splacené částky za každý započatý rok do konce fixace, nejvýše 1 %
- Repo sazba ČNB od 6. listopadu 2026: 4,00 %
Vysvětluje bankovní pojmy a postupy srozumitelně. Provází čtenáře od základů k vlastnímu rozhodnutí.