Jak se daní zisky z investic
Když prodáte akcii, ETF nebo fond se ziskem, neznamená to automaticky, že z něj odvedete daň. Pojďme si srozumitelně projít, kdy je zisk z investice od daně osvobozený, jak se daní dividendy a jak je to s medializovaným stropem čtyřiceti milionů korun.
Představte si dva sousedy, kteří ve stejný den koupili stejnou akcii za stejné peníze. Jeden ji prodal po roce, druhý si ji nechal čtyři roky. Oba na ní vydělali. Stát si ale od každého vezme jinak. První odvede z výdělku daň, druhý nezaplatí ani korunu. Čím to je? Tím, jak české daně zacházejí se zisky z investic. V minulých dílech jsme si vysvětlili, co jsou akcie, fondy nebo ETF; teď se podíváme na to, co z výnosu nakonec opravdu zbyde ve vaší kapse.
Daní se až to, co prodáte
Začněme pravidlem, které platí pro všechny cenné papíry. Zdaňuje se jen skutečně realizovaný zisk. Dokud akcii nebo podíl ve fondu držíte, může jejich cena růst, jak chce – na papíře bohatnete, ale žádnou daň z toho nemáte. Daňová povinnost vzniká teprve v okamžiku, kdy investici prodáte a peníze se vám reálně objeví na účtu. To je důležité pro klid: samotné kolísání hodnoty portfolia vás k finančnímu úřadu nežene.
Jakmile ale prodáte, přichází otázka, jestli ze zisku něco odvedete. A tady má český zákon dvě úlevy, díky kterým velká část drobných investorů neodvede nic.
Dvě branky, kterými zisk projde bez daně
Pro osvobození příjmu z prodeje cenných papírů existují dvě na sobě nezávislé podmínky a stačí splnit kteroukoli z nich.
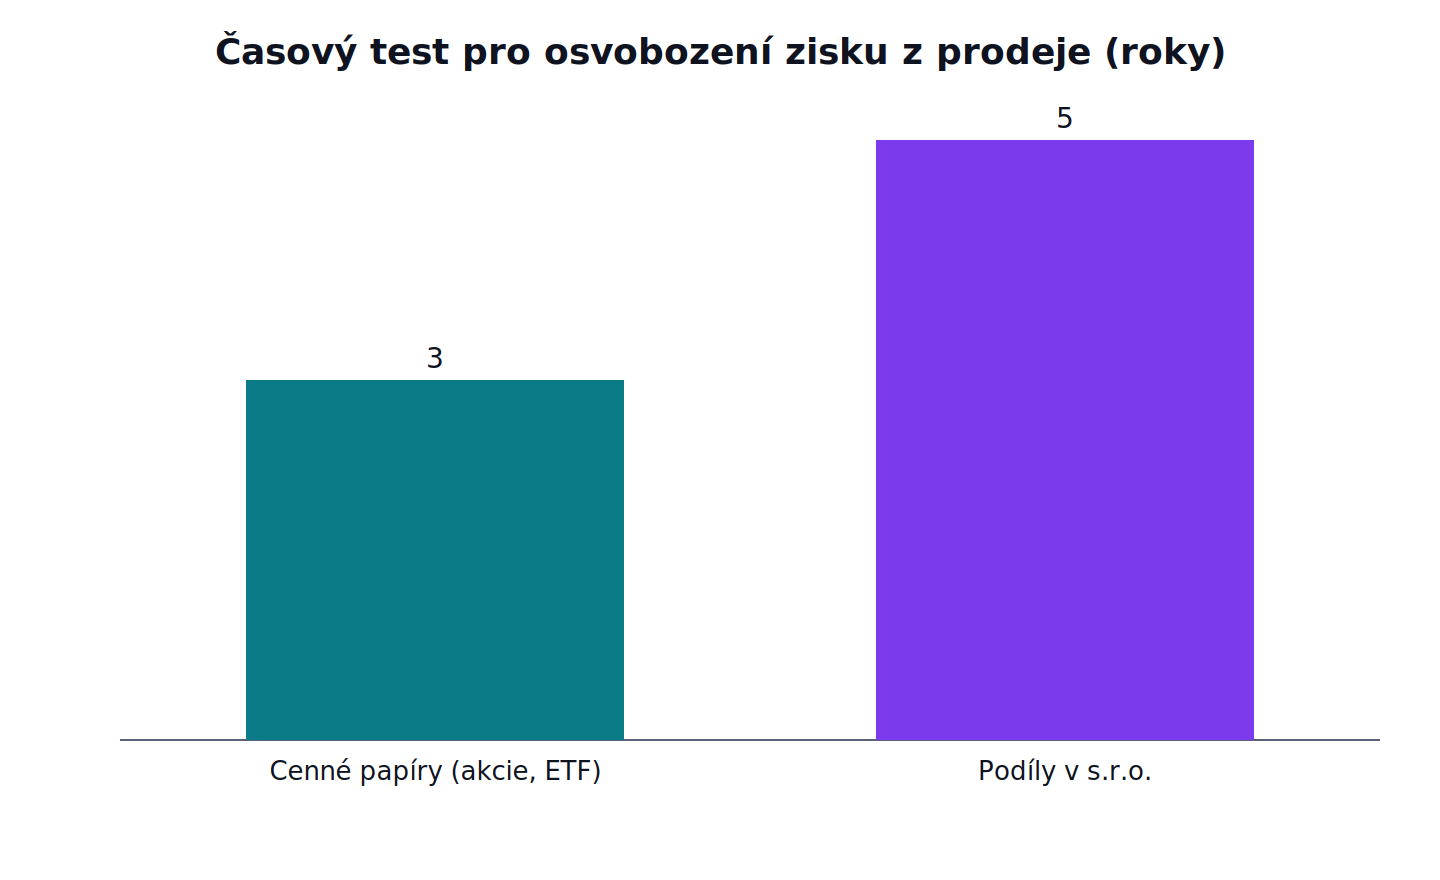
První je takzvaný hodnotový test. Pokud úhrn toho, co za rok z prodeje cenných papírů utržíte, nepřesáhne 100 000 Kč, je celý tento příjem od daně osvobozený a nemusíte ho uvádět ani v daňovém přiznání. Druhá je časový test: prodáte-li cenný papír až po více než třech letech od nákupu, je zisk osvobozený bez ohledu na jeho výši. Proto onen soused, který akcii držel čtyři roky, nezaplatil nic – prošel časovým testem.
Jedno slovo si u těchto limitů ohlídejte. Mluví se o příjmu, ne o zisku. Hranice 100 000 Kč se počítá z hrubé částky, kterou za prodej dostanete, ne z toho, kolik jste vydělali. Když během roku prodáte akcie dohromady za 130 000 Kč, hodnotovým testem už neprojdete, i kdyby váš skutečný zisk byl jen pár tisíc.
Pozor také na to, že u podílů v obchodní korporaci – tedy třeba u vašeho podílu ve firmě s ručením omezeným – je časový test delší a trvá pět let. Hodnotový limit 100 000 Kč se navíc na tyto podíly nevztahuje vůbec; u nich rozhoduje jen doba držby.
Když osvobození nevyjde
Co se stane, když nesplníte ani jednu podmínku? Zisk se zdaní jako takzvaný ostatní příjem podle paragrafu 10 zákona o daních z příjmů. Dobrá zpráva je, že se nedaní celá utržená částka, ale jen samotný výdělek. Proti příjmu si odečtete pořizovací cenu papíru i vedlejší náklady, třeba poplatky brokerovi. Sazba daně je 15 %; vyšší, třiadvacetiprocentní pásmo se týká jen lidí s mimořádně vysokým ročním základem daně, takže běžného investora mine.
Spočítejme si to na čísle. Řekněme, že koupíte akcie za 200 000 Kč a po roce a půl je prodáte za 260 000 Kč. Držba je kratší než tři roky a příjem z prodeje přesahuje 100 000 Kč, takže ani jednou brankou osvobození neprojdete. Daní se ale jen zisk: od 260 000 Kč odečtete nákupní cenu 200 000 Kč a dejme tomu 400 Kč na poplatcích, zůstane základ 59 600 Kč. Patnáctiprocentní daň z něj dělá 8 940 Kč. Kdybyste stejné akcie prodali až po více než třech letech, prošli byste časovým testem a z celého zisku neodvedete nic – těch 8 940 Kč je tedy cena za to, že jste prodali dřív.
Dividendy zdaní někdo za vás, jindy vy sami
Dalším zdrojem výnosu jsou dividendy, tedy podíl na zisku firmy vyplácený vlastníkům akcií. U českých společností je to pohodlné. Daň ve výši 15 % strhne a odvede rovnou vyplácející firma a vám přijde už čistá částka. Tento příjem nikam neuvádíte, je vyřízený. Z hrubé dividendy 1 000 Kč tak dostanete 850 Kč. Zbytek za vás vyřeší stát.
U dividend ze zahraničních akcií a ETF je práce na vás. Takový příjem patří do daňového přiznání, protože ho většinou nejdřív zdaní stát, odkud dividenda přichází. Aby se stejný výnos nedanil dvakrát, má Česko s řadou zemí smlouvu o zamezení dvojího zdanění a daň zaplacenou v zahraničí si započtete proti té české. U amerických akcií k tomu patří jeden praktický krok: formulář W-8BEN u brokera sníží tamní srážku z 30 % na 15 %.
U ETF záleží, jestli vyplácí
Ještě k fondům. U ETF se vyplatí vědět, jak s dividendami nakládá. Rozlišují se dva druhy. Distribuující ETF vyplácené dividendy posílá dál investorům, a ty se daní stejně jako kterákoli jiná dividenda. Akumulující ETF naopak dividendy sám uvnitř znovu investuje a nic nevyplácí – takže z nich průběžně žádnou daň neplatíte. Daňová povinnost přijde až ve chvíli, kdy podíl ve fondu prodáte, a i tam pak platí tříletý časový test. Pro dlouhodobého investora to znamená, že akumulující fond zdanění přirozeně odkládá.
Strop 40 milionů: strašák, který většinu z nás mine
Možná jste zaslechli o limitu 40 milionů korun a lekli se. Pojďme ho zasadit do kontextu. Do konce roku 2024 platilo, že po splnění časového testu byl zisk z prodeje cenných papírů i podílů osvobozený bez ohledu na výši. Od roku 2025 pak zákon zavedl souhrnný roční strop. Osvobodit šlo příjmy jen do 40 milionů korun za rok a nad tuto hranici se už danilo. I tady jde o úhrn hrubých příjmů za celé zdaňovací období, ne o zisk – a limit platí dohromady na všechny takové prodeje, ne na každý zvlášť.
Pro drtivou většinu lidí je to ovšem čistě teoretické číslo. A navíc už neplatí tak, jak se psalo: od roku 2026 se tento strop u prodeje akcií a obchodních podílů ruší a vrací se plné osvobození po splnění časového testu. Zůstává jediná výjimka – kryptoměny. U nich se limit 40 milionů uplatňuje dál. Kryptoměny přitom prošly opačným vývojem: do února 2025 se jejich prodej danil vždy a celý, od té doby pro ně platí obdobný tříletý časový test a stotisícový hodnotový test jako pro cenné papíry.
Co teď poznáte
Po přečtení dokážete u vlastní investice odhadnout, jestli z ní něco odvedete. U prodeje akcií, ETF nebo fondu si položíte dvě otázky: držel jsem je déle než tři roky, nebo jsem za rok prodal nanejvýš za 100 000 Kč? Když je odpověď na jednu z nich ano, zisk je osvobozený. U dividend z českých firem je daň vyřízená srážkou, u zahraničních ji vypořádáte v přiznání. A strop 40 milionů necháte v klidu stranou, pokud zrovna neobchodujete kryptoměny ve velkém. Celé a závazné znění shrnuje zákon o daních z příjmů; u hraničních situací se vyplatí ověřit konkrétní případ u Finanční správy nebo u daňového poradce.
Fakta v kostce
- Zisk z investice se daní až při prodeji; růst hodnoty během držby se nedaní.
- Prodej cenných papírů je osvobozený, když roční příjem z prodeje nepřesáhne 100 000 Kč, nebo když jste je drželi déle než 3 roky. Stačí splnit jednu podmínku.
- U podílů ve firmě s ručením omezeným je časový test 5 let a hodnotový limit 100 000 Kč na ně neplatí.
- Neosvobozený zisk se daní jako ostatní příjem sazbou 15 % (jen velmi vysoké příjmy 23 %); od příjmu si odečtete pořizovací cenu a poplatky.
- Dividendy z českých akcií: 15 % strhne firma, do přiznání nic nepíšete. Zahraniční dividendy přiznáte a zahraniční daň si započtete.
- Strop osvobození 40 mil. Kč za rok je od roku 2026 u akcií a podílů zrušený; zůstává jen u kryptoměn.
Vysvětluje bankovní pojmy a postupy srozumitelně. Provází čtenáře od základů k vlastnímu rozhodnutí.