Když nestihnete splátku: úrok z prodlení a zesplatnění
Zmeškaná splátka úvěru není konec světa, ale spustí přesně dané následky. Pojďme si vysvětlit tři vrstvy, které přijdou po sobě – úrok z prodlení, přípustné sankce a zesplatnění – a hlavně to, kolik vás prodlení zákonně stojí a kdy může věřitel chtít celý dluh najednou.
Splátka úvěru má svůj den. Přijde ale výpadek příjmu, nemoc nebo prostě zapomenutý příkaz k úhradě – a peníze na účtu věřitele včas nedorazí. Co se stane v ten okamžik? Ze zákona jste v prodlení už první den po splatnosti; stačí, že jste dluh nesplnili řádně a včas. To samo o sobě není katastrofa, ale rozbíhá se tím řetěz následků, který má tři vrstvy: nejdřív naskakuje úrok z prodlení, k němu se mohou přidat sjednané sankce a teprve nakonec, za určitých podmínek, hrozí zesplatnění – tedy že se stane splatným celý zbytek dluhu najednou. Pojďme si každou vrstvu projít, protože když jim rozumíte, poznáte, co je v pořádku, co ne a kde je prostor jednat.
Úrok z prodlení běží automaticky ze zákona
První vrstva se zapne sama. Jakmile jste v prodlení se splácením peněžitého dluhu, má věřitel právo požadovat úrok z prodlení. Zajímavé je, že tenhle úrok nemusí být ve smlouvě vůbec zmíněný. Náleží ze zákona, a když si strany nedohodnou jinou výši, platí sazba, kterou stanoví vláda nařízením. Berte ho jako nájemné za peníze, které jste měli vrátit a zatím nevrátili.
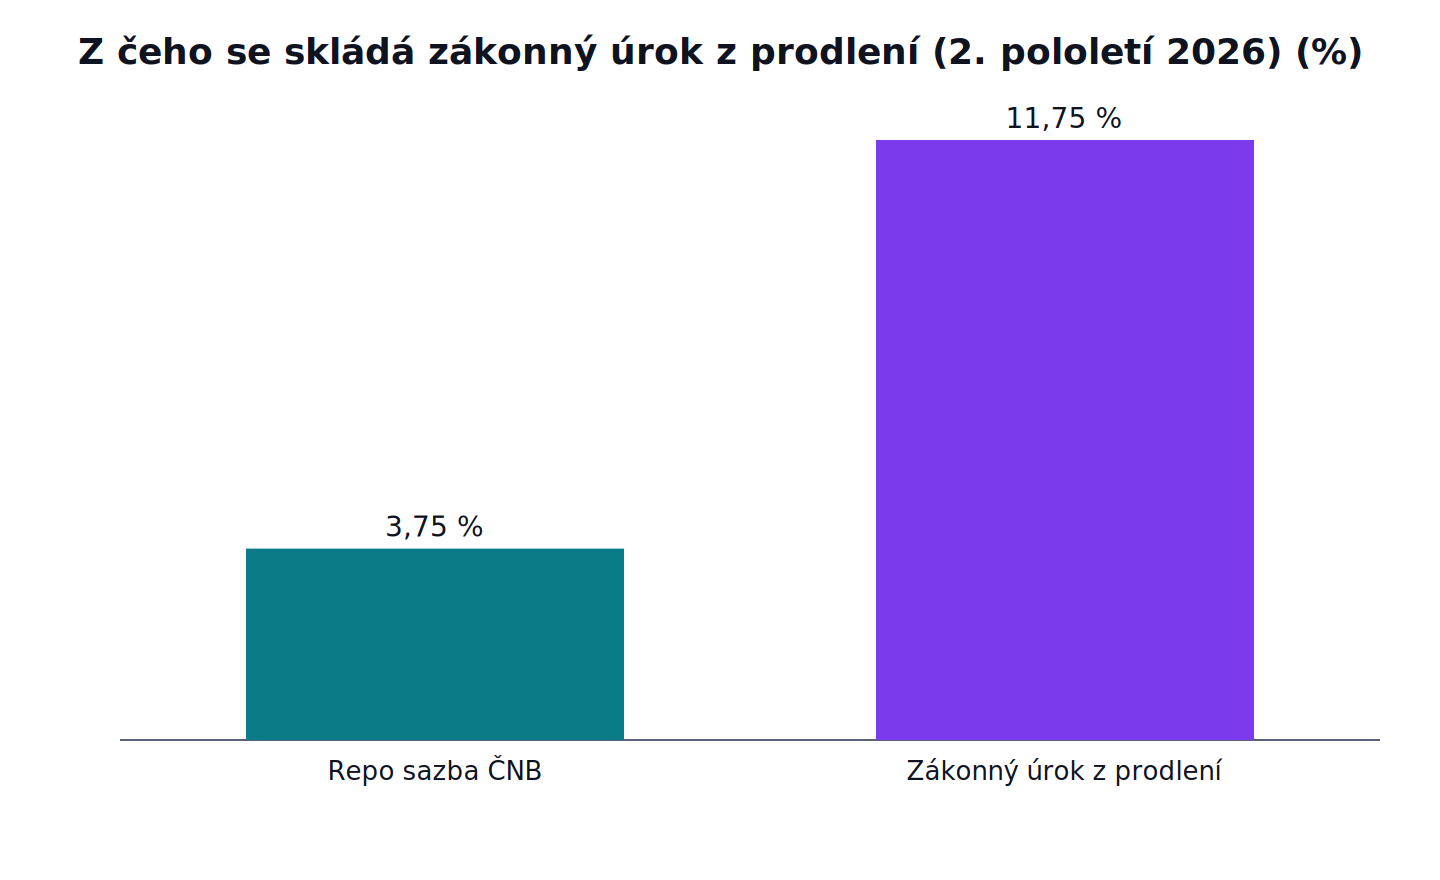
Jak vysoký ten úrok je? Zákonná sazba se odvíjí od takzvané repo sazby České národní banky – to je základní úroková sazba, kterou ČNB řídí cenu peněz v ekonomice – platné pro první den pololetí, ve kterém prodlení začalo, zvýšené o 8 procentních bodů. Repo sazba je od června 2026 na úrovni 3,75 %. Pro prodlení, které začne ve druhé polovině roku 2026, tak zákonný úrok z prodlení činí 11,75 % ročně. Kdyby prodlení začalo v první polovině roku, počítalo by se z tehdejší repo sazby 3,50 %, tedy 11,50 % ročně.
Jedna věc se snadno přehlédne: tahle sazba je pro dané prodlení pevná. Určí se podle pololetí, kdy jste se do prodlení dostali, a dál se nemění, i kdyby ČNB svou sazbu později upravila. Roste jen samotný dluh na úrocích, protože ty přibývají za každý den, co dlužíte.
Co vám věřitel smí naúčtovat navíc – a co ne
Kolem sankcí za prodlení koluje mýtus, že věřitel si může připočíst, co ho napadne. U spotřebitelského úvěru to neplatí. Zákon o spotřebitelském úvěru přesně vyjmenovává, co smí věřitel pro případ prodlení sjednat, a nic dalšího nad ten výčet nepatří. Jsou to jen tři věci: náhrada účelně vynaložených nákladů spojených s prodlením (typicky náklad na upomínku), úrok z prodlení nepřesahující zákonnou výši a smluvní pokuta.
U smluvní pokuty je důležitý rozdíl oproti úroku z prodlení. Smluvní pokutu smí věřitel požadovat jen tehdy, byla-li ve smlouvě ujednána – na rozdíl od úroku z prodlení tedy sama od sebe nevzniká. I když je sjednaná, drží ji zákon na uzdě. Denně nesmí přesáhnout 0,1 % z částky, se kterou jste v prodlení. Souhrn všech smluvních pokut u jednoho úvěru navíc nesmí překročit polovinu jeho celkové výše, a nejvýše 200 000 korun. Ochranu doplňuje ještě jedno pravidlo: jste-li v prodlení déle než 90 dnů, vzniká věřiteli právo už jen na úrok ve výši zákonného úroku z prodlení. Sankce se tedy nenavršují donekonečna.
Pozor také na upomínky. Věřitel po vás může chtít jen náklady, které opravdu účelně vynaložil. Naúčtuje-li za upomínku víc, než ho reálně stála, počítá se ten přebytek jako smluvní pokuta – a spadá pod její stropy. Paušální „poplatek za upomínku“ v řádu stokorun proto rozhodně není nedotknutelný.
Spočítejme si to na příkladu
Ať to není jen teorie, dosaďme si konkrétní, ale smyšlená čísla. Řekněme, že vám ujde jedna splátka spotřebitelského úvěru ve výši 5 000 Kč a uhradíte ji o 30 dnů později.
Úrok z prodlení počítáme sazbou 11,75 % ročně z dlužných 5 000 Kč. Za celý rok by to bylo zhruba 588 Kč, na jeden den tedy asi 1,60 Kč. Za 30 dnů prodlení naskočí kolem 48 korun. Pokud vám smlouva navíc stanoví smluvní pokutu na maximální přípustné úrovni 0,1 % denně, přidá se 5 Kč za každý den, za 30 dnů tedy 150 Kč. Dohromady se z jednoho měsíce prodlení u pětitisícové splátky dostáváme přibližně na 200 korun nad rámec samotné splátky, k tomu případný doložený náklad na jednu upomínku.
Není to zanedbatelné, ale ani likvidační – a přesně to je smysl zákonných stropů. Hlídají, aby se z opožděné splátky nestala lavina sankcí. Kdybyste stejnou splátku nechali ležet mnohem déle, dluh poroste dál hlavně o úrok z prodlení, jenže po 90 dnech už se nad úrokovou hladinu nedostane. To je dobrá zpráva; ta horší je, že delší prodlení otevírá poslední vrstvu – zesplatnění.
Zesplatnění: když věřitel chce celý dluh najednou
Zesplatnění znamená, že věřitel přestane čekat na jednotlivé splátky a začne vymáhat celý zbývající dluh naráz. Zní to hrozivě. Není to ale trest na počkání – nejde ho uplatnit ze dne na den a jen tak.
Předně, právo žádat celou pohledávku kvůli jedné nezaplacené splátce (odborně ztráta výhody splátek) musí být ve smlouvě ujednáno – bez toho ho věřitel nemá. U spotřebitelského úvěru přidává zákon ještě výslovnou pojistku: než věřitel úvěr zesplatní, musí vás vyzvat k uhrazení dlužné splátky a dát vám na to lhůtu alespoň 30 dnů. Těch třicet dnů je vaše záchranné okno. Když dlužnou splátku v té lhůtě doženete, k zesplatnění zpravidla vůbec nedojde.
Ještě jedna úleva pro případ, že by k zesplatnění došlo: splatným se stává jen nesplacená jistina, tedy dosud nevrácené peníze, které jste si půjčili. Budoucí úroky a náklady, které by naběhly, kdyby úvěr běžel celou dobu dál, po vás věřitel při zesplatnění chtít nemůže.
Když splátku nestihnete, jednejte hned
Nejhorší, co můžete udělat, je schovat hlavu do písku. Mlčení situaci jen zhorší. Věřitel s prodlením počítá a dohoda je pro obě strany obvykle výhodnější než vymáhání. Ozvěte se sami, ideálně dřív, než splátku vůbec zmeškáte, nebo hned poté. Řešením bývá odklad splátky, dočasné snížení splátek nebo nový splátkový kalendář rozložený na delší dobu. Dostanete-li výzvu před zesplatněním, berte její třicetidenní lhůtu jako poslední, ale reálnou příležitost se dohodnout.
Když se s věřitelem neshodnete nebo máte pocit, že po vás chce víc, než smí, máte kam se obrátit. Spory mezi spotřebitelem a poskytovatelem úvěru řeší finanční arbitr, který usiluje především o smírné vyřešení. Pro vás je podstatné, že řízení u něj se nezpoplatňuje – každý účastník si nese jen své vlastní náklady. Když už dluhů přibývá a přerůstají vám přes hlavu, vyhledejte dluhovou poradnu; poradí s jednáním i s celkovým řešením. Prodlení se navíc může promítnout do úvěrových registrů – co o vás vědí a jak dlouho, rozebíráme v samostatném článku.
Fakta v kostce
- Prodlení začíná první den po splatnosti splátky – dluh nesplněný řádně a včas.
- Zákonný úrok z prodlení = repo sazba ČNB k prvnímu dni pololetí + 8 procentních bodů. Pro prodlení ve 2. pololetí 2026 to je 11,75 % ročně (repo 3,75 %); v 1. pololetí 2026 by šlo o 11,50 %. Sazba je pro dané prodlení pevná.
- Úrok z prodlení náleží ze zákona i bez ujednání ve smlouvě; smluvní pokuta jen tehdy, je-li sjednaná.
- Stropy sankcí u spotřebitelského úvěru: smluvní pokuta nejvýše 0,1 % denně z dlužné částky; souhrn všech pokut nejvýše polovina úvěru a zároveň max 200 000 Kč; po 90 dnech prodlení už jen úroková hladina. Náklady na upomínku jen ve skutečně vynaložené výši.
- Zesplatnění musí být sjednané a u spotřebitelského úvěru mu předchází výzva s lhůtou alespoň 30 dnů; splatná je jen nesplacená jistina, ne budoucí úroky.
- Kam se obrátit: finanční arbitr (bezplatné řízení) a dluhové poradny.
- Ověřeno k 27. 9. 2026 podle nařízení vlády č. 351/2013 Sb., zákona č. 257/2016 Sb., občanského zákoníku a údajů ČNB. Sazba úroku z prodlení se mění s repo sazbou – aktuální hodnotu si ověřte na webu ČNB.
Co si z toho odnést? Zmeškaná splátka spustí zákonný úrok z prodlení a případně sjednané sankce, jejichž výši ale zákon u spotřebitelského úvěru drží nízko. Zesplatnění celého dluhu není okamžité – předchází mu výzva a nejméně třicetidenní lhůta, ve které se dá situace ještě zachránit. Teď dokážete odhadnout, kolik vás prodlení zhruba stojí, poznáte sankci, která přesahuje zákonné meze, a víte, že klíčem k dobrému konci je ozvat se věřiteli včas.
Vysvětluje bankovní pojmy a postupy srozumitelně. Provází čtenáře od základů k vlastnímu rozhodnutí.