LTV, DTI a DSTI: jak banka posuzuje hypotéku
Než vám banka schválí hypotéku, spočítá si o vás tři poměry – LTV, DTI a DSTI. Pojďme si každý vysvětlit od základu: co měří, jak se počítá a kolik vlastních peněz i jak velký úvěr z nich pro vás vyplývá.
Dva lidé přijdou do banky pro hypotéku na stejně drahý byt. Mají skoro shodný příjem i podobně velkou úsporu, a přesto jeden odejde se schválením a druhý s protinávrhem na nižší částku. Rozdíl většinou nedělá jedno velké „ano, nebo ne", ale tři menší otázky, které si banka klade zvlášť: Máte dost vlastních peněz? Nebudete jako celek předlužení? A unesete tu měsíční splátku? Na každou z nich odpovídá jeden ukazatel – LTV, DTI a DSTI. Pojďme si je rozebrat od začátku, protože když jim porozumíte, spočítáte si sami dopředu, kolik vám banka nejspíš půjčí.
Ukazatel LTV: kolik si půjčujete proti hodnotě nemovitosti
LTV (z anglického loan-to-value) je procentní poměr mezi výší úvěru a hodnotou zastavené nemovitosti. Spočítáte ho snadno: výši úvěru vydělíte hodnotou nemovitosti a vynásobíte stem. Číslo, které vám vyjde, říká, jakou část ceny bytu kryje banka a kolik musíte složit ze svého. Když banka půjčí 80 % ceny, zbylých 20 % je na vás. Čím víc máte našetřeno, tím níž LTV klesá. A tím lépe pro vás.
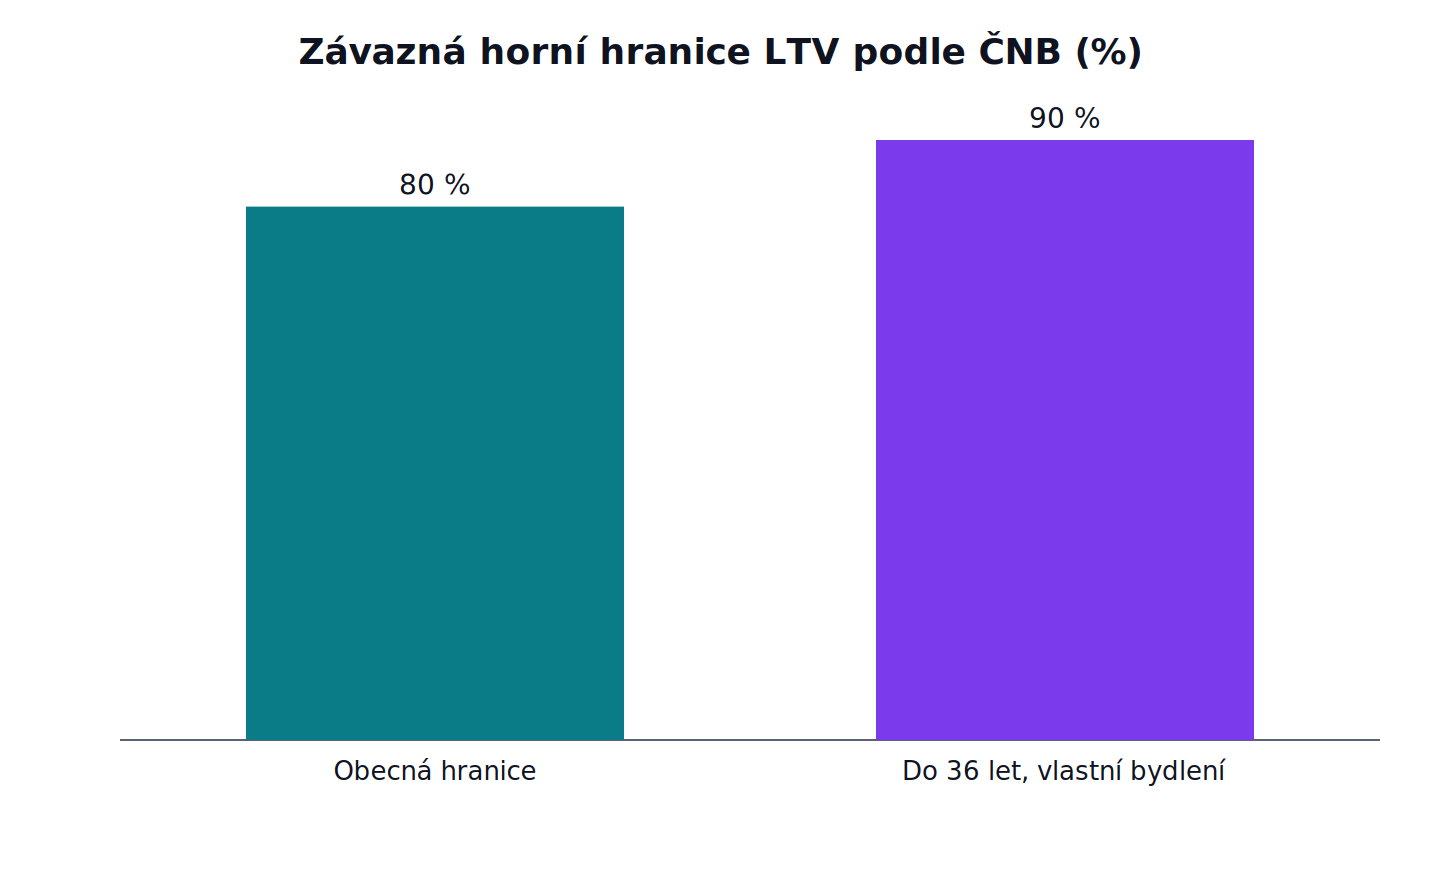
A právě LTV je dnes jediný ze tří ukazatelů, u kterého Česká národní banka drží závaznou horní hranici. Ta činí 80 %, a pro žadatele mladší 36 let, kteří si pořizují vlastní bydlení, 90 %. Nad tuto úroveň smí banka jít jen na výjimku – a zákon jí dovoluje takto poskytnout nanejvýš 5 % objemu nových hypoték. Prakticky to znamená, že na byt za čtyři miliony potřebujete zpravidla mít naspořeno alespoň 800 tisíc vlastních; mladší kupující vlastního bydlení vystačí s polovinou.
Ukazatel DTI: nebudete celkově předlužení
DTI (debt-to-income) je poměr výše vašeho celkového zadlužení k čistému ročnímu příjmu. Sečtete všechny své dluhy včetně nové hypotéky a vydělíte je tím, co si za rok čistého vyděláte. Výsledek je násobek příjmu – zhruba kolik ročních platů byste potřebovali, abyste všechno splatili. Je to pohled z výšky. Ukazuje, jestli si neberete břemeno, které je na vaše poměry velké jako celek, bez ohledu na jednotlivou splátku.
A tady se ukazatele začínají lišit. Závaznou horní hranici DTI dnes ČNB nastavenou nemá – deaktivovala ji s účinností od 1. ledna 2024. Zůstalo jen doporučení: překročí-li zadlužení osminásobek ročního příjmu, má banka žádost posuzovat obezřetně. Doporučení ovšem není zákaz. Banka smí půjčit i nad ně, ale váš příjem si stejně pečlivě hlídá po svém.
Ukazatel DSTI: unesete měsíční splátku
DSTI (debt-service-to-income) je procentní podíl všech vašich měsíčních splátek na čistém měsíčním příjmu. Sečtete splátky všech úvěrů, tu novou hypoteční nevyjímaje, vydělíte je čistým měsíčním příjmem a vynásobíte stem. Zatímco DTI se dívá na velikost dluhu jako celku, DSTI řeší každodenní realitu. Jde o to, jakou část výplaty vám splátky každý měsíc odkrojí.
I DSTI je dnes deaktivované, a to ještě o něco déle než DTI – od 1. července 2023. I zde zůstalo pouze doporučení, aby splátky nepřesáhly 40 % čistého měsíčního příjmu. Nad touto hranicí začíná být rozpočet domácnosti napjatý, takže i vypnutý ukazatel banka bere vážně.
Závazný limit, nebo jen doporučení
Možná vás zarazilo, jak často tu padá slovo „doporučení". Ten rozdíl není formalita. Závazný limit je pravidlo, které banka musí dodržet a smí ho porušit jen v úzké výjimce. Doporučení je pokyn, od kterého se banka může odchýlit, když si zdůvodní proč. Dnes je závazné jen LTV; DTI i DSTI zůstávají v poloze doporučení.
Kdo tahle pravidla vlastně tvoří? Zákonnou pravomoc stanovit všechny tři hranice jako závazné má ČNB od druhé poloviny roku 2021, aby tlumila rizika na hypotečním trhu; způsob výpočtu ukazatelů určuje její vyhláška o úvěrových ukazatelích (č. 399/2021 Sb.). Situaci pak vyhodnocuje nejméně dvakrát ročně, a podle toho hranice zpřísňuje, uvolňuje, nebo úplně vypíná. DTI a DSTI drží vypnuté proto, že podle ní zatím nedochází k plošnému uvolňování úvěrových měřítek bank. Pro vás z toho plyne jedna praktická věc: i ukazatel, který zrovna „neplatí", si banka spočítá tak jako tak. Do půjčky, kterou byste neunesli, vás ze své opatrnosti pustit nechce.
Spočítejme si to na příkladu
Vezměme jeden modelový, tedy smyšlený příklad, ať vidíme všechna tři čísla pohromadě. Řekněme, že kupujete byt za 4 000 000 Kč, máte naspořeno 800 000 Kč a chcete si půjčit zbylých 3 200 000 Kč. Čistý příjem vaší domácnosti je 60 000 Kč měsíčně, tedy 720 000 Kč ročně, a splátka nové hypotéky spolu s ostatními závazky vychází dejme tomu na 18 000 Kč měsíčně.
- LTV = 3 200 000 ÷ 4 000 000 × 100 = 80 %. Jste přesně na závazné hranici, takže úvěr se do limitu vejde.
- DTI = 3 200 000 ÷ 720 000 = 4,4násobku ročního příjmu. Hluboko pod doporučeným osminásobkem.
- DSTI = 18 000 ÷ 60 000 × 100 = 30 %. Pod doporučenými 40 %.
Ve všech třech poměrech tenhle žadatel prochází. A teď malá obměna: kdybyste měli naspořeno jen 400 000 Kč, půjčka by narostla na 3 600 000 Kč a LTV by vyskočilo na 90 %. Taková hypotéka projde standardně jen mladším žadatelům do 36 let na vlastní bydlení – ostatním už zpravidla jen na zmíněnou výjimku. Čísla v příkladu jsou vymyšlená jen kvůli výpočtu; do svého propočtu si dosaďte ta svoje.
Když na limit nedosáhnete
Když vám některý poměr nevyjde, dá se s tím pracovat – a pomůže, že víte, který ze tří to je.
Vázne-li LTV, chybějí vlastní peníze. Pomůže naspořit větší část ceny, vybrat levnější nemovitost, nebo do zástavy přidat další nemovitost (třeba od rodičů), o kterou se hodnota zajištění opře. Mladší kupující vlastního bydlení navíc mají k dispozici mírnější hranici 90 %.
Váznou-li příjmové ukazatele DTI nebo DSTI, nestačí příjem na velikost dluhu. Tady zabírá přibrat spolužadatele, jehož příjem se k vašemu přičte; prodloužit dobu splatnosti, což sníží měsíční splátku a s ní DSTI; anebo před žádostí doplatit a zrušit kreditní karty a spotřebitelské půjčky, protože tím klesne celkové zadlužení i součet splátek, takže se zlepší DTI i DSTI naráz.
Jedna výjimka na okraj: kdo kupuje třetí a další byt nebo nemovitost na pronájem – takzvanou investiční hypotéku –, na toho ČNB s platností od 1. dubna 2026 doporučuje přísnější hranice, LTV 70 % a DTI 7. Na běžný nákup vlastního bydlení se to nevztahuje.
Fakta v kostce
- LTV = úvěr ÷ hodnota nemovitosti × 100 – kolik si půjčujete proti ceně bytu.
- DTI = celkový dluh ÷ čistý roční příjem – kolik ročních platů dlužíte.
- DSTI = měsíční splátky ÷ čistý měsíční příjem × 100 – jakou část výplaty berou splátky.
- Aktuální nastavení ČNB (ověřeno v září 2026): závazný je jen LTV – 80 %, u žadatelů do 36 let na vlastní bydlení 90 %, nad hranici jen na výjimku (max. 5 % objemu).
- DTI je deaktivované od 1. ledna 2024 (zůstává doporučení osminásobku ročního příjmu), DSTI od 1. července 2023 (doporučení 40 %).
- Pravidla stanovuje ČNB (pravomoc od druhé poloviny roku 2021) a hodnoty reviduje nejméně dvakrát ročně – aktuální stav najdete vždy na webu ČNB.
Co teď umíte
Tři zkratky, které zněly jako bankovní hantýrka, teď dokážete přeložit do vlastní situace. Vezmete cenu bytu, svou úsporu a čistý příjem a spočítáte si LTV, DTI i DSTI dřív, než vejdete do banky. Budete vědět, kolik vlastních peněz je potřeba mít, jak velký úvěr je ve vašich možnostech a kterou pákou zabrat, pokud vám některý poměr zatím nevychází. To je přesně ten náskok, se kterým se o hypotéce jedná klidněji.
Vysvětluje bankovní pojmy a postupy srozumitelně. Provází čtenáře od základů k vlastnímu rozhodnutí.