Když vás napálí podvodník, vrátí vám banka peníze? Co chystají nová evropská pravidla
Zavolá vám „bankéř“, sami potvrdíte převod – a o peníze přijdete. Dnes vám je banka většinou nevrátí. Chystaná evropská pravidla PSD3 a PSR to u jedné situace mají obrátit. Vysvětlujeme, kdy na náhradu vznikne nárok a odkdy to začne platit.
Zavolá vám člověk, na displeji telefonu svítí číslo vaší banky a klidný hlas vás varuje před „podezřelou platbou“ na vašem účtu. Než stačíte pořádně přemýšlet, sami v aplikaci potvrdíte převod na „zajišťovací účet“ – a peníze jsou pryč. Dostanete je od banky zpátky? Dnes většinou ne. Chystaná evropská pravidla to ale u jedné vymezené situace mají obrátit ve váš prospěch.
Hranice mezi tím, kdy vám banka peníze vrátit musí a kdy zůstanete na ztrátě sami, je dnes překvapivě ostrá. Projdeme si, kudy přesně vede, co se na ní s reformou mění a – to hlavně – odkdy.
Co dnes rozhoduje: potvrdili jste platbu, nebo ne?
Dnešní pravidla vycházejí z evropské směrnice PSD2 a v Česku je přebírá zákon o platebním styku. Dělí podvody na dvě skupiny podle jediné otázky: dali jste k platbě souhlas?
U neautorizované platby jste chráněni dobře. Je to situace, kdy někdo zneužije vaši kartu nebo přihlašovací údaje a zaplatí bez vašeho svolení. Vaše spoluúčast je v takovém případě omezená nejvýš na 50 eur a často nezaplatíte ani to – když jste zneužití nemohli nijak odhalit nebo chybu způsobila banka, nesete ztrátu nulovou. Banka vám peníze zpravidla vrátí.
Pak je tu druhý případ, a tam je ochrana dnes děravá. Autorizovaná platba znamená, že jste převod sami potvrdili – klidně pod tlakem a na základě lži, ale vlastní rukou. Právě na tyhle takzvané autorizované podvody se současná pravidla o vracení peněz nevztahují, přestože jsou dnes velmi časté. Peníze, které jste „poslali sami“, zůstávají vaší ztrátou.
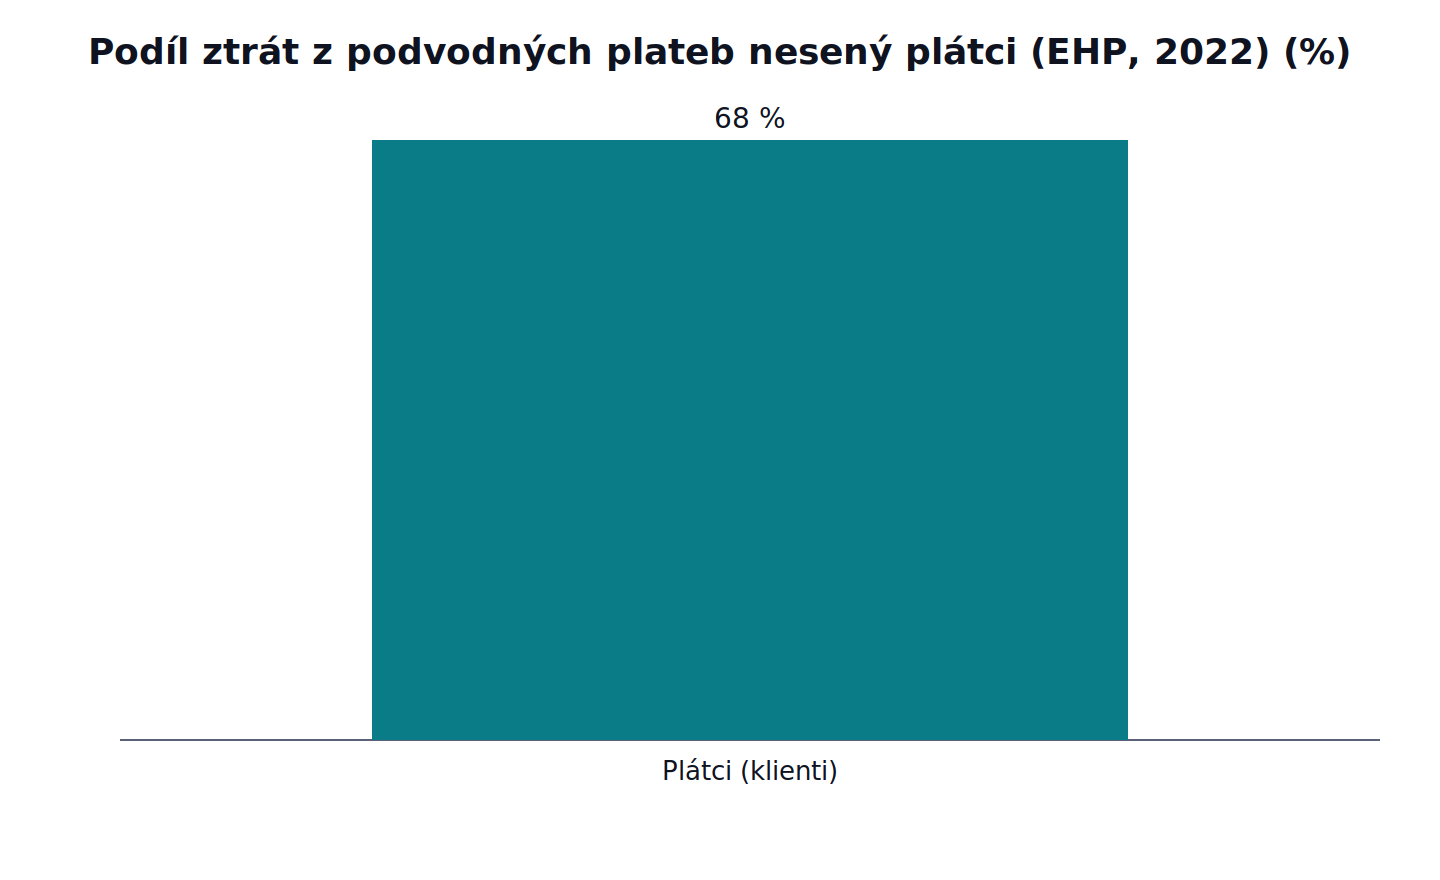
Že nejde o okrajový problém, ukazují evropská čísla. Podle Evropského orgánu pro bankovnictví a Evropské centrální banky dosáhla hodnota podvodných plateb v celém Evropském hospodářském prostoru za rok 2022 zhruba 4,3 miliardy eur a většinu té škody, 68 procent, nesli sami plátci. Je to souhrn za celou Evropu, ne za Česko – ale pořadí sil ukazuje jasně.
Co se mění: evropský balíček PSD3 a PSR
Odpovědí na to je dvojice nových evropských předpisů. Směrnice PSD3 upravuje hlavně licence a dohled nad bankami a dalšími poskytovateli. Nařízení PSR – které platí přímo, bez převádění do českého zákona – nově popisuje práva a povinnosti při placení včetně toho, kdo zaplatí podvod. Evropská komise balíček navrhla v červnu 2023 a Evropský parlament s Radou EU se na jeho podobě předběžně dohodly 27. listopadu 2025. Podrobný rozbor obou předpisů zveřejnila i advokátní kancelář na serveru epravo.cz.
Pozor ale na jedno slovo: dohodly. Předpisy zatím neplatí a na účinnost si ještě nějakou dobu počkáme. K tomu se za chvíli vrátíme.
Kdy vám banka bude muset vrátit peníze
Nejdůležitější novinka pro oběti podvodu se jmenuje spoofing. Tak se označuje situace, kdy se podvodník vydává přímo za vaši banku – volá z čísla, které vypadá jako bankovní, nebo píše z adresy k nerozeznání od pravé. Podle dohodnutého nařízení se taková platba má nově posuzovat, jako by nebyla autorizovaná, i když jste ji vlastníma rukama potvrdili. V praxi vám tak banka musí vrátit celou částku.
Představte si paní Dvořákovou. Zazvoní jí telefon, na displeji číslo její banky, mužský hlas se představí jako pracovník bezpečnostního oddělení a tvrdí, že někdo zkouší vybrat její úspory. Pod jeho vedením sama v aplikaci potvrdí převod 85 000 korun na „zajišťovací účet“, který jí nadiktuje. Žádný takový účet pochopitelně neexistuje a peníze zmizí.
Jak to dopadne dnes? Platbu potvrdila vlastní rukou, jde tedy o autorizovaný podvod, na který se současná ochrana nevztahuje – banka jí 85 000 korun zpravidla nevrátí. Jak to dopadne podle nových pravidel? Protože se pachatel vydával za její banku, posoudí se převod jako neautorizovaný a banka jí musí vrátit celých 85 000 korun.
Náhrada ale nebude bezpodmínečná. Abyste na ni měli nárok, musíte podvod bez zbytečného odkladu nahlásit policii i své bance. Neplatí ale, pokud jste si ztrátu způsobili hrubou nedbalostí nebo se na podvodu sami podíleli.
Důležité je vědět i to, kam ochrana nesahá. Týká se jen případů, kdy se podvodník vydává za vaši banku, respektive za poskytovatele platebních služeb. Když vás k platbě zláká falešný e-shop, podvodná investiční nabídka nebo „prodejce“ z inzerátu, který se za banku nevydává, nárok na náhradu z tohoto konkrétního pravidla nevzniká. Evropský parlament chtěl ochranu rozšířit i na vydávání se za jakoukoli jinou instituci, do finální podoby se to ale podle všeho nedostane.
Další ochrany, které s reformou přijdou
Náhrada u spoofingu není jediná novinka. Nařízení přidává i prevenci, která má zařídit, aby peníze vůbec neodešly.
Ověření příjemce. Banka bude muset u úhrad porovnat jméno příjemce s číslem účtu a při nesouladu vás varovat ještě před odesláním. Platbu budete moct poslat i tak, ale když ověřovací systém selže na straně banky, vznikne vám nárok na náhradu.
Hlídání a varování. Banky budou muset sledovat transakce a aktivně klienty upozorňovat na podezřelé pokusy a na to, jak podvod poznat.
Sdílená odpovědnost. Za podvod už nemá platit jen klient. Odpovědnost se rozšiřuje i na technické poskytovatele, například provozovatele digitálních peněženek, kteří neuplatní silné ověření, a na telefonní operátory a internetové platformy, které mají s bankami při prevenci podvodů spolupracovat. Reforma zároveň přitvrzuje vymáhání a doplňuje pravidla pro mimosoudní řešení sporů – dnes se totiž řada lidí náhrady domůže jen zdlouhavým a nákladným sporem.
Odkdy to platí – a co dělat do té doby
A teď to podstatné, co v nadšení z nových práv snadno zapadne: zatím neplatí nic z toho. Zveřejnění v Úředním věstníku EU se čeká v průběhu roku 2026 a nařízení se začne používat zhruba 18 měsíců poté – reálně nejdříve ve druhé polovině roku 2027, spíš ale kolem roku 2028. Povinné ověření příjemce dostalo ještě o půl roku delší náběh. Jednotlivé státy navíc můžou klientům přiznat i silnější ochranu, než je evropské minimum, takže konečná česká podoba se ještě může posunout.
Do té doby platí staré pravidlo a vyplatí se jednat rychle. Když vás někdo připraví o peníze:
- Okamžitě volejte svou banku a nechte platbu i účet zablokovat. Čím dřív podvod nahlásíte, tím větší je šance platbu ještě zastavit.
- Podejte trestní oznámení na policii. U budoucích případů spoofingu bude navíc hlášení policii podmínkou náhrady.
- Když banka odmítne a vy si za svým nárokem stojíte, obraťte se na finančního arbitra. Spory z platebních služeb řeší mimosoudně Kancelář finančního arbitra.
Reforma je pro spotřebitele dobrá zpráva. Poprvé jasně říká, že u podvodu, kde selže ochrana banky, nemá zůstat sám klient. Jen přijde až za pár let. Do té doby je vaše nejlepší pojistka levná a dostupná hned: u každé neočekávané výzvy k platbě položte telefon a zavolejte bance zpátky na číslo z její oficiální stránky. Žádná banka vás po telefonu nenutí „zachránit“ peníze okamžitým převodem.
Fakta v kostce
- Dnešní pravidlo: u neautorizované platby je vaše spoluúčast nejvýš 50 eur a často nulová; u platby, kterou sami potvrdíte (autorizovaný podvod), náhrada zpravidla není.
- Novinka PSD3/PSR: podvod, kdy se pachatel vydává za vaši banku (spoofing), se posoudí jako neautorizovaný a banka vrací celou částku.
- Podmínka náhrady: podvod bez odkladu nahlásit bance i policii; neplatí při hrubé nedbalosti nebo vlastním podílu na podvodu.
- Hranice ochrany: týká se jen vydávání se za banku, ne každého podvodu.
- Stav: předběžná dohoda z 27. listopadu 2025; předpisy zatím neplatí.
- Účinnost: zhruba kolem roku 2028 (povinné ověření příjemce o půl roku později).
- Rozsah problému: v celém Evropském hospodářském prostoru 4,3 miliardy eur podvodných plateb za rok 2022, 68 % škod nesli plátci (evropské číslo, ne české).
Zdroje: nařízení o platebních službách (PSR) a směrnice PSD3 v podobě předběžné dohody z 27. 11. 2025; odborné rozbory (Norton Rose Fulbright, Hogan Lovells, KU Leuven, epravo.cz); Evropský orgán pro bankovnictví a ECB.
Porovnává účty, karty a spořicí produkty podle reálných podmínek. Zajímá ji, kde je „zdarma“ opravdu zdarma.