Neautorizovaná platba: dokazovat musí banka, ne vy. Lhůty a postup krok za krokem
Když z účtu odejde neautorizovaná platba, tedy platba, ke které jste nedali souhlas, nemusíte nic dokazovat vy. Podle zákona o platebním styku musí banka doložit, že platba byla řádně ověřená a zaúčtovaná, jinak vám ji musí vrátit nejpozději do konce následujícího pracovního dne. Vy nesete ztrátu nejvýš do částky odpovídající 50 eurům, pokud platbu oznámíte včas a nejednali jste podvodně ani hrubě nedbale.
Na výpisu z účtu je platba, kterou jste nezadali. Kartu máte u sebe, do bankovnictví jste se ten den nepřihlásili, a peníze přesto chybí. Co v takové chvíli platí, určuje zákon.
Spory s bankami a dalšími finančními institucemi rozhoduje mimo soud finanční arbitr. Řízení u něj se zahajuje jen na návrh spotřebitele a finanční instituce se ho musí účastnit. V roce 2025 u arbitra začalo 12 050 řízení, o rok dříve 5 683, meziročně tedy o 113 % víc. Většinu tvoří spory o spotřebitelské úvěry: z 15 446 řízení, která u arbitra v roce 2025 probíhala, se jich 14 235 týkalo právě úvěrů. Ve výroční zprávě za rok 2025 ovšem arbitr označuje za přetrvávající systémový problém i zneužívání platebních prostředků, tedy karet a internetového či mobilního bankovnictví, při kybernetických útocích. Česká národní banka na svých stránkách uvádí, že na Zelené lince pro dotazy veřejnosti zaznamenává k podvodům v platebním styku 5–10 stížností denně. Ke kterému období se údaj vztahuje, neuvádí.
Pravidla, podle kterých se v takovém sporu postupuje, stanoví zákon č. 370/2017 Sb., o platebním styku. Paragrafy v tomto článku vycházejí z jeho znění ve Sbírce zákonů (e-Sbírka) ve verzi k 1. 10. 2025.
Co je neautorizovaná platba a kdo ji musí dokazovat
Rozhoduje váš souhlas. Finanční arbitr ve svém slovníku pojmů popisuje autorizaci platby jako vyjádření souhlasu s jejím provedením způsobem, který jste s bankou dohodli, například podpisem nebo zadáním PIN. Neautorizovaná je platba, ke které jste takový souhlas nedali. Když tvrdíte, že někdo zneužil vaši kartu nebo bankovnictví, jde podle arbitra o spor z neautorizované platby a arbitr zkoumá, na základě jakého souhlasu banka platbu provedla.
Důkazní břemeno, tedy povinnost něco prokázat, přitom nese banka. Podle § 187 odst. 1 platí, že když tvrdíte, že jste platbu neautorizovali, musí vám banka doložit, že platba byla ověřena, správně zaznamenána a zaúčtována a že ji neovlivnila technická porucha ani jiná závada. Pokud to nedoloží, platí, že platba neautorizovaná je.
Tím ovšem spor nekončí. Arbitr v takovém sporu zkoumá také to, zda jste nejednali s hrubou nedbalostí při ochraně osobních bezpečnostních prvků, tedy údajů, jako je PIN, kterými platby potvrzujete.
Kdy vám banka musí peníze vrátit
Podle § 181 odst. 1 musí banka neprodleně, nejpozději do konce následujícího pracovního dne poté, co neautorizovanou platbu sama zjistila nebo jste jí ji oznámili, uvést účet do stavu, v jakém by byl, kdyby k odepsání nedošlo. Případně vám vrátí částku platby včetně poplatku, který jste za ni zaplatili, a ušlých úroků.
Zákon ale zná výjimky, kterými se vrácení odkládá nebo odpadá. Jednou je podezření z podvodu. Lhůta podle § 181 odst. 3 nezačne běžet, dokud má banka důvod se domnívat, že jste jednali podvodně, a zároveň to spolu s odůvodněním písemně oznámí orgánu dohledu, tedy úřadu, který nad bankami dohlíží. Samotné podezření vyslovené vůči vám tedy k odkladu nestačí.
Další výjimkou je situace, kdy ztrátu nesete vy. Povinnost vrátit peníze se podle § 181 odst. 4 nepoužije, jestliže ztrátu z neautorizované platby nese plátce. Kdy to tak je, popisuje další část. Pokud s tvrzením banky nesouhlasíte, posuzuje hrubou nedbalost ve sporu finanční arbitr, příslušný je i soud.
Spoluúčast nejvýš 50 eur a kdy neplatíte nic
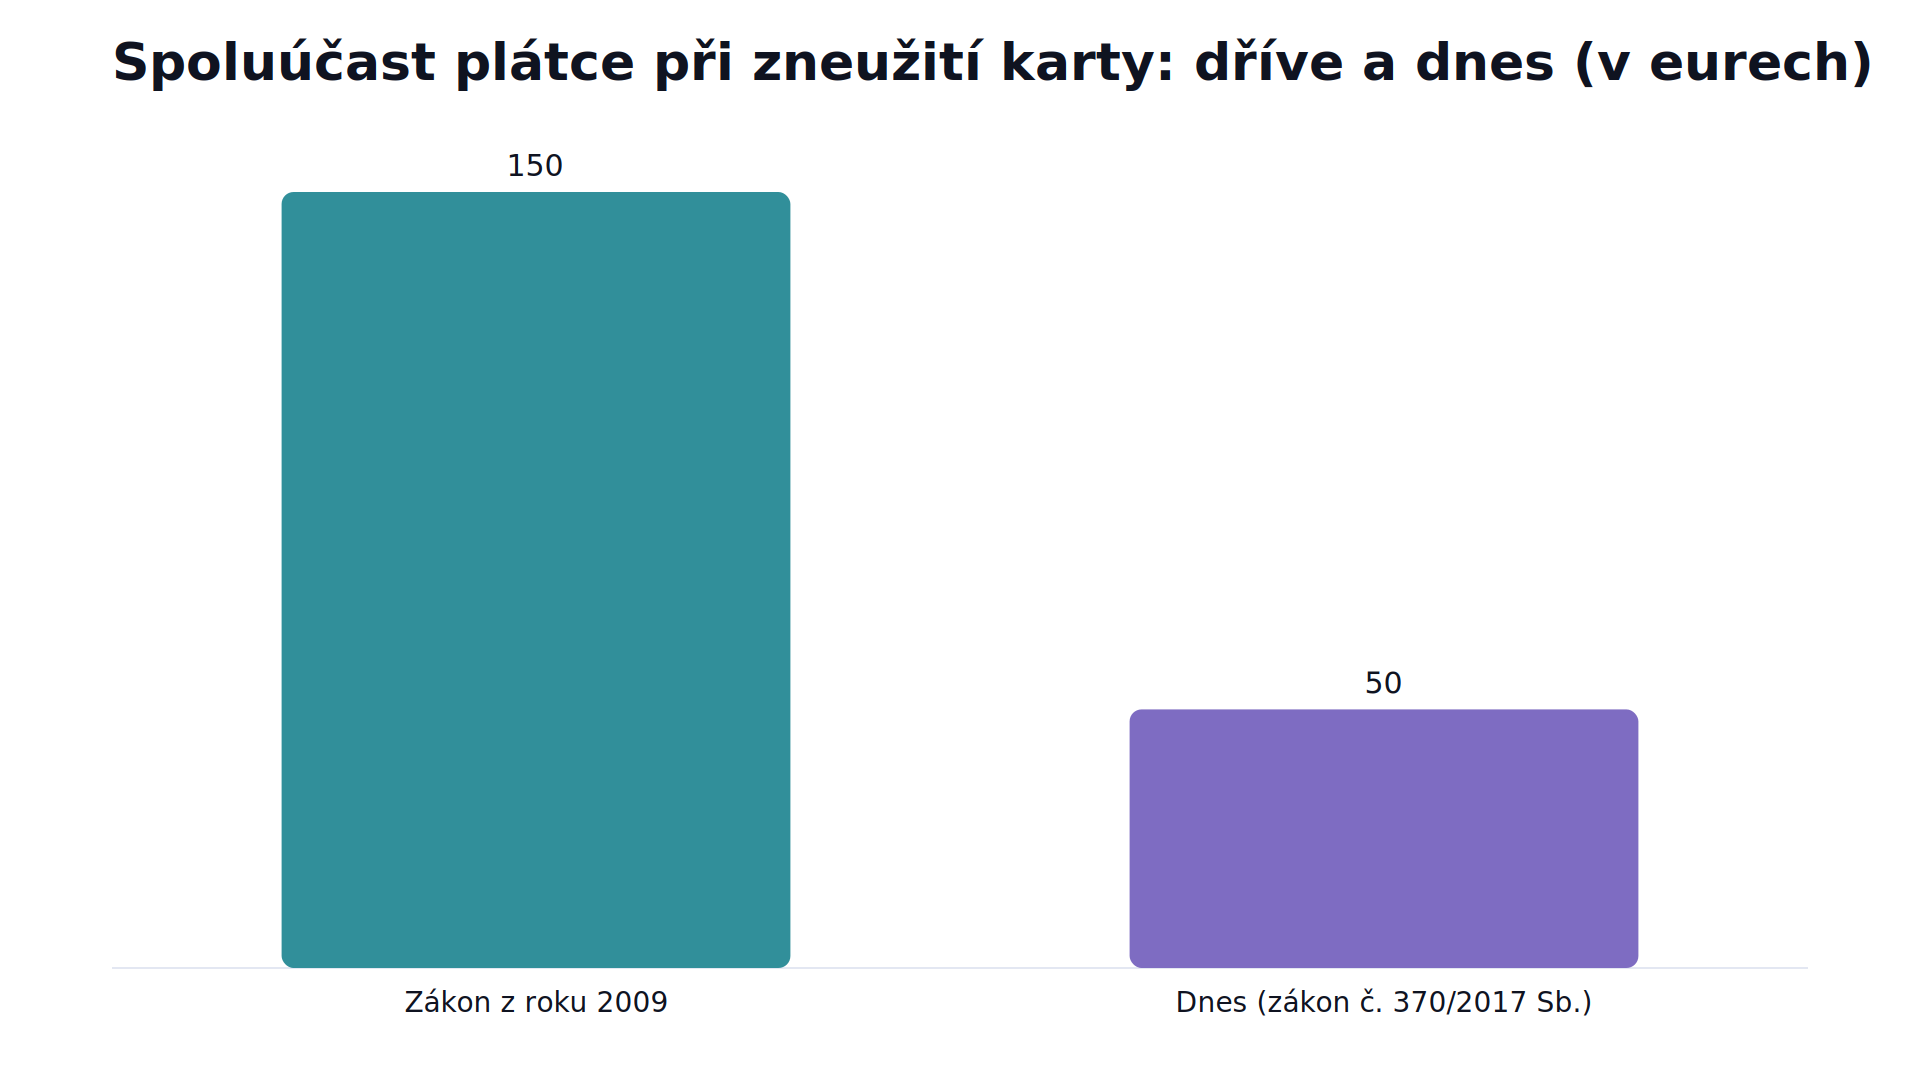
Spoluúčast je částka, kterou ze ztráty zaplatíte sami. Podle § 182 odst. 1 písm. a) nesete ztrátu z neautorizovaných plateb do částky odpovídající 50 eurům, pokud ji způsobilo použití ztraceného nebo odcizeného platebního prostředku nebo jeho zneužití.
Celou ztrátu nesete jen ve dvou případech. Prvním je podvodné jednání. Druhým je úmyslné nebo hrubě nedbalé porušení povinností podle § 165. Mezi ně patří používat platební prostředek v souladu se smlouvou s bankou, hned po jeho převzetí přijmout veškerá přiměřená opatření na ochranu jeho bezpečnostních prvků a bez zbytečného odkladu bance oznámit jeho ztrátu, odcizení nebo zneužití.
Bez spoluúčasti, pokud jste nejednali podvodně, zůstanete v těchto situacích:
- ztrátu, odcizení nebo zneužití platebního prostředku jste nemohli zjistit před provedením platby (§ 182 odst. 2 písm. a)),
- ztráta vznikla až poté, co jste ztrátu, odcizení nebo zneužití bance oznámili (§ 182 odst. 3 písm. a)),
- banka nepožadovala takzvané silné ověření uživatele v případech, kdy ho zákon vyžaduje (§ 182 odst. 3 písm. c)).
Pro srovnání s minulostí: podle úředního sdělení České národní banky z roku 2009 nesl plátce podle tehdejšího zákona č. 284/2009 Sb. při zneužití platební karty ztrátu do limitu odpovídajícího 150 eurům. Dnešní strop je tedy třetinový.
Lhůty pro oznámení: hned, nejpozději do 13 měsíců
Zneužití karty nebo bankovnictví musíte bance oznámit bez zbytečného odkladu poté, co ho zjistíte. Právo na nápravu neautorizované platby můžete uplatnit, pokud ji bance oznámíte bez zbytečného odkladu poté, co jste se o ní dozvěděli, nejpozději však do 13 měsíců ode dne, kdy byla částka odepsána z účtu.
Opožděné oznámení je výjimka, která může stát celou částku. Neoznámíte-li platbu včas a banka opožděné oznámení namítne, soud ani jiný orgán vám právo na nápravu nepřizná.
Při oznámení si od banky vyžádejte doklad. Banka vám ho musí na žádost vydat a vy jím můžete po dobu 18 měsíců od oznámení doložit, že jste ztrátu nebo zneužití nahlásili.
Řekněme, že vám v úterý 10. 3. 2026 z účtu odejdou tři platby ukradenou kartou: 4 500 Kč, 6 000 Kč a 9 500 Kč, dohromady 20 000 Kč. Všimnete si jich ještě týž den a hned je bance oznámíte.
- Nemá-li banka důvod podezírat vás z podvodu a neoznámí-li ho orgánu dohledu, musí vám peníze vrátit nejpozději do konce středy 11. 3. 2026.
- Pokud jste nejednali podvodně ani hrubě nedbale, nesete z 20 000 Kč nejvýš částku odpovídající 50 eurům. Kdyby platba 9 500 Kč proběhla až poté, co jste kartu nahlásili, nenesete z ní nic.
- Pokud by se prokázalo, že jste povinnosti porušili z hrubé nedbalosti, přijdete o všech 20 000 Kč.
- Kdybyste si výpisu všimli až po 14 měsících a banka opožděné oznámení namítla, přišli byste o právo na nápravu a s ním o celých 20 000 Kč. Lhůta 13 měsíců od odepsání by vám skončila v dubnu 2027.
Co udělat hned, když platbu objevíte
- Kontaktujte banku a zablokujte platební prostředky, tedy internetové či mobilní bankovnictví a karty. Finanční arbitr při ztrátě nebo krádeži karty radí volat do banky okamžitě, protože ke zneužití podle něj dochází během prvních minut po získání karty.
- Kontaktujte Policii ČR a popište, jak útok proběhl a jaká škoda vznikla.
- Pokud banka peníze do konce následujícího pracovního dne nevrátí, pošlete jí písemnou výzvu k nápravě (viz další část).
Doporučený postup po podvodu zveřejnila Česká národní banka.
Banka, která vám kartu nebo bankovnictví vydala, musí zajistit, abyste ztrátu, odcizení nebo zneužití mohli oznámit kdykoli. Jakmile ho oznámíte, musí zabránit jakémukoli dalšímu použití.
Když banka peníze nevrátí
Podmínkou řízení u finančního arbitra je písemná výzva k nápravě. Arbitr ji označuje za nezbytný předpoklad pro vedení řízení. Ve výzvě po bance žádáte, aby účet neprodleně uvedla do stavu před provedením neautorizované platby, protože jste k ní neudělili souhlas. Vzor výzvy k nápravě i pro neautorizovanou platbu zveřejnila Kancelář finančního arbitra.
Když banka ani po výzvě nevyhoví, můžete podat návrh finančnímu arbitrovi. Ten je příslušný rozhodovat spory o zneužití karty třetí osobou i o platbách provedených bez vašeho souhlasu, například když vaše internetové bankovnictví napadl někdo cizí. K návrhu přiložte písemnou výzvu k nápravě, smlouvu o platebních službách, obchodní podmínky a výpis z účtu, na kterém je odepsání peněz vidět.
Řízení u finančního arbitra je zdarma a advokáta mít nemusíte. Počítejte ale s tím, že arbitr nemůže žádné ze stran přiznat náhradu nákladů řízení, takže případného advokáta si platíte sami. Průměrné řízení trvalo v roce 2025 podle arbitra 167 dní.
Na Českou národní banku se se sporem o vrácení peněz obracet nemá smysl. Sama uvádí, že takové spory rozhodovat nemůže a příslušný je finanční arbitr nebo soud.
Fakta v kostce
- Zákon: č. 370/2017 Sb., o platebním styku, znění v e-Sbírce k 1. 10. 2025
- Kdo dokazuje: banka musí doložit ověření, správný záznam a zaúčtování platby a to, že ji neovlivnila porucha (§ 187 odst. 1)
- Lhůta pro vrácení: neprodleně, nejpozději do konce následujícího pracovního dne (§ 181 odst. 1)
- Výjimky z vrácení: podezření z podvodu písemně oznámené orgánu dohledu (§ 181 odst. 3), ztrátu nesete vy (§ 181 odst. 4)
- Spoluúčast: nejvýš částka odpovídající 50 eurům (§ 182 odst. 1 písm. a)), podle zákona z roku 2009 to bylo 150 eur
- Celá ztráta: jen při podvodu nebo úmyslném či hrubě nedbalém porušení povinností
- Oznámení: bez zbytečného odkladu, nejpozději do 13 měsíců od odepsání (§ 188 odst. 1)
- Doklad o oznámení: na žádost, slouží jako důkaz 18 měsíců
- Finanční arbitr: řízení zdarma, bez povinného advokáta, bez náhrady nákladů
Verdikt
Když z účtu zmizí platba, kterou jste nezadali, nenechte se odbýt tvrzením, že máte něco dokazovat vy. Doložit, že platba byla řádně ověřená a zaúčtovaná, musí banka. Jistotu, že peníze dostanete zpět, vám předem nedá nikdo. Rozhoduje, zda banka řádné ověření doloží, zda vás neoprávněně nepodezírá z podvodu a zda jste nejednali hrubě nedbale.
Postupujte proto v tomto pořadí. Hned zablokujte kartu i bankovnictví a platbu bance oznamte, nejpozději do 13 měsíců od odepsání. Vyžádejte si doklad o oznámení a kontaktujte policii. Od banky žádejte vrácení peněz do konce následujícího pracovního dne. Pokud nevyhoví, pošlete jí písemnou výzvu k nápravě podle vzoru finančního arbitra a teprve potom podejte návrh u arbitra.
Porovnává účty, karty a spořicí produkty podle reálných podmínek. Zajímá ji, kde je „zdarma“ opravdu zdarma.