Centrální banka drží sazby vysoko, spořicí účty přesto zaostávají. Trpělivost českých střadatelů se vyplácí hlavně bankám
Česká národní banka drží základní sazbu na 3,75 procenta a inflace jen mírně přesahuje její cíl. Prostředí jako stvořené pro střadatele – jenže většina domácností na svých úsporách reálně nevydělává. Důvod neleží v centrální bance, ale ve struktuře bankovního trhu a v setrvačnosti samotných střadatelů.
Na papíře je to nejlepší prostředí pro spořivého člověka za celá léta. Česká národní banka drží základní úrokovou sazbu na 3,75 procenta a delší dobu ji nechává beze změny. Inflace se mezitím vrátila do mírného pásma nad dvouprocentním cílem centrální banky. Peníze uložené v bance by za takové konstelace měly přibývat rychleji, než jim ubírá zdražování. Skutečnost je ale opačná. Většina českých domácností na svých úsporách reálně nevydělává – spíš tiše ztrácí. Není to náhoda ani smůla, nýbrž logický výsledek toho, jak je trh s vklady uspořádán a jak se na něm chovají jeho dvě strany.
Samo inflační číslo má přitom konkrétní tvář. Spotřebitelské ceny v září zrychlily meziroční růst už potřetí za sebou a významně se na tom podílely ceny pohonných hmot, uvedla k datům Pavla Šedivá z Českého statistického úřadu. Meziměsíčně se hladina nezměnila vůbec a vyhlazený dvanáctiměsíční průměr zůstal přesně na dvou procentech. Inflace je tedy mírná, ale lepkavá, a právě ta lepkavost drží centrální banku při vysoké sazbě: důvod rychle uvolňovat zkrátka chybí. Pro střadatele to na první čtení vypadá jako dobrá zpráva. Není.
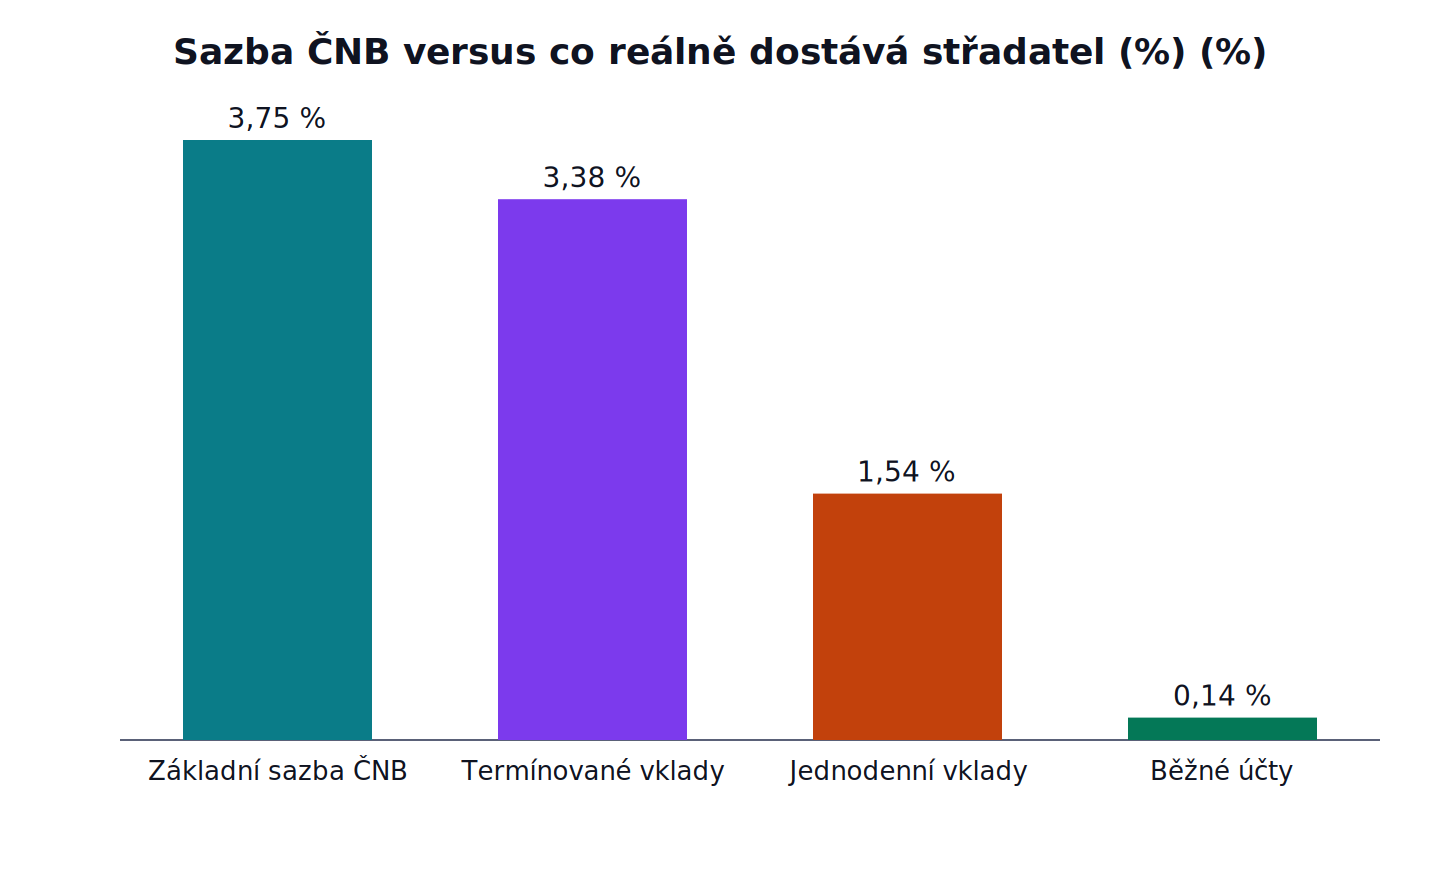
Rozpor začíná u čísla, které zná málokdo. Základní sazba, o níž rozhoduje bankovní rada, je úrok, za jaký si banky ukládají peníze u centrální banky; je to strop, k němuž by se úročení bezpečných vkladů mělo blížit. V srpnu 2026 ale průměrná sazba z takzvaných jednodenních vkladů domácností – tedy peněz na spořicích a běžných účtech, s nimiž lze kdykoli disponovat – činila jen 1,54 procenta. Vklady ležící přímo na běžných účtech vynášely dokonce pouhých 0,14 procenta. I termínované vklady, kde se střadatel na čas peněz vzdá výměnou za lepší úrok, nesly v průměru 3,38 procenta, tedy pořád méně než sazba centrální banky. Z každého procentního bodu, o který centrální banka zvedla cenu peněz, se tak k běžnému střadateli propsala jen část. Měřeno na číslech: do běžně dostupného spořicího úroku se z rozdílu oproti základní sazbě nepropsala ani polovina, do úroku na běžných účtech pak prakticky nic. Ekonomové tomuto neúplnému přenosu říkají nízká citlivost vkladových sazeb; v praxi to znamená, že banka pohyb nahoru sleduje liknavě a dolů ochotně.
Ta asymetrie není technický detail, ale přesně to, oč bance jde. Když centrální banka sazby zvedá, otálení s úpravou vkladů bance šetří náklady a drží úrokovou marži široko; když je bude snižovat, banka se zařídí obratem a marži si uhájí znovu. Vkladatel je v obou směrech ten pomalejší. Banka navíc nemusí o úspory soupeřit ani z nouze, kam s penězi: přebytečnou likviditu uloží u centrální banky za sazbu blízkou té základní, takže na ní vydělá bezpečně a bez práce víc, než kolik připíše střadateli. A protože drtivá většina peněz na účtech je kdykoli dostupná, nemá banka ani smluvní závazek, který by ji k rychlejšímu přenosu nutil – na rozdíl od termínovaného vkladu, u něhož se sazba fixuje předem.
Proč si to banky mohou dovolit, prozrazuje druhé číslo. Na běžných účtech, které se úročí prakticky nulově, drží české domácnosti přes 1,17 bilionu korun – z celkového objemu vkladů obyvatelstva, jenž se na konci loňského roku přiblížil 3,8 bilionu a od té doby dál roste. Je to obří, levný a téměř nehybný zdroj financování. Dokud lidé nechávají peníze tam, kde jsou, nemá banka jediný důvod bojovat o ně vyšší sazbou; konkurenční tlak, který by jinde srazil marži, tu nefunguje, protože vkladatel nejedná. Není to tedy tak, že by na trhu výhodnější účty neexistovaly – existují. Problém je, že většina peněz k nim nedojde.
Za touto nehybností stojí víc než lenost. „Za nízkou ochotou investovat podle mě stojí hlavně nedůvěra, špatná finanční gramotnost a strach ze ztráty peněz,“ míní finanční poradkyně Libuše Dvořáková. Český vkladatel vnímá peníze na účtu jako bezpečné a peníze kdekoli jinde jako riskantní, a tato rovnice ho vede k tomu, že za pocit jistoty platí – aniž si to spočítá. Zůstatek na výpisu totiž nominálně neklesá, a dokud ho nikdo nepřevede na reálnou kupní sílu, vypadá jistota účtu zadarmo. Právě ten výpočet je přitom jádrem věci: cena bezpečí se neplatí poplatkem, který by bylo vidět, ale ušlým úrokem a tichým úbytkem hodnoty, které se na žádném výpisu neobjeví.
Nehybnost je navíc sama sebou posilující. Čím déle peníze leží na běžném účtu, tím samozřejmější se jejich setrvání jeví, a tím menší je šance, že je majitel vůbec začne řešit. Banka na nic nenaléhá, protože nemá proč, a vkladatel nejedná, protože ho nikdo nepostrčil. Výsledkem je rovnováha pohodlná pro obě strany a nevýhodná jen pro jednu z nich – tu, která o úrok přichází. Oproti dlužníkovi, jehož ke splátce nutí smlouva, nemá střadatele kdo upomínat, že by mohl dostat víc.
Nad úrokem totiž visí dvojí síto. To první je daň. Z připsaného úroku strhne banka rovnou u zdroje patnáctiprocentní srážkovou daň, takže k vkladateli nedoputuje hrubá sazba z letáku, ale úrok o 15 procent nižší. O nic víc se už klient starat nemusí, daň je tím vyřízená. To druhé je inflace, která z kupní síly naspořené koruny ukrajuje bez ohledu na to, jaký úrok banka připsala. Teprve po obou sítech vyjde skutečný výnos – a právě tam se iluze rozpadá.
Stačí dosadit. Termínovaný vklad se sazbou 3,38 procenta klesne po zdanění zhruba ke 2,9 procenta; při zářijové inflaci 2,5 procenta tak reálně zbyde několik málo desetin procenta nad nulou – a jen tomu, kdo si peníze na čas zamkl. Spořicí a běžné peníze úročené 1,54 procenta se po dani dostanou pod 1,4 procenta a inflaci už nestačí: reálně ztrácejí přes procentní bod ročně. A prostředky ležící na běžném účtu s úrokem 0,14 procenta nechávají kupní sílu protékat mezi prsty téměř celou rychlostí inflace. Čím dostupnější peníze, tím horší reálný výnos – pořadí, které převrací intuici, podle níž se opatrnost vyplácí.
Co ta procenta znamenají v korunách, ukáže jednoduchý modelový propočet. Sto tisíc korun uložených na rok na běžném účtu s úrokem 0,14 procenta přinese 140 korun hrubého, po dani kolem 119 korun; proti inflaci 2,5 procenta z té stovky reálně zmizí bezmála 2 400 korun kupní síly. Táž částka na spořicím účtu úročeném 1,54 procenta vynese po dani zhruba 1 300 korun, reálně ale pořád ztrácí kolem 1 200 korun. A na termínovaném vkladu se sazbou 3,38 procenta skončí po zdanění i inflaci jen asi 370 korun nad nulou. Tři sta sedmdesát korun ročně ze sta tisíc je přesně ta „odměna za opatrnost“, kterou prostředí vysokých sazeb údajně nabízí – a i tu dostane jen ten, kdo se peněz na čas vzdal. Mezi nejhorší a nejlepší z těch tří možností je tedy na každých sto tisících rozdíl kolem 2 700 korun ročně, a to pořád jen v rovině bezpečných bankovních vkladů, bez jediné koruny vystavené riziku. Rozhoduje se o něm výběrem účtu, ne výší sazby, kterou nastavila centrální banka.
Kolik to dělá na úhrnu, lze jen odhadnout. Poradenská firma 4fin spočítala, že jen kvůli inflaci přišly domácnosti na penězích ležících bez úročení loni o více než 29 miliard korun, v přepočtu přes šest tisíc na každého člověka s úsporami. Je to jejich propočet, ne oficiální statistika, a vstupuje do něj řada předpokladů, řádově ale sedí k tomu, co plyne z oficiálních sazeb a objemů. Ztráta není vidět, protože zůstatek na výpisu neklesá – klesá jen to, co si za něj člověk koupí.
Tady se nabízí námitka, kterou živí reklama. Vždyť spořicí účty přece nabízejí mnohem víc než půldruhého procenta. Nabízejí – v inzerátech. Přehled sazeb z října 2026 ukazuje rozpětí od 2,6 procenta až po 5,2 procenta, té nejvyšší ovšem u produktu vázaného na investování. Dosažení maximální sazby je navíc zpravidla podmíněno dalšími aktivitami: pravidelným placením kartou, minimálním měsíčním vkladem, investováním nebo příspěvky na penzijní spoření, a často platí jen do určitého stropu zůstatku a po omezenou dobu. Součet těch podmínek znamená, že inzerované procento se vztahuje jen na úzký výsek peněz a na krátké období, ne na celý zůstatek a napořád. Inzerované číslo je tak spíš lákadlo na nové peníze než sazba, kterou banka plošně připisuje všem. Že se reklamní procenta a realita rozcházejí, dokládá ostatně právě onen průměr 1,54 procenta: kdyby lidé akční nabídky skutečně využívali, průměr by k nim musel stoupat. Rozdíl mezi tím, co centrální banka nastavila, a tím, co vkladatel reálně dostává, nemizí ve vzduchu. Zůstává v bankách jako jejich úrokový výnos.
Úlevu přitom nelze čekat shora. Centrální banka sama o své politice říká, že reálné úrokové sazby jsou kladné a že měnovou politiku drží záměrně přísnou, aby inflaci udržela poblíž cíle; dvanáctiměsíční průměr zdražování je zatím přesně na dvou procentech, takže důvod sazby rychle snižovat chybí. Část analytiků, mezi nimi ekonomové Komerční banky, po zářijovém zrychlení inflace dokonce spekuluje, že by bankovní rada mohla na jednání 5. listopadu sazby spíš zvednout než snížit. Jenže ani případné zvýšení základní sazby se do úročení vkladů nepřelije celé – stejná liknavost, která brzdila přenos dosud, bude brzdit i ten příští. Pro vkladatele z toho plyne nepříjemný závěr. Na prostředí, v němž by úspory samy od sebe vydělávaly, se spoléhat nedá, protože takové prostředí už tu je – a přesto většině nevydělává.
Část peněz na dosah ruky přitom leží z dobrého důvodu. Poradci doporučují držet pohotovostní rezervu ve výši tří až šesti běžných měsíčních výdajů tam, kde je kdykoli po ruce, a taková rezerva je obezřetnost, ne chyba. Jenže spořicí účet ji udrží stejně dostupnou jako běžný – rozdíl je jen v tom, že na jednom vynáší skoro nic a na druhém aspoň něco. Argument tedy nemíří proti pohotovostní rezervě, ale proti účtu, který ji neúročí.
Zbývá tedy jediná páka, a tou není centrální banka ani konkurence mezi bankami. Je jí vkladatel sám. Rozdíl mezi nulovým běžným účtem a slušně úročeným spořicím účtem je celý v tom, zda člověk peníze, které bezprostředně nepotřebuje, převede z prvního na druhý – úkon na pár minut, který ho nic nestojí a který většina střadatelů roky odkládá.
Komu trpělivost českých domácností nahrává, je po zvážení čísel zřejmé. Nenahrává těm, kdo spoří, ale těm, kdo jejich nehybné peníze levně drží.
Fakta v kostce
- Základní sazba ČNB: 3,75 % (ponecháno 17. 9. 2026, platí dlouhodobě); další jednání bankovní rady 5. 11. 2026.
- Inflace: září 2026 meziročně 2,5 % (meziměsíčně 0,0 %), dvanáctiměsíční průměr 2,0 %, cíl ČNB 2 %.
- Průměrné úročení vkladů domácností (srpen 2026): jednodenní vklady 1,54 %, běžné účty 0,14 %, termínované vklady 3,38 %.
- Daň z úroku: 15% srážková daň u zdroje, strhává ji banka, vkladatel dostává úrok už čistý.
- Nečinné peníze: přes 1,17 bilionu Kč leží na prakticky neúročených běžných účtech z celkových zhruba 3,8 bilionu Kč vkladů domácností.
- Inzerované spořicí sazby (říjen 2026): 2,6 % až 5,2 %, nejvyšší u produktu vázaného na investování a zpravidla podmíněné aktivitou, stropem a dobou.
Zdroj dat: měnová statistika a sazby bankovní rady České národní banky a index spotřebitelských cen Českého statistického úřadu.
Porovnejte poplatky českých bank
Rozebírá, kam se na trhu přesouvá marže a co čísla v sazebnících znamenají. Hledá souvislosti za jednotlivými poplatky.
Více od: Vít Procházka →