Rekordní čínský přebytek není důkaz síly, ale účet za ekonomiku, která vyrábí víc, než sama koupí. A Česko ho platí z obou stran
Čína uzavřela rok 2025 s rekordním obchodním přebytkem kolem 1,2 bilionu dolarů. Snadno se to čte jako doklad výrobní převahy. Přesnější je opačný výklad: je to symptom ekonomiky, která vyrábí mnohem víc, než dokáže sama spotřebovat, a přebytek musí poslat do světa. Pro Česko z toho plyne levnější zboží i sílící tlak na vlastní průmysl – dvě strany téže mince.
Když čínská celní správa počátkem roku oznámila, že země uzavřela rok 2025 s přebytkem obchodu se zbožím blízko 1,2 bilionu dolarů, dala se ta zpráva číst dvěma způsoby. Jako doklad výrobní převahy, kterou nezastavila ani americká cla – přebytek byl meziročně zhruba o pětinu vyšší než 992 miliard dolarů o rok dřív. Anebo jako účet za hospodářský model, který vyrábí mnohem víc, než dokáže sám spotřebovat, a rozdíl musí poslat do světa. Ten druhý výklad je přesnější. A pro Česko je podstatnější, než by se z geografické vzdálenosti zdálo.
Vypovídací hodnotu nemá totiž jen samotné číslo, ale jeho anatomie. Čínský vývoz loni přesáhl 3,8 bilionu dolarů a dál rostl, zatímco dovoz zůstal pod 2,6 bilionu a prakticky se nehnul. Ekonomika, která by táhla domácí poptávkou, by nasávala zboží z ciziny podobným tempem, jakým vyváží. Čína to nedělá – a nedělá to dlouhodobě a záměrně. Rekordní přebytek proto není trofej. Je to měřítko nerovnováhy.
Ekonomika, která vyrábí víc, než dokáže sama koupit
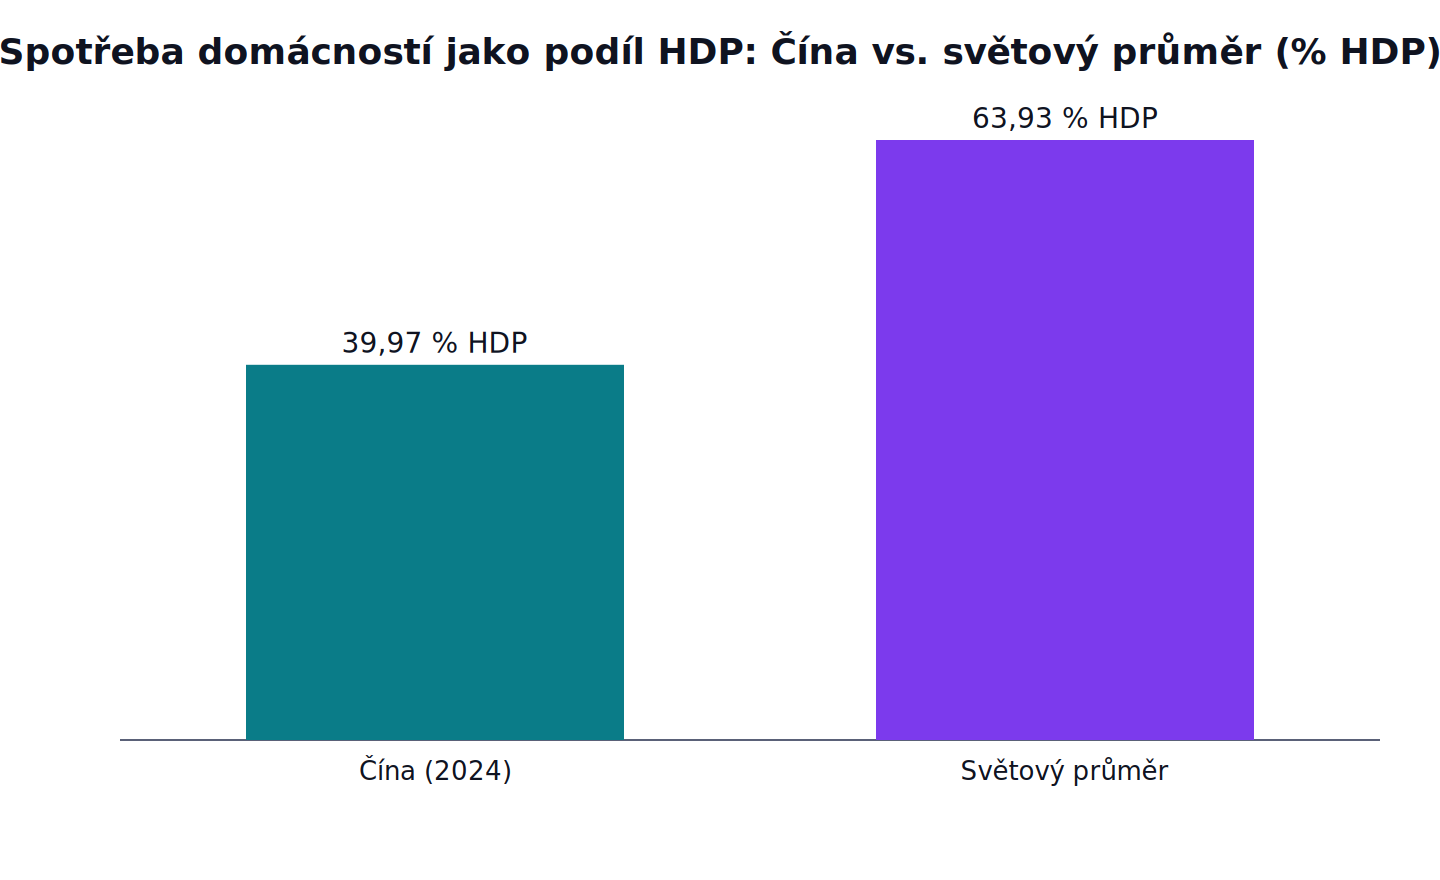
Kořen je na straně poptávky. Spotřeba domácností tvoří v Číně jen zhruba 40 procent hrubého domácího produktu, zatímco ve zbytku světa je běžných kolem 63 procent. Čínská domácnost si tedy z vytvořeného bohatství ukrojí výrazně menší díl než domácnost jinde; zbytek putuje do úspor a přes ně do investic, do nových továren a výrobních linek. Výsledkem je aparát, jehož kapacita dávno přerostla domácí trh. Čína dnes vyrobí přes 30 procent světového průmyslového zboží – víc než Spojené státy, Německo a Jižní Korea dohromady.
Nízká spotřeba má svůj rub ve vysokých úsporách, které se přes bankovní systém vracejí zpět do výroby, ne do obchodů. Nabídka tak roste rychleji, než přibývá domácí poptávka, která by ji vstřebala, a mezera mezi tím, co se vyrobí, a tím, co se doma koupí, se rok co rok přelévá do vývozu. To není chvilkový výkyv konjunktury, ale rys, který čínská ekonomika nese v základu dlouhodobě.
Sama o sobě není taková váha problém; problémem se stává ve chvíli, kdy výroba trvale předbíhá spotřebu. Podle analytiků z platformy East Asia Forum se přebytečná kapacita v Číně přestala týkat jednoho dvou odvětví a stala se systémovou napříč ekonomikou. Pojem „nadvýroba" je přitom v čínské politické debatě citlivý a raději se obchází opisem „involuce" – slovem, které připouští vyčerpávající vnitřní konkurenci, ale vyhýbá se otázce, proč kapacita vůbec tak přerostla.
Dřív měla země pro svůj přebytek vnitřní ventil. V polovině minulého desetiletí, když se nadvyrábělo hlavně v oceli, tlumil tlak stavební boom: co nespotřeboval trh, spolklo domácí staveniště. Jenže realitní sektor už tuhle roli neplní, naopak sám prochází dlouhou krizí. A dokud se poptávková mezera nezavře, zůstává jediné odbytiště, kam přebytek odteče – zahraničí.
Přebytek si hledá odbytiště
Že přebytek putuje ven, je vidět na směru vývozu. Americká cla srazila čínský export do Spojených států v roce 2025 zhruba o 28 procent, jenže úbytek Čína vynahradila jinde – rychleji rostoucím vývozem do jihovýchodní Asie, Afriky a Latinské Ameriky. Zboží, které nenajde kupce doma ani za oceánem, se přelije tam, kde bariéry zatím nestojí – Evropskou unii nevyjímaje.
Právě to vyvolává obavu, že levné čínské zboží zaplaví trhy a podlomí domácí výrobce. Není to jen rétorika ohrožených lobby. Henry Gao, právník z Singapore Management University zaměřený na mezinárodní obchod, to shrnul úsečně: „Pokud i Spojené státy a Evropská unie jen stěží vstřebávají nápor čínského vývozu bez sahání k obchodní obraně, jen málo zemí je na tom lépe." Tlak přebytku pocítí i ekonomiky, které si o něm myslí, že se jich netýká – a jejich obvyklou reakcí bývá vlastní obchodní obrana, kterou se přebytek jen odkloní k dalšímu, méně chráněnému trhu.
Nadvýroba má přitom podle téže analýzy ještě jeden, méně nápadný účinek. Tím, jak žene objem na úkor ceny, tlačí dolů ceny vyváženého zboží a zhoršuje samotné Číně směnné relace: za svůj vývoz dostává v přepočtu méně, než by odpovídalo vynaloženému úsilí. Ekonom Jagdish Bhagwati pro takový případ razil pojem „ochuzující růst" – expanze, která se může obrátit proti tomu, kdo ji žene. Pro odběratele je ale výsledek jednoznačný a dvojznačný zároveň – levnější dovoz na jedné straně, sílící konkurence na druhé.
Pro spotřebitele i pro průmysl totiž platí tatáž mince, jen každý drží jinou její stranu. Co je pro jednoho výhodný nákup, je pro druhého nezvladatelný soupeř. Česko to zakusí v obou polohách zároveň.
Levnější auta a elektronika: strana, kterou ocení peněženka
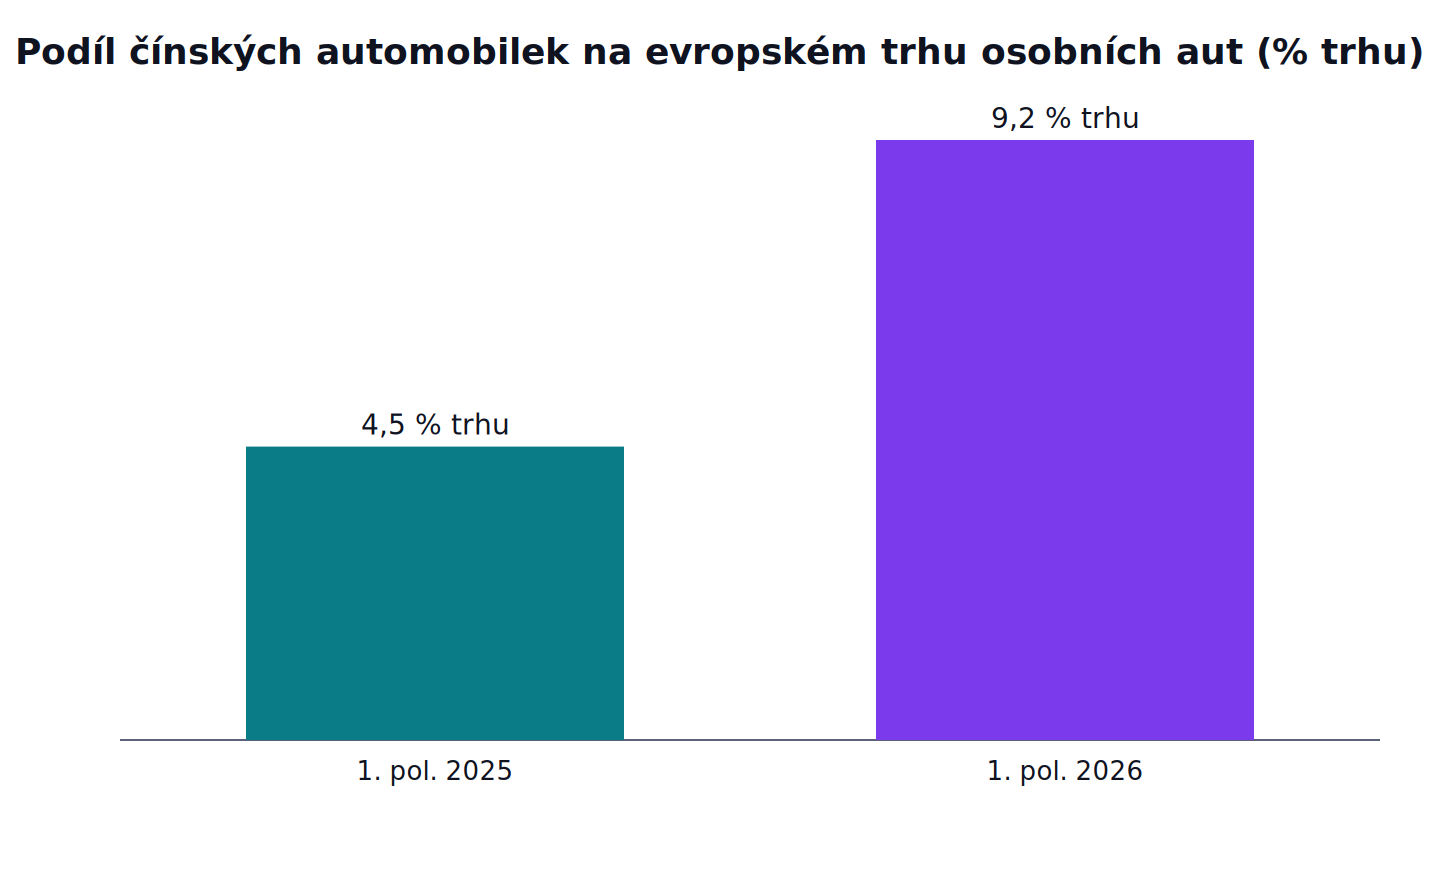
Začít se dá tou příjemnější. Do českých obchodů a e-shopů se čínská nadvýroba promítá jako širší nabídka a nižší ceny. Nejviditelněji u elektromobilů: registrace vozů značky BYD v Evropě loni vyskočily o bezmála 270 procent, na 187 tisíc kusů, a čínské automobilky jako celek ovládly v první polovině roku 2026 kolem 9,2 procenta evropského trhu osobních aut – zhruba dvojnásobek proti stejnému období předchozího roku. Podobný příběh vypráví elektronika, kde je Čína dlouhodobě největším dodavatelem; jen počítačů a elektronických přístrojů z ní do Česka doputovalo v roce 2024 zboží za 203,8 miliardy korun. A u solárních panelů, jejichž řetězec Čína z velké části ovládá, klesla cena za poslední dekádu o 88 procent.
Pro českou domácnost to nejsou abstraktní čísla. Levnější elektromobil posouvá přechod na elektrické auto z výsady dobře situovaných blíž běžnému kupujícímu; klesající cena panelů zkracuje dobu, za kterou se fotovoltaika na střeše zaplatí; a širší nabídka spotřební elektroniky za nižší ceny je tichým, ale trvalým příspěvkem k tomu, aby průmyslové zboží nezdražovalo tempem služeb. To je reálná hodnota a nemá smysl ji zlehčovat.
Zdánlivě z toho plyne přímočarý závěr: levné dovozy stlačují inflaci, a čím víc jich je, tím lépe pro spotřebitele. Tady je ale nutná opatrnost. Česká meziroční inflace se v srpnu 2026 držela nízko, na 1,9 procenta, jenže hlavní silou za tím číslem nebyl čínský dovoz. Ceny táhly dolů potraviny – vepřové bylo meziročně levnější o bezmála čtvrtinu, drůbež a sýry o jednotky až vyšší jednotky procent –, což je jev domácí a zemědělský, s Čínou nesouvisející; opačným směrem přitom silně působily pohonné hmoty. Levné čínské zboží funguje jako obecná dezinflační síla u průmyslových výrobků, ne jako vysvětlení konkrétního srpnového čísla. Rozdíl není akademický: kdo si plete jedno s druhým, snadno přeceňuje, jak moc český cenový vývoj závisí na Pekingu.
Konkurent, na jehož součástkách zároveň stojí
Druhou stranu mince drží průmysl – a ten se v Česku počítá. Automobilový sektor tvoří kolem 10 procent českého HDP a čtvrtinu vývozu; tržby tuzemských výrobců a jejich dodavatelů dosáhly v roce 2024 hodnoty 1,6 bilionu korun, z toho export přesáhl 1,3 bilionu. V zemi, kde vyrábějí Škoda, Toyota i Hyundai, není nástup levných čínských elektromobilů jen položkou v obchodní statistice, ale otázkou po budoucnosti páteřního oboru. Přechod na elektromobilitu, který měl být pro evropské výrobce příležitostí, se tak mění v terén, kde mají čínští konkurenti náskok daný právě onou přebytečnou kapacitou: vyrobit velké objemy levně je přesně to, v čem nadvýroba dává výhodu.
Unie na tlak reagovala nástrojem obchodní obrany. Od konce října 2024 platí na dovoz čínských bateriových elektromobilů definitivní vyrovnávací cla, kterými Brusel dorovnává čínské dotace: sazby se liší podle výrobce od 7,8 procenta pro vozy Tesly vyráběné v Číně přes 17 procent pro BYD a 18,8 procenta pro Geely až po 35,3 procenta pro koncern SAIC, a to nad rámec běžného desetiprocentního dovozního cla na auta. Cla ovšem řeší symptom, ne příčinu: dokud čínská kapacita přerůstá domácí poptávku, hledá si přebytek cestu dál.
Jenže tady se argument komplikuje. Čína totiž pro český a evropský průmysl není jen konkurent – je zároveň dodavatel, bez kterého se zelená ani digitální výroba neobejde. Zhruba tři čtvrtiny světové kapacity na výrobu lithium-iontových baterií stojí v Číně a samotný výrobce CATL pokrývá přes 40 procent globálního trhu; baterie přitom tvoří jádro elektromobilu, který má z české linky vyjet. Ještě citlivější jsou vzácné zeminy, u nichž Čína ovládá zpracování, rafinaci i navazující výrobu. Od dubna 2025 zavedla licenční kontrolu vývozu těžkých vzácných zemin a permanentních magnetů a na podzim ji přitvrdila; evropské dodávky se sice po počátečním výpadku zotavily – meziročně vzrostly o 60 procent, zatímco americké se nevrátily na dřívější úroveň –, závislost tím ale nezmizela. Konkurent, na jehož součástkách a surovinách zároveň stojí vlastní výroba, je nepříjemný protivník: obchodní obranu proti němu nelze dotáhnout donekonečna, aniž by hrozila odveta tam, kde je Evropa zranitelná.
Ten paradox dopadá na české firmy velmi konkrétně. Dodavatel, který léta montoval díly do vozů pro německé značky, dnes soutěží s čínskou konkurencí o zakázky na elektromobily – a zároveň potřebuje čínské články a magnety, aby ten elektromobil vůbec vznikl. Od Číny se nemůže odstřihnout, ani ji přehlížet; musí s ní současně obchodovat i držet s ní krok. To je jiná úloha než klasické měření dvou výrobců, kde stačí být levnější nebo lepší.
Že Česko na téhle ose stojí nakřivo, ukazuje jediné číslo. Podle Českého statistického úřadu je Čína po Německu druhým největším dovozcem do republiky a stojí za 12,2 procenta celého českého dovozu; a právě s ní má Česko největší schodek obchodu se zbožím – v roce 2024 dosáhl 484,8 miliardy korun. Pro srovnání, celkový deficit obchodu se zeměmi mimo Unii činil 610 miliard, takže Čína sama tvoří jeho většinu. Přebytky, kterými se česká bilance chlubí, pocházejí z obchodu uvnitř Unie; ve vztahu k Číně je Česko dlouhodobě v hluboké ztrátě.
Co z toho plyne
Svádí to k jednomu ze dvou zjednodušení – buď levné čínské zboží uvítat jako čistý zisk pro spotřebitele, nebo v přebytku vidět jen hrozbu, před kterou je třeba se opevnit. Ani jedno neobstojí. Rekordní přebytek je projev nerovnováhy, kterou nezavinilo Česko a kterou nedokáže snadno napravit ani Peking; posun od růstu taženého vývozem k růstu taženému domácí spotřebou je podle expertů v dohledném horizontu nepravděpodobný. Dokud tahle nerovnováha trvá, bude tentýž jev českému spotřebiteli srážet ceny a současně zvyšovat riziko pro český průmysl.
Otázka tedy nezní, jestli je čínská nadvýroba pro Česko dobrá, nebo špatná – zní, kdo z ní těží a kdo za ni platí. U pokladny vyhrává kupující levnějšího auta či panelu. V továrně a v obchodní bilanci účet narůstá tomu, kdo s dotovanou kapacitou soutěží nebo je na ní závislý. A protože levný elektromobil i ohrožený dodavatel jsou částí téhož řetězce, nejde ty dvě role od sebe čistě oddělit.
Rozdíl mezi oběma stranami je i časový, a v tom je zrada. Nižší cena v obchodě je vidět hned a každý ji ocení; oslabení výrobní základny se projevuje pomalu a nenápadně – přes utlumené linky, nepřijaté učně a zakázky, které odejdou jinam. Hospodářská politika, která hledí hlavně na účtenku a na měřenou inflaci, proto tu druhou, pomalejší stranu snadno podcení. A když se ohlásí naplno, bývá už pozdě a drahé ji obracet. Právě proto je porozumění mechanismu víc než akademická úloha: rozhoduje, jestli země zareaguje, dokud má na výběr.
Co sledovat dál, se dá shrnout do tří os. Zda Čína konečně přesune těžiště k spotřebě domácností – jediné řešení, které by přebytek uzavřelo u zdroje. Zda unijní obchodní obrana vydrží, aniž vyprovokuje odvetu tam, kde Evropě chybí alternativa k čínským surovinám. A zda se český průmysl posune po hodnotovém řetězci výš, od montáže a dílů k tomu, co levná kapacita snadno nezkopíruje. První dvě odpovědi Praha neovlivní. Třetí ano – a právě ta rozhodne, na které straně mince bude Česko za deset let převážně stát.
Fakta v kostce
- Rekordní přebytek: Čína uzavřela rok 2025 s obchodním přebytkem kolem 1,2 bilionu dolarů, meziročně zhruba o pětinu vyšším než 992 miliard za rok 2024 (data čínské celní správy).
- Kořen nerovnováhy: spotřeba domácností tvoří v Číně jen asi 40 procent HDP proti světovému průměru kolem 63 procent (World Bank); Čína vyrábí přes 30 procent světového průmyslového zboží.
- Vazba na Česko: Čína je po Německu druhým největším dovozcem do ČR (12,2 procenta dovozu, 2024) a Česko s ní má největší bilaterální schodek – 484,8 miliardy korun (2024).
- Expozice průmyslu: autoprůmysl tvoří zhruba 10 procent českého HDP a čtvrtinu vývozu; čínské značky ovládly asi 9,2 procenta evropského trhu aut (1. pol. 2026).
- Reakce EU: definitivní cla na čínské elektromobily 7,8 až 35,3 procenta nad rámec běžného desetiprocentního dovozního cla (od října 2024).
- Druhá strana závislosti: v Číně stojí zhruba tři čtvrtiny světové kapacity na baterie a rozhodující část zpracování vzácných zemin, u nichž Peking od roku 2025 zpřísnil vývozní kontrolu.
Porovnejte poplatky českých bank
Rozebírá, kam se na trhu přesouvá marže a co čísla v sazebnících znamenají. Hledá souvislosti za jednotlivými poplatky.
Více od: Vít Procházka →