Dluhy na pojistném má od roku 2028 vymáhat finanční správa. Daňová exekuce je levnější, jenže pojišťovny mají dostat volbu
Ministerstvo financí navrhuje, aby od 1. ledna 2028 vymáhání dluhů na pojistném převzaly finanční úřady. Podle předpisů účinných od 1. ledna 2026 činí náhrada za nařízení daňové exekuce 2 % z vymáhané částky, kdežto odměna soudního exekutora 15 % a k ní paušál. Zdravotní pojišťovny, u nichž ministerstvo rozdíl v nákladech zdůrazňuje, se ale mají v první fázi zapojit jen dobrovolně a tisková zpráva úspory pro dlužníky nevyčísluje.
Přesun agendy, u něhož jde o cenu vymáhání
Ministerstvo financí vydalo 15. července 2026 tiskovou zprávu „Stát sjednotí vymáhání nedoplatků na pojistném“. Podle ní by od 1. ledna 2028 měly být pohledávky z dlužného pojistného předávány k vymáhání finančním úřadům a finanční správa má převzít vymáhání i správu nedoplatků na sociálním a zdravotním pojistném. Opatření je podle ministerstva součástí legislativních změn, které se připravují spolu se zákonem o platformové práci. Tiskovou zprávu zveřejnilo Ministerstvo financí ČR.
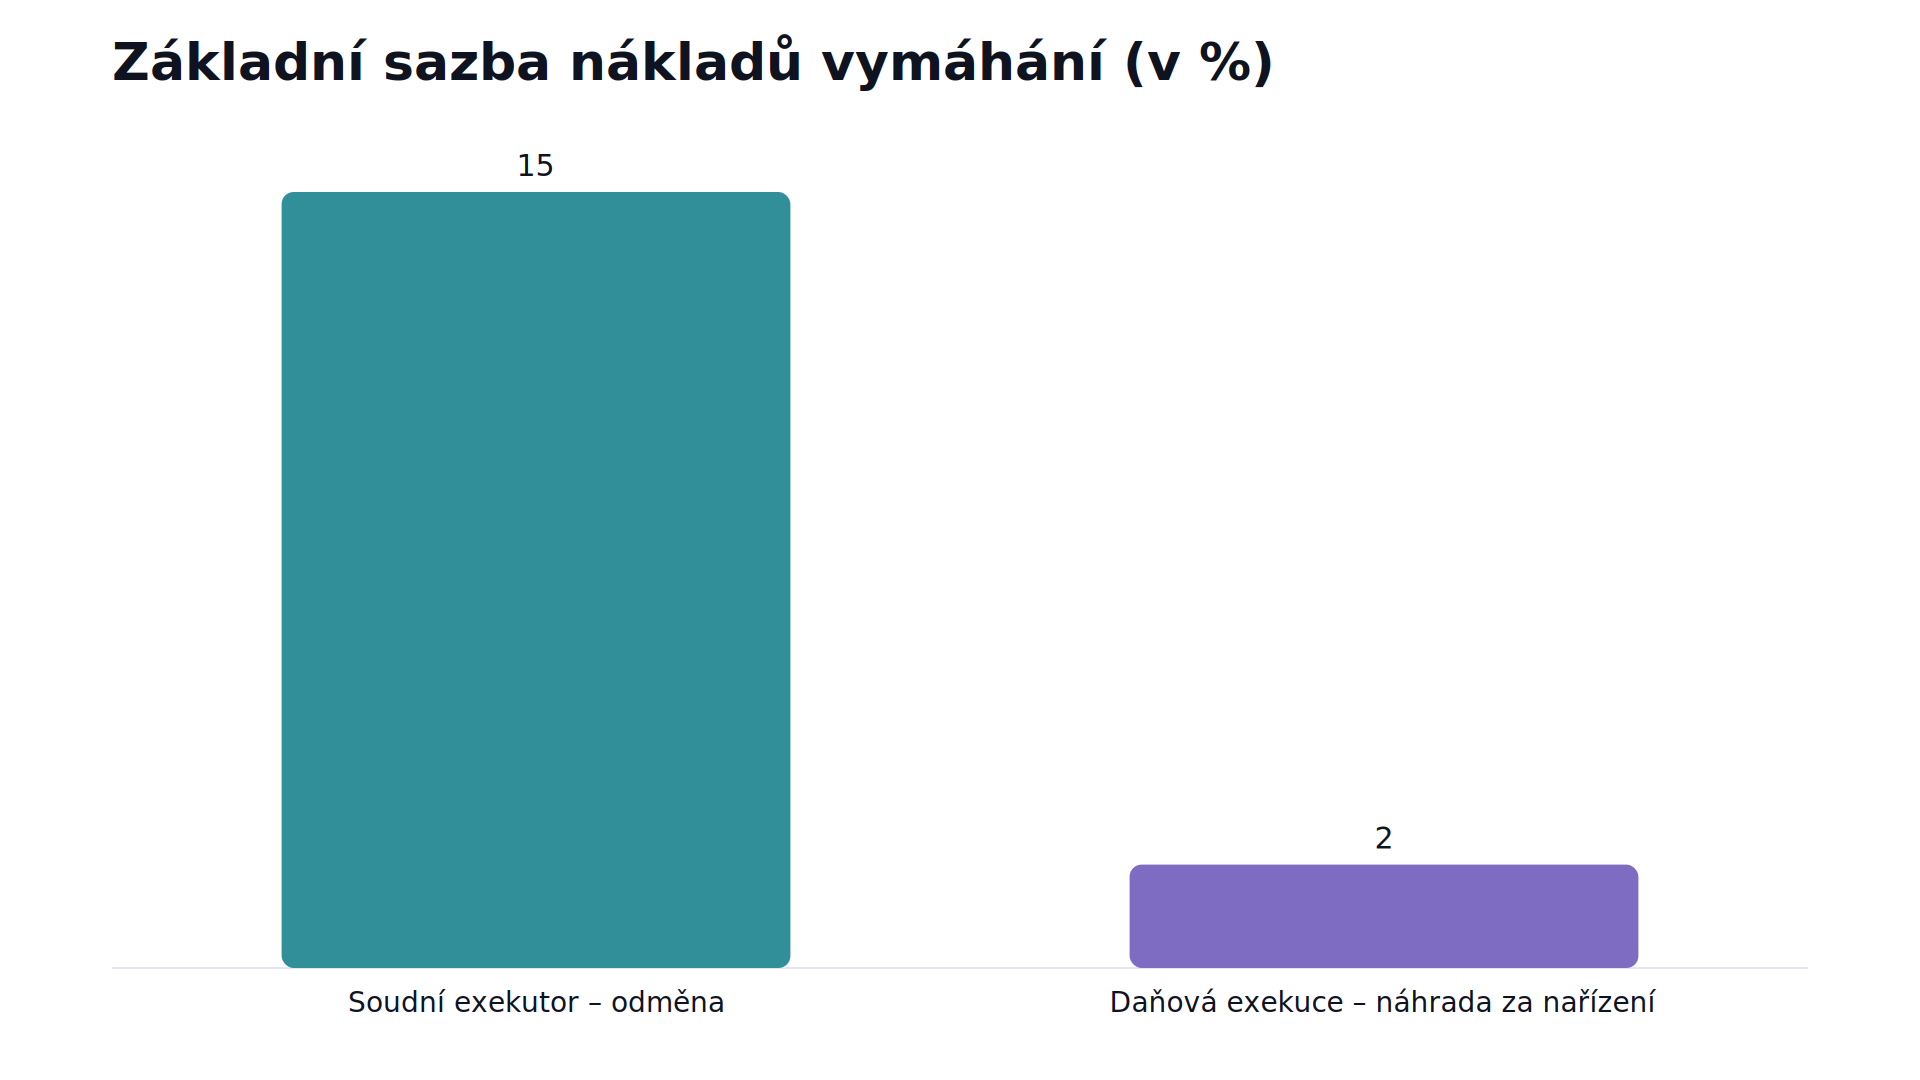
Pro toho, kdo s pojistným zaostal, je přesun agendy otázkou peněz. Kdyby finanční úřady u pojistného účtovaly náklady podle dnešního daňového řádu, platil by dlužník za vymáhání podle jiných pravidel než u soudního exekutora. Exekutorský tarif počítá s odměnou 15 % z vymoženého plnění a přidává pevnou náhradu výdajů, daňový řád s náhradou 2 % za nařízení exekuce.
Podle dnešních předpisů stojí daňová exekuce dlužníka jen zlomek toho, co exekuce u soudního exekutora. Právě u zdravotního pojištění, na kterém ministerstvo rozdíl v nákladech ukazuje, má však přechod záviset na pojišťovnách: pohledávky správ sociálního zabezpečení by na finanční úřady přešly všechny, pohledávky zdravotních pojišťoven jen ty, které pojišťovna sama předá.
Co se ve vymáhání dluhů na pojistném má změnit
Změna by se podle ministerstva týkala všech pohledávek, které evidují územní správy sociálního zabezpečení a Česká správa sociálního zabezpečení. Tyto úřady by v důsledku toho agendu vymáhání přestaly vykonávat. U sociálního pojistného tedy návrh nepočítá s výjimkou ani s volbou.
Zdravotní pojištění stojí v jiném režimu. Zapojení zdravotních pojišťoven má být v první fázi dobrovolné: pojišťovny dostanou možnost předat vymáhání svých pohledávek správci daně, tedy finanční správě. Povinnost jim návrh podle tiskové zprávy neukládá.
Celá změna zatím existuje jen jako návrh. Žádné z uvedených pravidel není schváleným zákonem a jaké náklady by finanční úřady u pojistného dlužníkům účtovaly, určí až konečné znění. Srovnání nákladů proto ukazuje, kolik vymáhání stojí podle předpisů účinných dnes, nikoli kolik bude stát od roku 2028.
Kolik dnes stojí exekuce u soudního exekutora
Odměnu soudního exekutora upravuje exekutorský tarif, tedy vyhláška č. 330/2001 Sb., zde ve znění účinném od 1. ledna 2026. Základem odměny za exekuci na peněžitou částku je výše vymoženého plnění, do které se nezapočítávají náklady exekuce ani náklady oprávněného, tedy věřitele. Odměna se tak počítá z toho, co exekutor skutečně vymůže, nikoli z celkové výše dluhu, pokud se ho nepodaří vymoci celý.
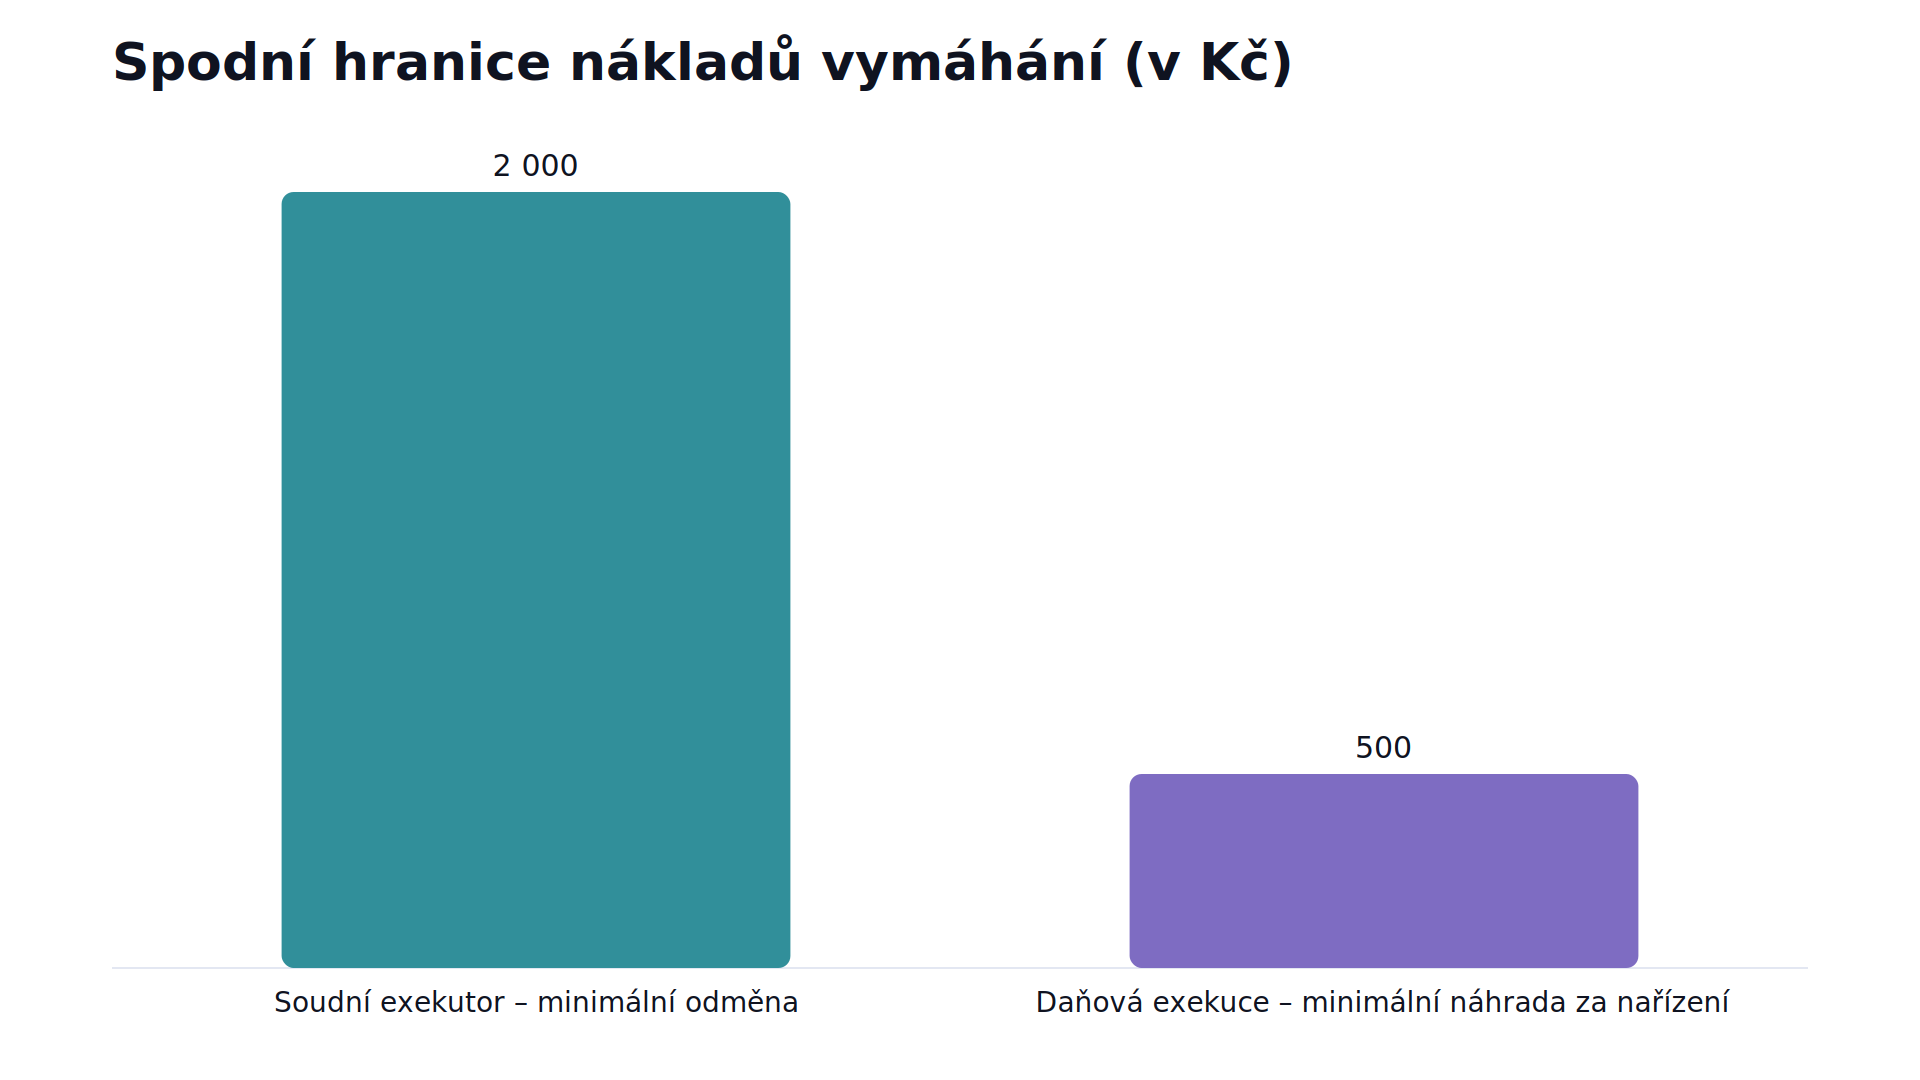
Ze základu do 3 000 000 Kč činí odměna 15 %. Tarif zároveň stanoví spodní hranici: odměna je nejméně 2 000 Kč. K odměně se připočítává paušální náhrada hotových výdajů, tedy pevná částka místo vyúčtování jednotlivých výdajů exekutora. Činí 3 500 Kč u exekuce, v níž vymáhané plnění nepřesahuje 5 000 Kč, a 4 500 Kč u ostatních exekucí.
Tarif odměňuje rychlou úhradu. Zaplatí-li povinný, jak předpis dlužníka označuje, vymáhaný nárok a uhradí-li zálohu na snížené náklady do 30 dnů od doručení výzvy, náleží exekutorovi odměna ve výši 50 % běžné odměny. Paušální náhrada se v takovém případě snižuje na 1 750 Kč u plnění do 5 000 Kč, respektive na 2 250 Kč u ostatních exekucí. Obě položky tedy klesají přesně na polovinu.
Kolik stojí daňová exekuce podle daňového řádu
Daňovou exekuci upravuje daňový řád, zákon č. 280/2009 Sb., opět ve znění účinném od 1. ledna 2026. Exekuční náklady tvoří tři položky: náhrada nákladů za nařízení daňové exekuce, náhrada nákladů za výkon prodeje a náhrada hotových výdajů. Hradí je dlužník, pokud exekuce nebyla provedena neoprávněně.
Náklady za nařízení daňové exekuce činí 2 % z vymáhané částky, nejméně 500 Kč a nejvýše 500 000 Kč. Stejnou sazbu a stejné hranice mají náklady za výkon prodeje, jenže ty dlužníkovi vznikají až zahájením dražby nebo zpeněžením předmětu exekuce mimo dražbu. Obě náhrady lze u téhož nedoplatku požadovat jen jednou.
Rozdíl mezi oběma soustavami pravidel nestojí jen v sazbě 15 % proti 2 %. U exekutora k odměně přistupuje paušál v pevné výši, kdežto daňová exekuce účtuje druhou dvouprocentní položku až zahájením dražby nebo zpeněžením předmětu exekuce.
| Položka | Soudní exekutor | Daňová exekuce |
|---|---|---|
| Předpis | vyhláška č. 330/2001 Sb., znění od 1. ledna 2026 | zákon č. 280/2009 Sb., znění od 1. ledna 2026 |
| Základní sazba | odměna 15 % ze základu do 3 000 000 Kč | náhrada za nařízení 2 % z vymáhané částky |
| Spodní hranice | 2 000 Kč | 500 Kč |
| Horní hranice | sazba 15 % platí pro základ do 3 000 000 Kč | 500 000 Kč |
| Výdaje | paušál 3 500 Kč (plnění do 5 000 Kč), jinak 4 500 Kč | náhrada hotových výdajů, výši tabulka neuvádí |
| Při prodeji majetku | – | další 2 % za výkon prodeje, jen při dražbě nebo zpeněžení |
| Úhrada do 30 dnů od výzvy | odměna 50 %, paušál 1 750 Kč, respektive 2 250 Kč | – |
Pomlčka označuje položky, které srovnání neuvádí.
Tentýž dluh ve dvou režimech: modelový výpočet
Výpočet je ilustrativní. Částky dluhu jsou smyšlené, sazby pocházejí z obou předpisů ve znění od 1. ledna 2026. Výpočet zahrnuje u exekutora jen odměnu a paušální náhradu hotových výdajů, nikoli další náklady exekuce ani náklady oprávněného. U daňové exekuce nezahrnuje náhradu hotových výdajů, kterou daňový řád mezi exekuční náklady řadí, ale kterou výpočet nevyčísluje; skutečný účet daňové exekuce tak může být vyšší.
Modelový dlužník dluží na pojistném 40 000 Kč a celá částka se vymůže. Exekutorská odměna 15 % z 40 000 Kč činí 6 000 Kč, s paušálem 4 500 Kč dohromady 10 500 Kč. Zaplatí-li dlužník do 30 dnů od výzvy, klesne odměna na polovinu, tedy na 3 000 Kč, a paušál na 2 250 Kč, celkem 5 250 Kč. Náhrada za nařízení daňové exekuce by při sazbě 2 % činila 800 Kč. Rozdíl proti plné exekutorské variantě dělá 9 700 Kč, proti variantě s rychlou úhradou 4 450 Kč. Kdyby došlo i na dražbu, přibyla by další 2 %, tedy 800 Kč, a daňová exekuce by stála 1 600 Kč.
Při dluhu 100 000 Kč vychází exekutorská odměna 15 % na 15 000 Kč a s paušálem 4 500 Kč na 19 500 Kč. Při úhradě do 30 dnů činí poloviční odměna 7 500 Kč a s paušálem 2 250 Kč celkem 9 750 Kč. Náhrada za nařízení daňové exekuce by byla 2 000 Kč, s výkonem prodeje 4 000 Kč. Proti plné exekutorské variantě jde o rozdíl 17 500 Kč, proti zrychlené o 7 750 Kč.
V poměru k výši dluhu vychází rozdíl nejostřeji u malého dluhu. Při nedoplatku 4 000 Kč by 15 % činilo jen 600 Kč, takže nastupuje minimální odměna 2 000 Kč; protože vymáhané plnění nepřesahuje 5 000 Kč, paušál činí 3 500 Kč. Náklady u exekutora dosahují 5 500 Kč, o 1 500 Kč víc než samotný dluh. U daňové exekuce by 2 % z této částky činila 80 Kč, platí tedy minimum 500 Kč. I samotný rozdíl mezi oběma režimy, 5 000 Kč, převyšuje výši dluhu. Variantu s úhradou do 30 dnů výpočet u tak malého dluhu neuvádí, protože by polovina odměny vyšla pod minimem 2 000 Kč.
U obou větších dluhů stojí i exekutorská varianta s rychlou úhradou víc než daňová exekuce včetně dražby.
Ministerstvo slibuje úspory, úspěšnost vymáhání je sporná
Podle ministerstva financí jsou pohledávky na veřejném zdravotním pojištění dnes často vymáhány soudními exekutory a jsou proto spojeny s výrazně vyššími náklady než daňová exekuce. Ministerstvo od změny očekává úspory na straně institucí spravujících pojistné i na straně dlužníků. Jde o hodnocení a očekávání úřadu, nikoli o vyčíslený odhad; tisková zpráva žádnou částku úspor neuvádí. Modelový výpočet směr tohoto tvrzení podle dnešních sazeb potvrzuje.
Ministryně financí argument formuluje obecně.
„Chceme zjednodušit postupy, využít zkušenosti a zázemí finanční správy a snížit náklady spojené s vymáháním. Výsledkem bude efektivnější systém, který bude lépe fungovat pro občany i pro stát“, Alena Schillerová, ministryně financí.
Citace slibuje nižší náklady vymáhání, neříká však, zda a jak se projeví v účtu, který dostane dlužník. Odpověď závisí na tom, jaká pravidla pro náklady schválený zákon u pojistného stanoví.
Sporná je naopak otázka, kolik stát při vymáhání skutečně vybere. Podle propočtu Exekutorské komory má celní správa při vymáhání úspěšnost kolem 3 %. Ministerstvo financí tyto kalkulace odmítá. Obě pozice popsal server ceska-justice.cz. Propočet komory se přitom týká celní správy, nikoli finančních úřadů.
Pro dlužníka mají úspěšnost vymáhání a sazby nákladů odlišnou váhu. Úspěšnost vymáhání rozhoduje o tom, kolik stát a pojišťovny inkasují. O tom, kolik zaplatí dlužník, jehož dluh se vymůže, rozhodují sazby nákladů – a ty podle modelového výpočtu dnes mluví ve prospěch daňové exekuce.
Co z toho plyne pro dlužníky na sociálním a zdravotním pojištění
Dlužníka na sociálním pojistném by se návrh v podobě z tiskové zprávy týkal bez výjimky: pohledávky správ sociálního zabezpečení by přešly na finanční úřady. Kdyby se u nich uplatnily náklady podle dnešního daňového řádu, vymáhání by ho podle modelového výpočtu stálo zlomek částky, kterou dnes účtuje soudní exekutor.
U zdravotního pojištění rozhodne v první fázi pojišťovna, zda vymáhání svých pohledávek finanční správě předá. Pokud pojišťovna možnost předání nevyužije, zůstává vymáhání v dosavadním režimu, v němž se podle ministerstva dluhy na zdravotním pojištění dnes často vymáhají prostřednictvím soudních exekutorů.
Dnešní tarif obsahuje jedno pravidlo, které má pro dlužníka váhu bez ohledu na návrh: při úhradě vymáhané částky a zálohy na snížené náklady do 30 dnů od doručení výzvy se odměna exekutora i paušál snižují na polovinu.
Výhledově se úspora pro dlužníky rozhodne na dvou místech mimo jejich dosah. Prvním je text zákona, který určí, jaké náklady budou finanční úřady u pojistného účtovat. Druhým jsou rozhodnutí zdravotních pojišťoven, zda levnější cestu vůbec otevřou. Ministerstvo zatím uvedlo směr, nikoli rozsah; čísla, která tisková zpráva vynechala, ukazují, že v modelových případech jde o rozdíl v tisících korun na jednom dluhu.
Fakta v kostce
- Návrh ministerstva financí: od 1. ledna 2028 by vymáhání nedoplatků na pojistném převzaly finanční úřady
- Tisková zpráva: 15. července 2026
- Sociální pojištění: všechny pohledávky České správy sociálního zabezpečení a územních správ sociálního zabezpečení
- Zdravotní pojištění: zapojení pojišťoven v první fázi dobrovolné
- Odměna soudního exekutora: 15 % ze základu do 3 000 000 Kč, nejméně 2 000 Kč (vyhláška č. 330/2001 Sb., znění od 1. ledna 2026)
- Paušál exekutora: 3 500 Kč u plnění do 5 000 Kč, jinak 4 500 Kč
- Úhrada do 30 dnů od výzvy: odměna exekutora 50 %, paušál 1 750 Kč, respektive 2 250 Kč
- Daňová exekuce: 2 % za nařízení, nejméně 500 Kč a nejvýše 500 000 Kč (zákon č. 280/2009 Sb., znění od 1. ledna 2026)
- Výkon prodeje v daňové exekuci: další 2 %, jen při dražbě nebo zpeněžení
- Úspěšnost vymáhání: sporná; podle propočtu Exekutorské komory u celní správy kolem 3 %, ministerstvo financí kalkulace odmítá
Porovnejte poplatky českých bank
Rozebírá, kam se na trhu přesouvá marže a co čísla v sazebnících znamenají. Hledá souvislosti za jednotlivými poplatky.
Více od: Vít Procházka →