Případné zvýšení sazeb ČNB v listopadu by splátku modelové hypotéky zvedlo o stovky korun. Víc rozhodne trh a konec fixace
Bankovní rada ČNB bude 5. 11. 2026 rozhodovat mezi stabilitou a růstem sazeb. Případné zvýšení by splátku modelové hypotéky 3,5 milionu Kč na 25 let zvedlo o stovky korun měsíčně, trh ji ale od března zvedl o téměř dva tisíce. Nejvíc nové sazby pocítí domácnosti, kterým letos a v příštích dvou letech končí fixace sjednaná za levnějších podmínek.
Listopadové jednání České národní banky má pro splátky hypoték menší váhu, než mu přisuzuje veřejná debata. Případné zvýšení základní sazby by měsíční splátku modelové hypotéky 3,5 milionu Kč na 25 let zvedlo o stovky korun. Trh ji mezitím od jara zvedl o téměř dva tisíce, a domácnosti, kterým letos a v příštích dvou letech končí fixace sjednaná za levnějších podmínek, čeká skok, s nímž se jedno rozhodnutí centrální banky nedá srovnat. O tom, kolik bude hypotéka stát, tak víc než samotný listopad rozhodnou tržní sazby a okamžik, kdy domácnostem skončí fixace.
Volba mezi stabilitou a růstem sazeb ČNB
Bankovní rada ČNB se k měnověpolitickému jednání sejde 5. 11. 2026, poslední jednání roku má v kalendáři na 17. 12. 2026. Rozhoduje o dvoutýdenní repo sazbě, zkráceně 2T repo sazbě, která slouží jako základní úroková sazba centrální banky a od níž se odvíjí cena krátkodobých peněz v ekonomice. Ta od 19. 6. 2026 činí 3,75 %. Na tuto úroveň ji rada zvýšila 18. 6. 2026 a na zářijovém jednání 17. 9. 2026 ji ponechala beze změny.
Podstatnější než samotné číslo je věta, kterou rada v září připojila. Podle jejího prohlášení bude na příštím jednání rozhodovat mezi stabilitou a růstem úrokových sazeb. Snížení tedy ve hře není, otevřená zůstává jen otázka, zda sazba zůstane na 3,75 %, nebo poroste. Rozhodnutí bankovní rady a kalendář jejích jednání zveřejnila Česká národní banka.
Měřítkem pro úvahu, co by listopadové zvýšení udělalo se splátkou, může být červnový krok o čtvrt procentního bodu.
Proč se o zvýšení mluví a proč není jisté
Argumenty pro další zpřísnění formulovala rada sama. Rizika výhledu inflace v září vyhodnotila v souhrnu jako proinflační, tedy taková, která spíše tlačí ceny nahoru. Zároveň konstatovala, že jádrová inflace nadále setrvává na vyšších úrovních. Jádrová inflace nezahrnuje položky s výrazným kolísáním cen a centrální banka ji může svou politikou ovlivnit nejlépe.
Data, která přišla po zářijovém jednání, ten obraz spíše potvrdila. Meziroční inflace v září podle Českého statistického úřadu zrychlila na 2,5 % ze srpnových 1,9 % a byla o 0,3 procentního bodu vyšší, než předpokládala prognóza ČNB. Jádrová inflace zrychlila o desetinu procentního bodu na 3,1 %. Zářijová čísla statistického úřadu zveřejnila ČTK.
Guvernér Aleš Michl už v září řekl, že se ČNB nebude rozpakovat:
„zvýšit sazby, pokud to situace bude vyžadovat“, Aleš Michl, guvernér ČNB.
Ekonom poradenské společnosti Ecovis Jan Slabý po zveřejnění zářijové inflace usoudil, že podle současného trendu může inflace do konce roku zrychlit ke 3 %, což bude zvyšovat pravděpodobnost další úpravy sazby ČNB.
Podle analytiků, které oslovila ČTK, roste pravděpodobnost, že rada v listopadu sazby zvýší. Jde o jejich odhad, nikoli o rozhodnutí, a rada má v ruce i argumenty pro vyčkávání. Ve stejném zářijovém prohlášení uvedla, že červnové zvýšení vedlo prozatím k dostatečnému zpřísnění měnových podmínek a že finanční podmínky zpřísnil i růst delších úrokových sazeb. Analytik Banky Creditas Petr Dufek po zářijovém jednání upozornil, že centrální banka si může dovolit počkat. Postavení ČNB popsal slovy:
„stále poměrně komfortní vyčkávací prostor“, Petr Dufek, analytik Banky Creditas.
Svůj argument opřel o to, že sazba ČNB je o 125 bazických bodů nad sazbou Evropské centrální banky (ECB). Bazický bod je setina procentního bodu. Dufek přitom sám připustil, že pravděpodobnost zvýšení v příštích měsících se po zářijovém jednání zvýšila. Výsledek listopadového jednání tedy předem dán není a pro odhad splátek zůstává otevřenou proměnnou.
Cesta od sazby ČNB ke splátce hypotéky vede přes swapy
Hypotéka s fixací, tedy s obdobím, po které banka garantuje sjednanou úrokovou sazbu, se neúročí přímo sazbou ČNB. Nejčastější referenční sazbou pro fixaci hypoték je podle ČNB tříletá sazba IRS. Zkratka označuje úrokový swap, obchod, v němž si strany vyměňují pevný úrok za pohyblivý; jeho cena proto vyjadřuje, jaké sazby trh očekává v příštích letech, a ne jen to, kde sazba centrální banky stojí dnes.
Tříletá korunová swapová sazba, od níž se odvíjí úročení hypoték s tříletou fixací, se podle serveru Hypoindex.cz od začátku konfliktu na Blízkém východě zvýšila přibližně o 1,5 procentního bodu a k 26. 10. 2026 se pohybuje kolem 4,9 %. To je víc než současná 2T repo sazba 3,75 %. Trh tedy peníze, ze kterých se tříleté fixace počítají, zdražil sám, ještě než rada v listopadu cokoli rozhodne. Růst delších sazeb bankovní rada výslovně zaznamenala už v září, když uvedla, že zpřísnil finanční podmínky.
Jak se dražší tržní peníze promítají do nabídky bank, popsal hypoteční analytik společnosti Swiss Life Select Jiří Sýkora. Banky podle něj zdražují víc delší fixace, zatímco jednoleté se některé z nich snaží držet atraktivnější.
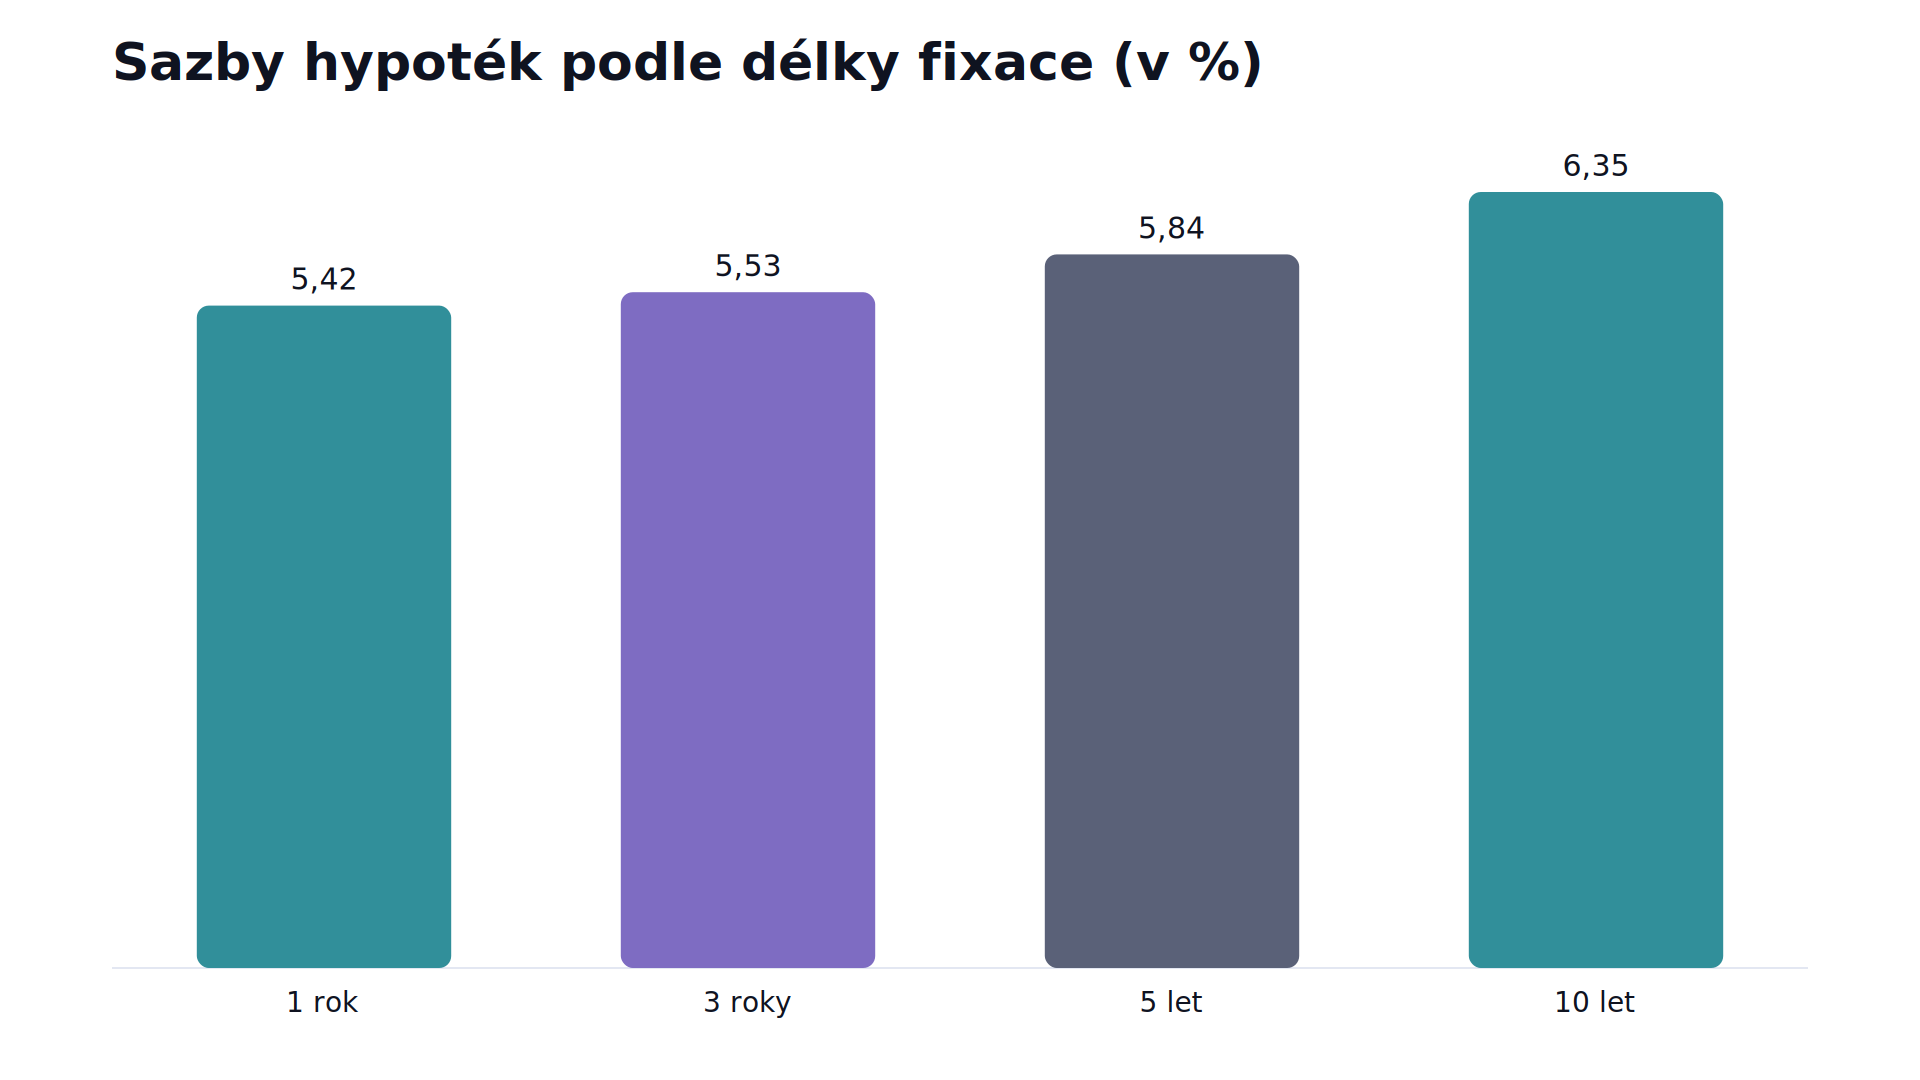
Říjnová tabulka Swiss Life Hypoindexu ukazuje, kolik dnes stojí jednotlivé délky fixace. Index vyjadřuje průměrnou nabídkovou sazbu hypoték pro LTV do 80 %; LTV je poměr výše úvěru k hodnotě zastavené nemovitosti. V říjnu 2026 stála jednoletá fixace průměrně 5,42 %, tříletá 5,53 %, pětiletá 5,84 % a desetiletá 6,35 %. U úvěrů s LTV nad 80 % je nabídka dražší ve všech délkách fixace, tříletá vychází na 5,84 %. Delší jistota se tak platí vyšší sazbou a rozdíl mezi jednoletou a desetiletou fixací je větší než celý krok, o kterém bude rada rozhodovat.
Kolik by přidalo zvýšení o čtvrt procentního bodu a kolik už přidal trh
Ani samotné zvýšení sazby ČNB se do hypoték nepromítá jedna ku jedné. Po červnovém zvýšení odhadovala hypoteční specialistka FinGO Jana Vaisová, že úroky hypoték po kroku centrální banky porostou o 0,2 až 0,3 procentního bodu. U hypotéky 5 milionů Kč na 20 let by to podle ní znamenalo nárůst měsíční splátky zhruba o 1 500 Kč. U většího úvěru s kratší splatností tak dopad jediného kroku ČNB stovky korun překračuje.
Tržní pohyb přitom v posledních měsících takový krok předstihl. Průměrná nabídková sazba hypoték podle Swiss Life Hypoindexu vzrostla jen v říjnu 2026 meziměsíčně o 0,28 procentního bodu na 5,79 %, tedy o víc než čtvrt procentního bodu, a to po zářijovém jednání, na kterém ČNB sazby ponechala. V březnu 2026 činil index 4,89 %, v září 5,51 %. Údaje indexu i modelovou hypotéku zveřejnil Hypoindex.cz.
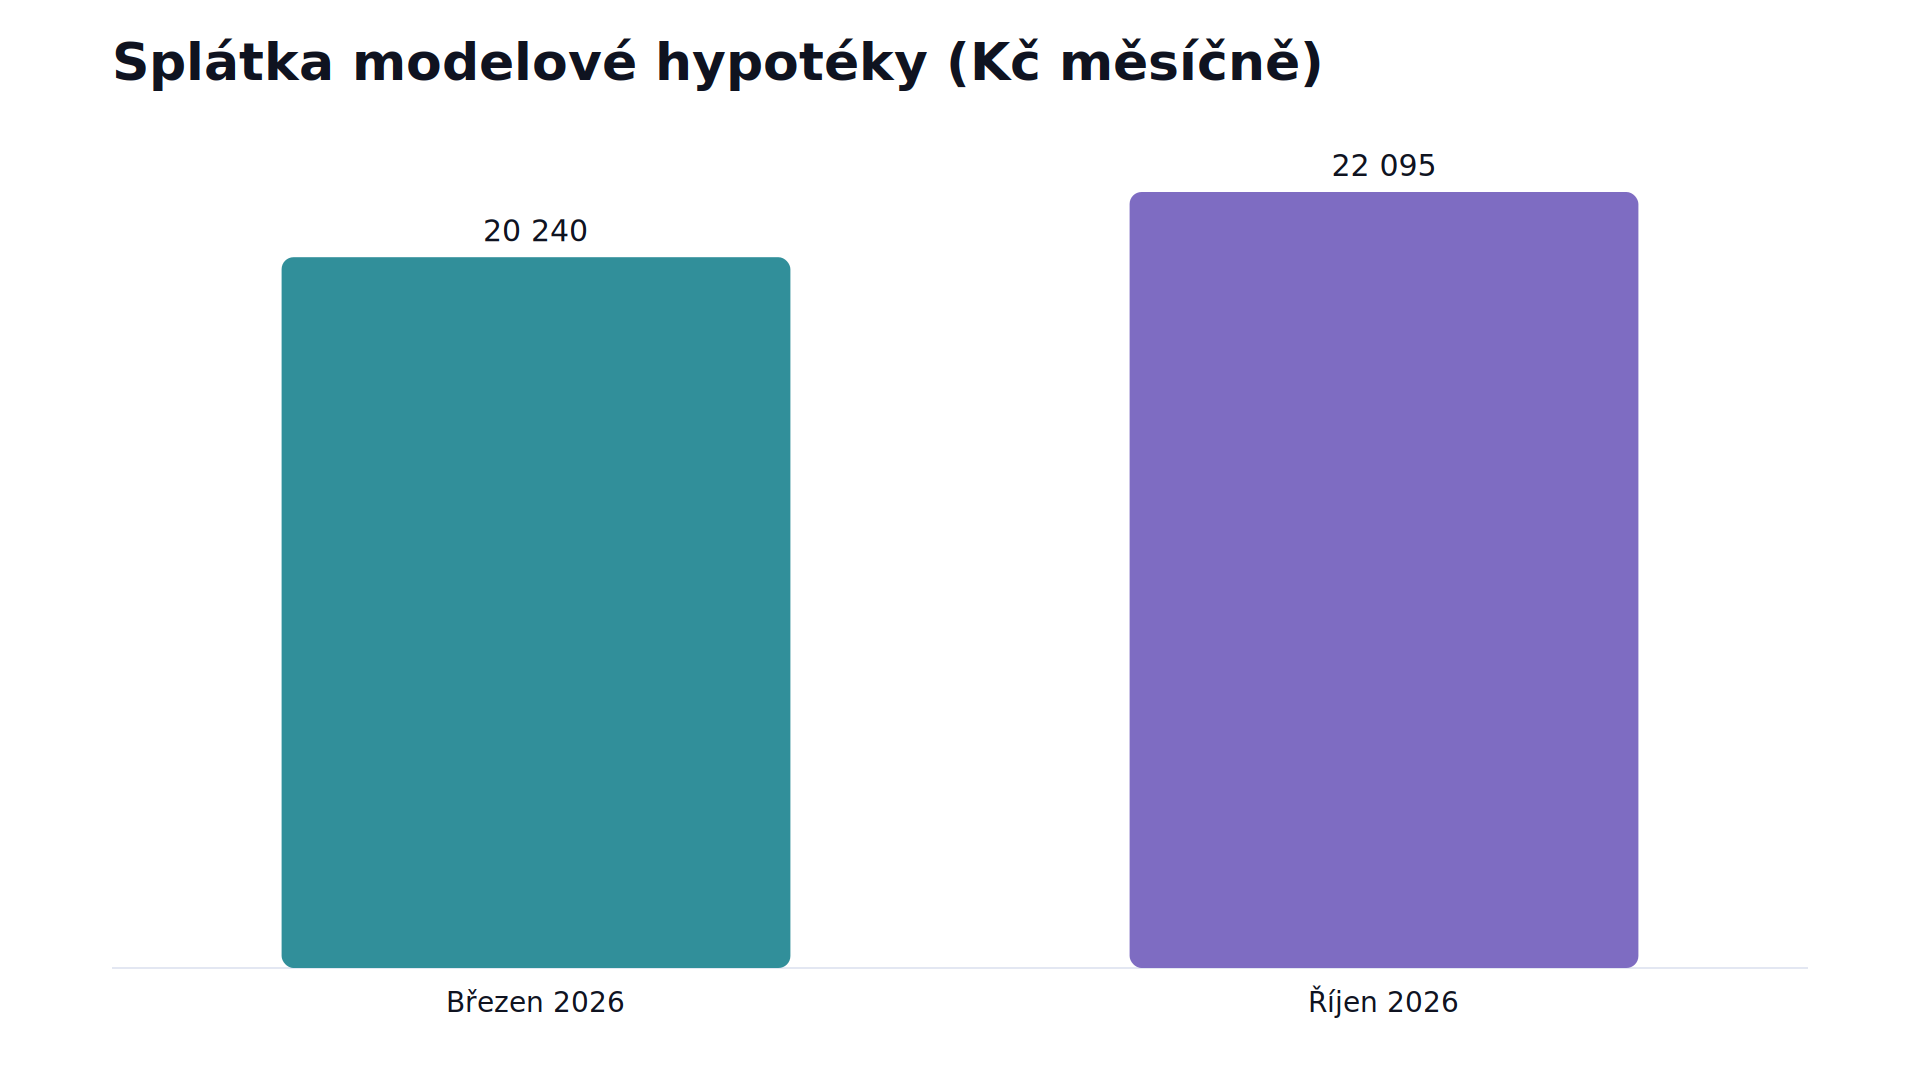
Řekněme, že domácnost sjednává modelovou hypotéku 3,5 milionu Kč na 25 let, se kterou Hypoindex.cz počítá. Při březnové průměrné nabídkové sazbě 4,89 % by jí vycházela měsíční splátka asi 20 240 Kč, při říjnových 5,79 % zhruba 22 095 Kč. Sazba tedy od března stoupla o 5,79 − 4,89 = 0,90 procentního bodu a splátka o 22 095 − 20 240 = 1 855 Kč měsíčně, za rok o 1 855 × 12 = 22 260 Kč.
Na jeden procentní bod sazby připadá v tomto pásmu zhruba 1 855 ÷ 0,90 = 2 061 Kč měsíční splátky. Jde o přiblížení, které předpokládá, že každá desetina procentního bodu přidá v tomto rozmezí přibližně stejnou částku. Kdyby se do sazby modelové hypotéky celé promítlo zvýšení o čtvrt procentního bodu, jaké ČNB provedla v červnu, splátka by vzrostla o 2 061 ÷ 4 = 515 Kč měsíčně, tedy o 515 × 12 = 6 180 Kč ročně. V pásmu, které odhaduje Vaisová, vychází 2 061 × 0,2 = 412 Kč až 2 061 × 0,3 = 618 Kč měsíčně.
Proti tomu stojí 1 855 Kč, které modelové splátce přidal trh od března. Tržní nárůst je tak zhruba 1 855 ÷ 515 = 3,6krát vyšší než dopad kroku centrální banky o čtvrt procentního bodu. Listopadové rozhodnutí v tomto výpočtu rozhoduje o stovkách korun, vývoj nabídkových sazeb od jara už rozhodl o částce blížící se dvěma tisícům.
Nejvíc to ponesou domácnosti, kterým končí fixace
Výpočet na modelové hypotéce popisuje domácnost, která za říjnových cen sjednává nový úvěr. Mnohem větší skok čeká ty, kdo svou dosavadní sazbu sjednali v době levnějších peněz a teď ji musejí obnovit. Data o končících fixacích zveřejnila Česká národní banka v boxu Zprávy o měnové politice z jara 2026.
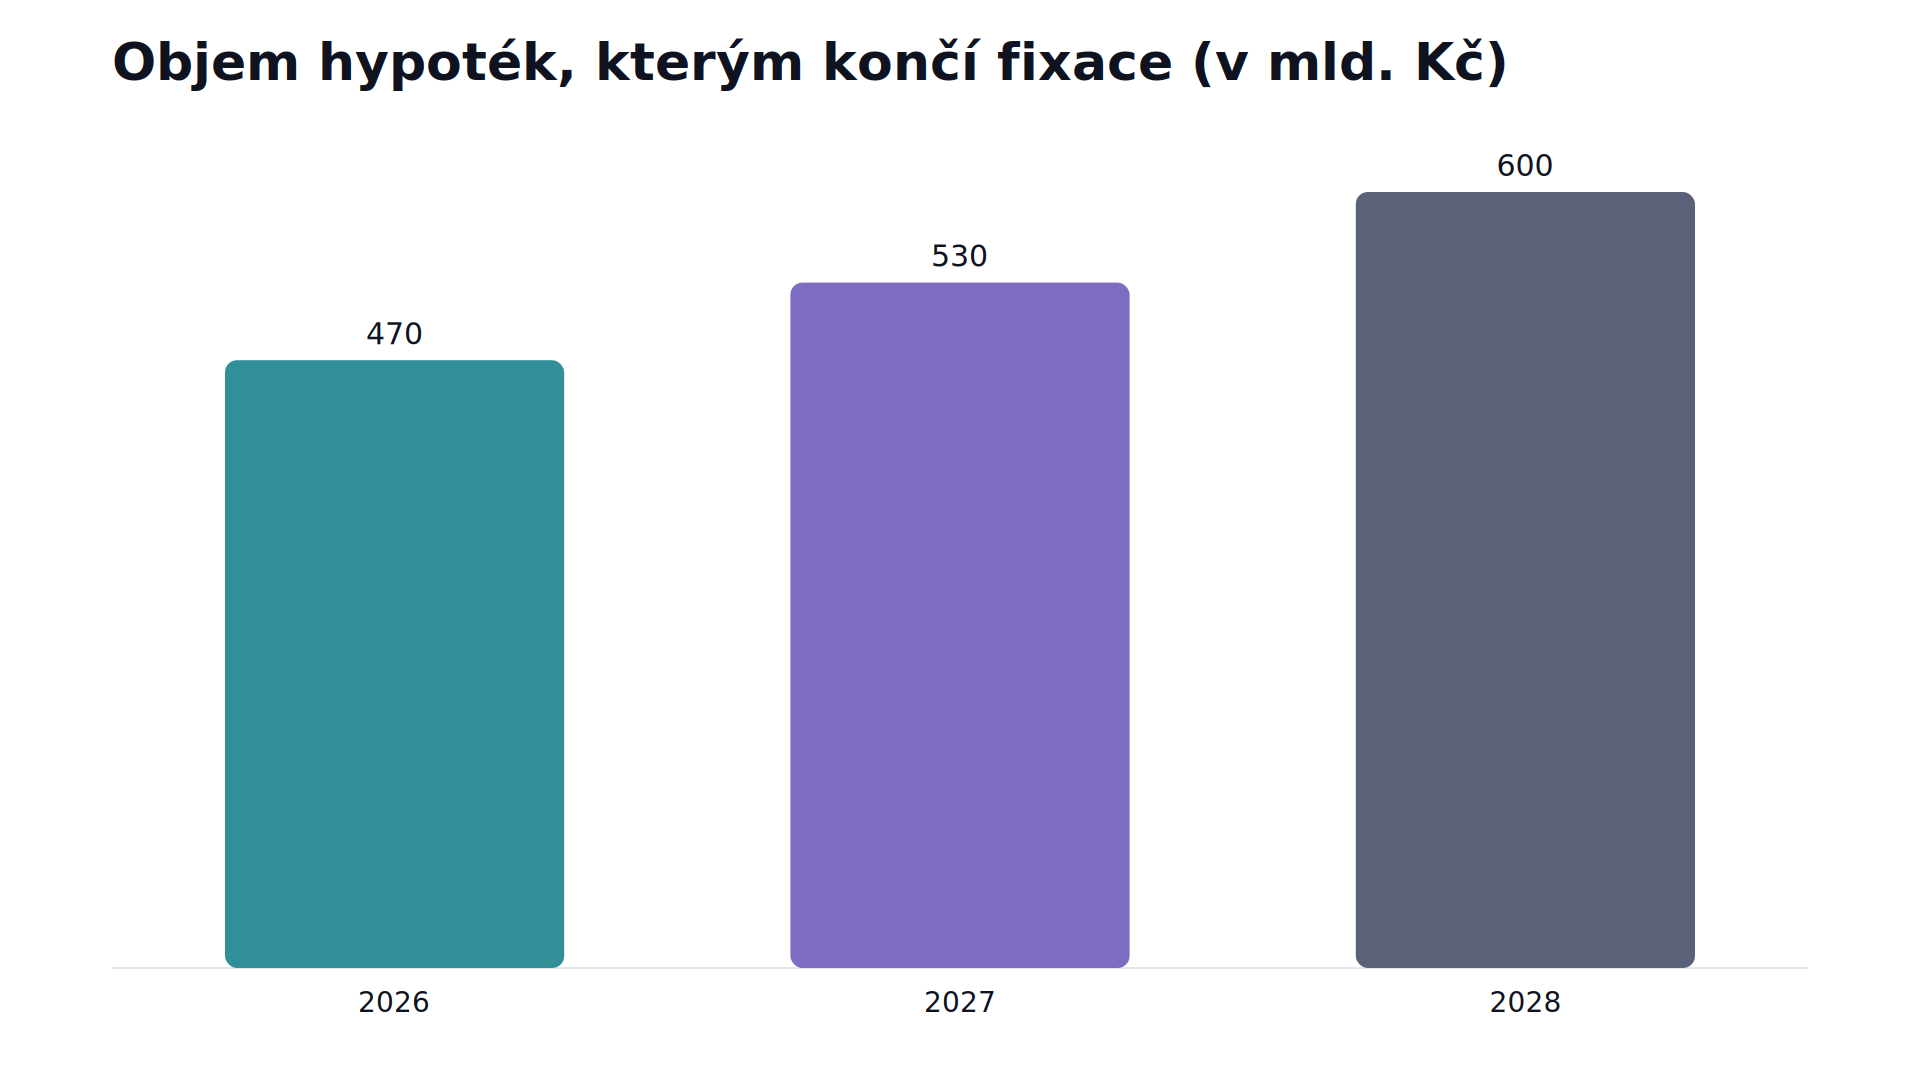
Podle ČNB v roce 2026 končí fixace hlavně u úvěrů poskytnutých v roce 2021, se zůstatkem jistin přibližně 470 mld. Kč a průměrnou stávající sazbou 3,2 %. V roce 2027 by se mělo refinancovat zhruba 530 mld. Kč a v roce 2028 nejméně 600 mld. Kč hypoték, jejichž průměrná stávající sazba dosahuje 4,3 %.
Problém ještě prohlubuje struktura trhu. V roce 2025 mělo podle ČNB 94 % sjednaných hypoték fixaci na tři roky nebo kratší. Naprostá většina hypoték sjednaných v roce 2025 se tak k nové sazbě dostane nejpozději v roce 2028 a tržní sazby, které platí v okamžiku konce fixace, pro ně mají opakovaně větší význam než jakékoli jednotlivé rozhodnutí centrální banky.
ČNB odhadla, že domácnostem s refinancovanou hypotékou vzroste v roce 2026 splátka přibližně o 15 %, v průměru asi o 1 900 Kč měsíčně. U tohoto čísla platí podstatná výhrada: box vyšel 11. 5. 2026, tedy před červnovým zvýšením sazeb, a nezachycuje ani říjnový růst nabídkových sazeb. Skutečný nárůst u domácností refixujících na podzim proto odhad z jara nemusí vystihovat.
Pro roky 2027 a 2028 počítá ČNB v základním odhadu s navýšením splátek refinancovaných hypoték zhruba o 4 %, resp. 3 %. Připojila ale i scénář, v němž by se sazby držely o 1 procentní bod výš než v prosinci 2025. V něm by se splátka refinancované hypotéky zvýšila v roce 2027 o 2 300 Kč a v roce 2028 o 2 800 Kč. Tříletá swapová sazba se mezitím podle Hypoindex.cz od začátku konfliktu na Blízkém východě zvedla přibližně o 1,5 procentního bodu. Výchozí body obou údajů se liší, takže je nelze přímo porovnat, směr vývoje ale ukazuje, že scénář vyšších sazeb není jen akademické cvičení.
Řekněme, že domácnost v roce 2026 obnovuje úvěr s průměrnou stávající sazbou 3,2 %, jakou ČNB uvádí pro letos končící fixace, a získá průměrnou říjnovou nabídku tříleté fixace 5,53 % podle Swiss Life Hypoindexu. Její sazba stoupne o 5,53 − 3,2 = 2,33 procentního bodu. U úvěru s průměrnou sazbou 4,3 %, jaká platí pro fixace končící v letech 2027 a 2028, by za stejné nabídky šlo o 5,53 − 4,3 = 1,23 procentního bodu. Oba skoky jsou několikanásobkem čtvrt procentního bodu, o kterém bude bankovní rada rozhodovat. Kolik to udělá v korunách, závisí na zůstatku a zbývající splatnosti konkrétního úvěru.
Co z toho plyne pro domácnost před refixací
Listopadové jednání ČNB je skutečná událost, ale pro rozpočet domácnosti s hypotékou je to menší proměnná, než napovídá pozornost, které se mu dostává. Případné zvýšení by se do splátky modelové hypotéky promítlo v řádu stovek korun, a ani to není jisté, protože rada v září nechala ve hře i stabilitu. Pokud v listopadu sazbu nezmění, má na rozhodnutí ještě prosincové jednání 17. 12. 2026.
Daleko víc váží dvě věci, které domácnost zná nebo může sledovat. První je termín konce vlastní fixace, protože právě tehdy se úvěr přecení podle tržních sazeb, které budou v tu chvíli platit. Druhou jsou samotné tržní sazby, tedy swapy a nabídka bank, které se od jara pohnuly mnohem víc než sazba ČNB. Pro domácnost, které fixace končí v příštích měsících, tak má smysl porovnávat aktuální nabídky různých délek fixace, a ne jen čekat na výsledek 5. 11. 2026. Žádná z délek fixace přitom není jistou volbou, protože kratší fixace vystaví dlužníka dalšímu přecenění dřív a delší se dnes platí vyšší sazbou.
Výhled je tedy střízlivý. I kdyby rada v listopadu sazby ponechala, téměř dva tisíce korun, o které trh od jara zvedl modelovou splátku, nikam nezmizí. Pro domácnosti s úvěry z let levnějších peněz se rozhodující okamžik neodehraje na zasedání bankovní rady, ale v den, kdy jim skončí fixace.
Fakta v kostce
- 2T repo sazba ČNB: 3,75 % od 19. 6. 2026, beze změny potvrzená 17. 9. 2026
- Červnové zvýšení: o čtvrt procentního bodu, rozhodnutí z 18. 6. 2026
- Příští jednání bankovní rady: 5. 11. 2026, poslední v roce 17. 12. 2026
- Inflace v září 2026 podle ČSÚ: 2,5 %, jádrová inflace 3,1 %
- Swiss Life Hypoindex: 4,89 % v březnu, 5,51 % v září a 5,79 % v říjnu 2026
- Splátka modelové hypotéky 3,5 milionu Kč na 25 let: asi 20 240 Kč v březnu, zhruba 22 095 Kč v říjnu 2026
- Odhad promítnutí zvýšení sazby ČNB do hypoték (Jana Vaisová, červen 2026): 0,2 až 0,3 procentního bodu
- Končící fixace podle ČNB: 2026 přibližně 470 mld. Kč s průměrnou sazbou 3,2 %, 2027 zhruba 530 mld. Kč a 2028 nejméně 600 mld. Kč s průměrnou sazbou 4,3 %
- Fixace na tři roky nebo kratší: 94 % hypoték sjednaných v roce 2025
- Odhad ČNB z 11. 5. 2026: splátka refinancované hypotéky v roce 2026 vyšší asi o 1 900 Kč měsíčně
Porovnejte poplatky českých bank
Rozebírá, kam se na trhu přesouvá marže a co čísla v sazebnících znamenají. Hledá souvislosti za jednotlivými poplatky.
Více od: Vít Procházka →