Refixace hypoték: letos podle ČNB splátky skočí nejvíc, o letech 2027 a 2028 ale rozhodnou sazby a krátké fixace
Letošní refixace hypoték, tedy konec fixací u úvěrů sjednaných hlavně v roce 2021, zvedá splátky podle České národní banky v průměru o 15 %, zhruba o 1900 Kč měsíčně. Roky 2027 a 2028 přinesou větší objemy, ale v základním odhadu menší skok. Riziko se přesouvá jinam: v roce 2025 mělo 94 % sjednaných hypoték fixaci na tři roky nebo kratší.
Letošní refixace hypoték jsou podle odhadu České národní banky nejbolestivější z let 2026 až 2028. Důvodem není objem končících fixací, ten v příštích dvou letech ještě poroste. Rozhoduje rozdíl mezi sazbou, za kterou si domácnosti kdysi půjčily, a sazbou, kterou jim banka nabídne při refixaci, tedy v okamžiku, kdy hypotéce skončí sjednaná doba pevné sazby a dlužník dostane sazbu novou. Právě tento rozdíl je letos největší, v dalších letech se zmenší – a kolik budou refixace v příštích letech doopravdy stát, nerozhodne ani tak počet končících smluv jako to, kam se pohnou úrokové sazby.
Úvěry z roku 2021 se vracejí za novou cenu
V roce 2026 končí fixace podle ČNB především u hypoték poskytnutých v roce 2021. Ten rok byl pro hypoteční trh přelomový. Dvoutýdenní repo sazba, tedy základní úroková sazba centrální banky, od níž se odvíjí cena peněz v celé ekonomice, stála od 11. 5. 2020 na 0,25 %. Během roku 2021 ji ČNB zvedla v pěti krocích až na 3,75 % s platností od 23. 12. 2021. Úvěry z tohoto roku tak vznikaly v prostředí, které se během dvanácti měsíců obrátilo naruby.
Centrální banka zasazuje letošek do širšího rámce. Podle ní se v letech 2025 až 2028 refinancuje značný objem úvěrů poskytnutých v letech 2020 až 2022 za mimořádně nízkých sazeb s fixací na pět až deset let. Letošní vlna je tedy jen jedním dílem delšího období, v němž se k bankám postupně vracejí hypotéky z doby levných peněz.
Repo sazba dnes činí 3,75 % s platností od 19. 6. 2026, předtím od 9. 5. 2025 stála na 3,50 %. Stojí tedy přesně tam, kam ji ČNB dostala v prosinci 2021, na konci roku, z něhož letos refixované hypotéky pocházejí. Tyto úvěry přitom vznikaly v roce, který začínal s repo sazbou 0,25 %. Jak ostrý je kontrast mezi podmínkami, za nichž si domácnosti tehdy půjčovaly, a podmínkami, za nichž dnes refixují, ukazuje odhad ČNB: letošní průměrné zvýšení splátky o 15 % převyšuje 4 % a 3 %, které centrální banka odhaduje pro roky 2027 a 2028.
Číselnou oporu pro celou úvahu dává rozbor, který vyšel 11. 5. 2026 jako box 3 Zprávy o měnové politice jaro 2026 a jehož autorkou je Eva Hromádková. Box zveřejnila Česká národní banka.
Kolik letošní refixace hypoték stojí domácnosti
Pro domácnosti s refinancovanou hypotékou znamená rok 2026 podle ČNB přibližně 15% zvýšení splátky, v průměru asi o 1900 Kč měsíčně. Kumulativní, tedy souhrnný dopad refinancování na výdaje domácností na splácení dluhu odhaduje centrální banka pro letošek přibližně na 2 mld. Kč.
Údaje o tom, jak velký objem úvěrů letos refixace čeká, se ve zdrojích liší. Box ČNB z jara 2026 uvádí, že zůstatek jistin hypoték s fixací končící letos dosáhne přibližně 470 mld. Kč při průměrné stávající sazbě 3,2 %. Server Peníze.cz 3. 6. 2026 s odkazem na ČNB napsal o 460 mld. Kč a průměrné sazbě 3,3 %. Který z údajů je přesnější, z dostupných textů nevyplývá, oba proto patří vedle sebe. Na směru úvahy rozpor nic nemění: v obou verzích jde o úvěry se stávající sazbou pod dnešní repo sazbou 3,75 % a ještě zřetelněji pod nabídkovými sazbami bank, které podle Swiss Life Hypoindexu začátkem října 2026 činily v průměru 5,79 %.
ČNB sama hodnotí letošní vlnu dvojím pohledem. Pro jednotlivé domácnosti může refixace znamenat zvýšenou zátěž, z makroekonomického pohledu, tedy pro ekonomiku jako celek, je ale dopad malý. Obě poloviny tohoto hodnocení platí současně a nevylučují se. Souhrnné dvě miliardy korun se ve výdajích všech domácností rozplynou, průměrné navýšení o 1900 Kč měsíčně v rozpočtu konkrétní rodiny nikoli.
Řekněme, že domácnost patří přesně do průměru, který ČNB uvádí, a splátka jí po refixaci vzroste o 1900 Kč měsíčně. Za rok to dělá 1900 × 12 = 22800 Kč navíc.
Roky 2027 a 2028: větší objem, menší rozdíl v sazbách
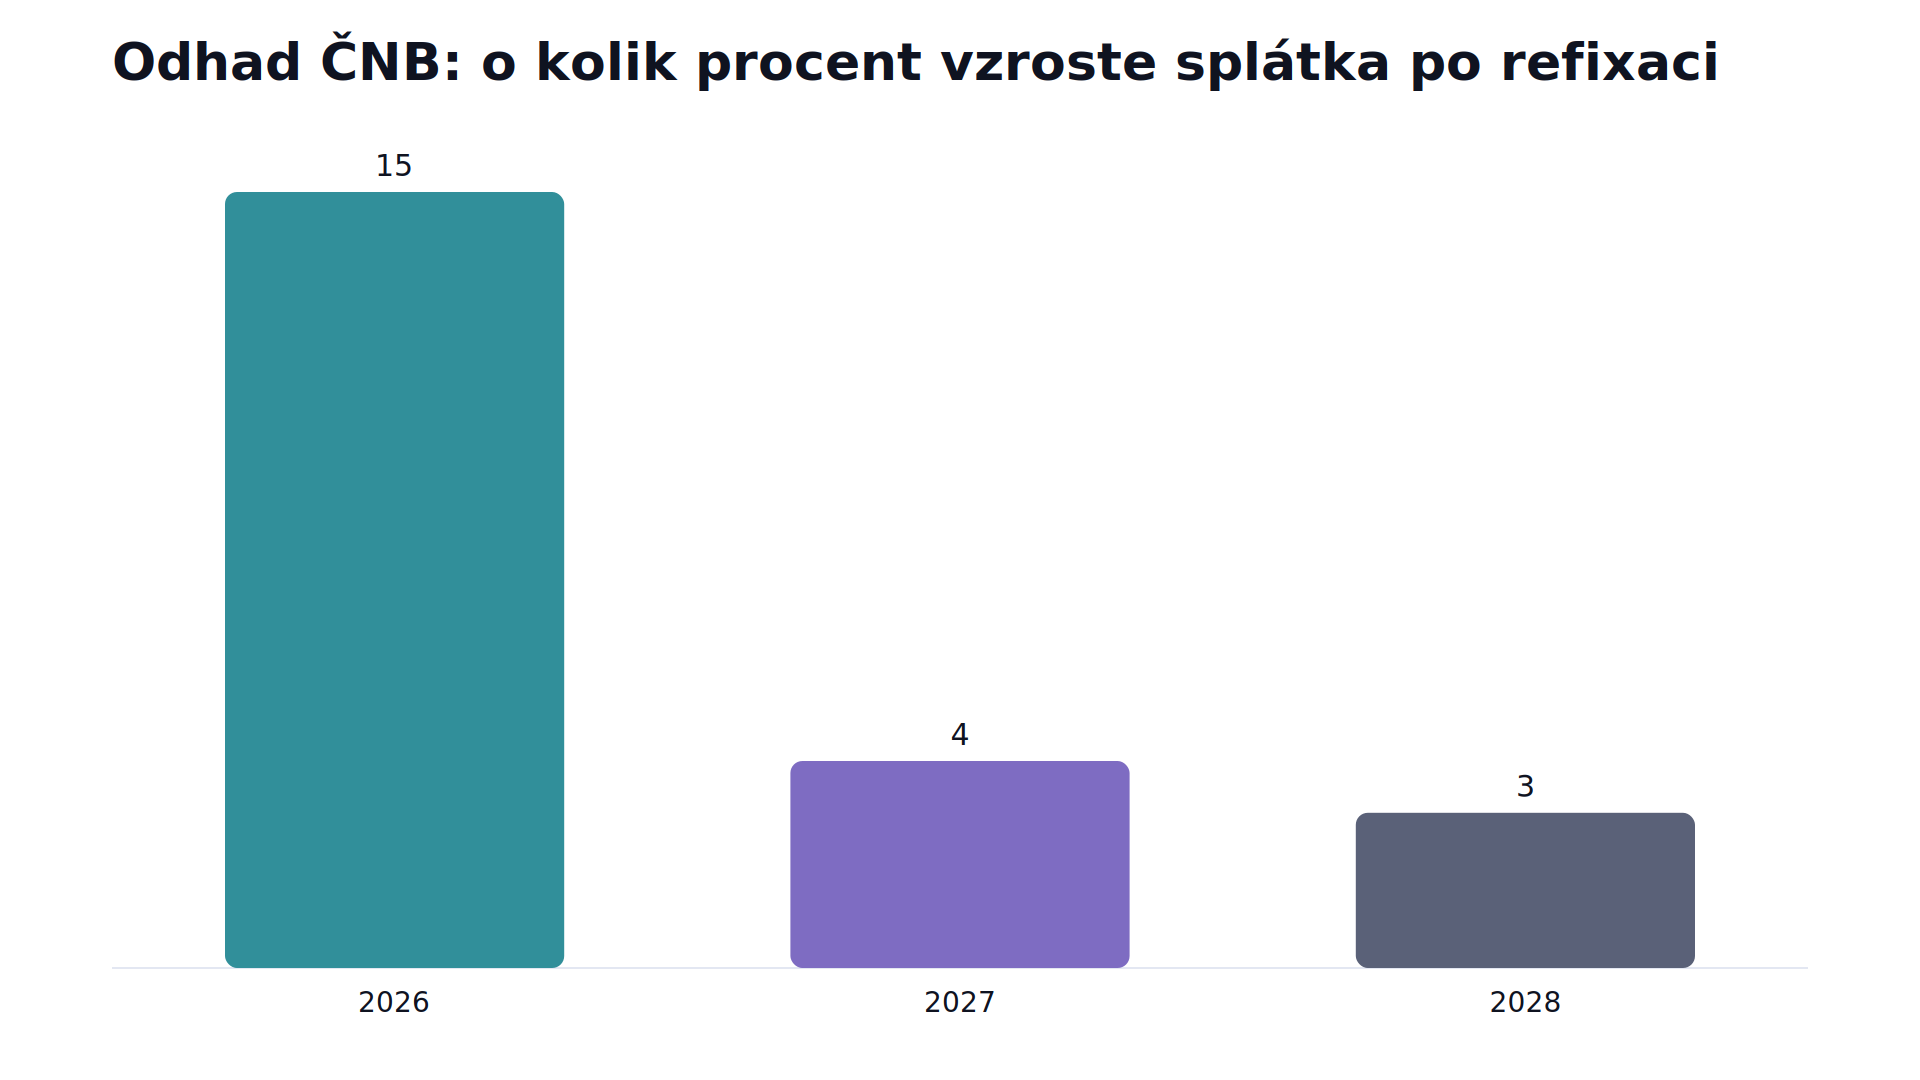
Podle objemů by nejtěžší měly přijít až příští roky. V roce 2027 by se podle ČNB mělo refinancovat zhruba 530 mld. Kč hypoték, v roce 2028 nejméně 600 mld. Kč. Odhad dopadu na splátky přesto vychází výrazně mírněji: pro rok 2027 přibližně 170 mil. Kč, pro rok 2028 zhruba 60 mil. Kč, což odpovídá navýšení splátky zhruba o 4 %, respektive 3 %.
Vysvětlení leží v původu těchto úvěrů. Průměrná stávající sazba hypoték refinancovaných v letech 2027 a 2028 činí podle ČNB 4,3 %. Tyto úvěry byly podle centrální banky sjednány v průměru za sazby jen o 0,2 procentního bodu nižší, než jaké trh nabízel v době psaní boxu. Domácnost, která při refixaci přechází ze sazby 4,3 % na sazbu jen o málo vyšší, pocítí změnu mnohem méně než ta, jíž letos končí fixace úvěru sjednaného v roce 2021.
Objem a dopad se tu tedy rozcházejí. Větší částka refinancovaných peněz neznamená větší šok, pokud se stará a nová sazba téměř kryjí. Mírnější roky 2027 a 2028 jsou ovšem výsledkem předpokladu o budoucích sazbách, nikoli jistotou – jak citlivý ten předpoklad je, ukazuje rizikový scénář ČNB.
Krátké fixace vracejí riziko domácnostem
Do stejného období se podle ČNB vejde ještě jedna skupina úvěrů. V letech 2024 a 2025 byly poskytnuty rekordní objemy nových úvěrů s fixací nejvýše na tři roky, které se budou refinancovat rovněž v letech 2025 až 2028. V roce 2025 mělo podle ČNB 94 % sjednaných hypotečních úvěrů fixaci na tři roky nebo kratší. Ještě v letech 2016 až 2023 přitom byla pětiletá fixace sjednána u 50 % objemu hypoték.
Trh se tak během krátké doby přesunul od pětileté fixace jako nejčastější volby ke krátkým fixacím. Kratší fixace znamená, že se hypotéka k nové sazbě vrací dřív a častěji, a s ní i otázka, kde budou sazby v tu chvíli. Domácnosti, které si v letech 2024 a 2025 zvolily nižší počáteční sazbu s krátkou fixací, tím na sebe převzaly část nejistoty, kterou by jinak nesla delší fixace.
„Nižší sazba na začátku neznamená automaticky levnější hypotéku v delším horizontu. Klient sice může získat nižší počáteční úrok, zároveň však na sebe bere větší riziko, že při další refixaci budou sazby vyšší“, Jiří Sýkora, hypoteční analytik Swiss Life Select.
Proměnu trhu dokládá i statistika nových smluv. Refixace v původní bance, které ČNB vede jako ostatní nová ujednání, dlouhodobě tvořily kolem 30 % všech nových hypotečních úvěrů. Podle boxu z jara 2026 jejich podíl činí okolo 46 %. Téměř polovinu nově sjednaných hypotečních úvěrů tak dnes netvoří nové hypotéky, ale staré úvěry s novou sazbou u téže banky.
Rizikový scénář a hranice odhadu ČNB
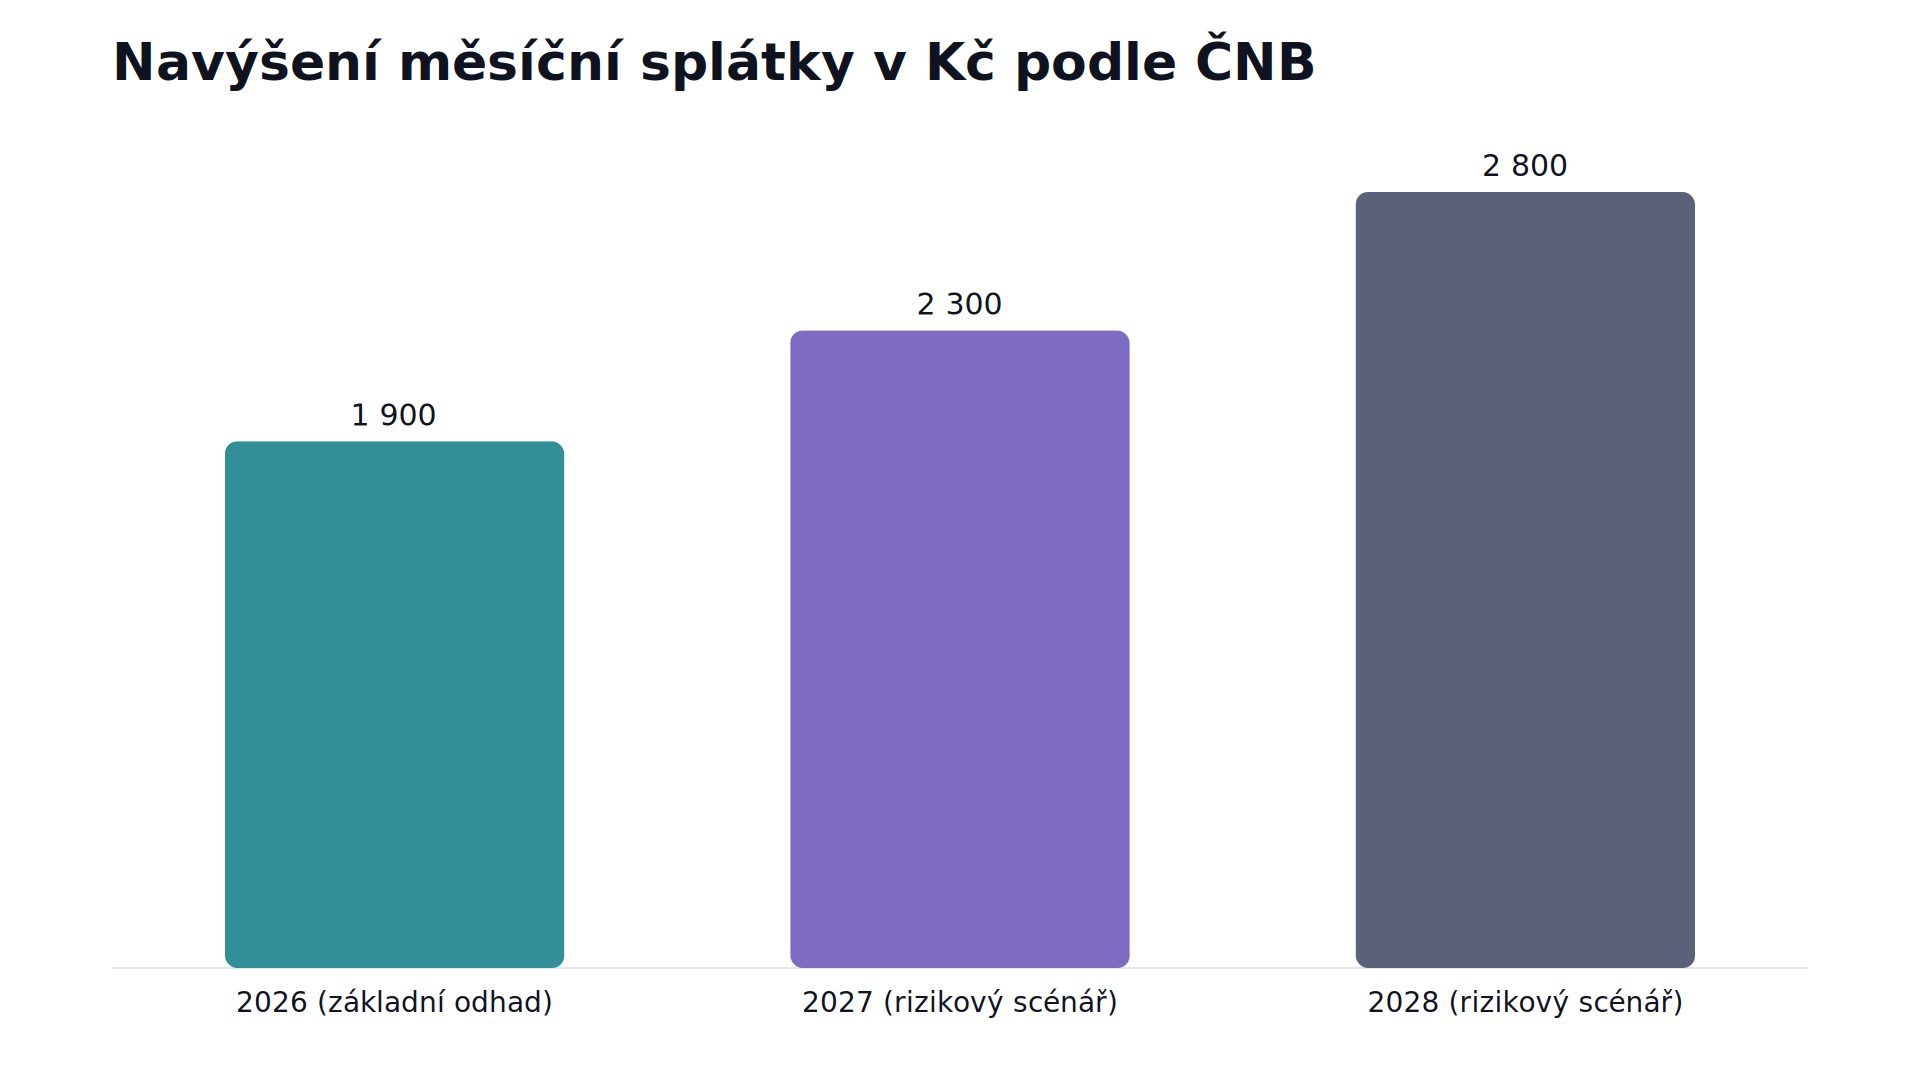
Jak křehký je klidnější obraz let 2027 a 2028, ukazuje rizikový scénář centrální banky. Pokud by sazby byly v příštích třech letech o 1 procentní bod výš než v prosinci 2025, kumulativní dopad změn splátek by v roce 2027 činil 2,6 mld. Kč při splátce vyšší o 2300 Kč. V roce 2028 by šlo až o 3 mld. Kč a o 2800 Kč vyšší splátku.
V takovém případě by se pořadí let obrátilo. Navýšení jedné splátky by v obou příštích letech převýšilo letošní průměr 1900 Kč a souhrnný dopad by přerostl letošní odhad 2 mld. Kč. Roky, které v základním odhadu vypadají jako dozvuk, by se staly dražšími než letošek, a to čistě kvůli sazbě. Právě zde se potkávají obě linie: rekordní objem krátkých fixací z let 2024 a 2025 znamená, že by vyšší sazby zasáhly víc domácností a dříve.
Odhad stojí na tom, jak ČNB vidí budoucí sazby. Predikovanou sazbu refinancovaných hypoték navazuje na výhled tříleté sazby IRS (sazby úrokových swapů na mezibankovním trhu, tedy obchodů, v nichž si banky vyměňují pevný úrok za pohyblivý), kterou označuje za nejčastější referenční sazbu pro fixaci hypotečních úvěrů. Změní-li se výhled této sazby, změní se i výsledek celého výpočtu.
Odhad má také hranici danou daty. Vychází ze šetření ČNB, které zahrnuje přibližně 1 milion úvěrů poskytnutých od července 2015 do prosince 2025. Hypotéky poskytnuté před rokem 2015, které dosud nebyly refinancovány, ve vzorku nejsou. Čísla tedy popisují novější úvěry a o nejstarších nerefinancovaných hypotékách nevypovídají.
Vývoj nabídkových sazeb během roku 2026 sleduje mimo jiné Swiss Life Hypoindex. Podle něj banky začátkem března 2026 nabízely hypotéky s průměrnou sazbou 4,89 %, začátkem září 5,51 % a začátkem října 5,79 % ročně, nejvíce od ledna 2024. U pětileté fixace a hypoték do 80 % zástavní hodnoty nemovitosti činila průměrná sazba podle téhož indexu začátkem října 5,84 %. Data indexu zveřejnil server Peníze.cz.
Hypoindex a odhad ČNB přitom nestojí na stejném měřítku. Index sleduje průměrnou nabídkovou sazbu bank, ČNB svůj odhad váže na tříletou sazbu IRS, a ze srovnání obou řad proto nelze vyčíst, zda se rizikový scénář už naplňuje. Libor Vojta Ostatek, expert na hypotéky z Golem Finance (skupina Broker Trust), odhaduje, že pokud se situace na mezibankovním trhu neuklidní, může se u nabídkových sazeb do konce roku 2026 znovu objevit hranice šesti procent. Jde o názor jednoho experta, ne o předpověď, s níž by se dalo počítat.
Co může domácnost při refixaci udělat
Pro dlužníka, jemuž fixace končí letos nebo v příštích dvou letech, z čísel ČNB vyplývají dvě praktické otázky: na jak dlouho novou sazbu zafixovat a jakou sazbu vůbec přijmout. Odpověď na první z nich nezávisí jen na výši sazby, ale i na tom, kolik rozpočet domácnosti unese, kdyby se při další refixaci sazby zvedly.
„U domácností s napjatějším rozpočtem, jedním hlavním příjmem nebo menší rezervou bych proto dnes vážně zvažoval právě pětiletou fixaci. Největším rizikem totiž není samotná sazba, ale kombinace vysokého dluhu a domácnosti závislé na jediném příjmu“, Libor Vojta Ostatek, expert na hypotéky, Golem Finance (skupina Broker Trust).
Jde o úvahu experta, ne o pravidlo platné pro všechny. Delší fixace kupuje jistotu výše splátky, kratší je sázkou na to, že sazby do další refixace nevzrostou. Rizikový scénář ČNB ukazuje, kolik taková sázka může stát, když nevyjde.
Druhá otázka se týká ceny. Nabídka, kterou banka před koncem fixace pošle, nemusí být konečná. Tomáš Rusňák, generální ředitel Gepard Finance, považuje první nabídku banky za většinou orientační, ať klientovi přijde v dopise, nebo se objeví v internetovém bankovnictví.
„Klient by ji neměl automaticky přijmout“, Tomáš Rusňák, generální ředitel Gepard Finance.
V praxi ji podle něj lze často zlepšit o desetiny procentního bodu. Vladimír Weiss z Partners to vyčísluje konkrétněji.
„Rozdíl mezi první nabídkou banky a (…) vyjednanou sazbou bývá (…) nejčastěji kolem dvou až pěti desetin procentního bodu“, Vladimír Weiss, poradce Partners.
Co takový rozdíl znamená v korunách, ukazuje ilustrativní propočet s vymyšlenými čísly, která nepopisují žádnou konkrétní banku. Řekněme, že domácnosti zbývá splatit 3 miliony Kč za 25 let a banka jí k refixaci nabídne sazbu 5,5 %. Měsíční splátka by činila zhruba 18420 Kč. Pokud domácnost vyjedná sazbu o 0,3 procentního bodu nižší, tedy 5,2 %, klesne splátka zhruba na 17890 Kč. Rozdíl dělá 18420 − 17890 = 530 Kč měsíčně, za rok 530 × 12 = 6360 Kč a za tříletou fixaci 530 × 36 = 19080 Kč. Skok splátky po refixaci vyjednávání nesmaže, v modelovém příkladu z něj ale ubere 530 Kč měsíčně.
Rozhoduje sazba, ne objem
Z boxu ČNB vyplývá obraz, který čísla o objemech zakrývají. Letošek je nejdražší proto, že se k bankám vracejí úvěry z roku, který začínal s repo sazbou 0,25 %. Roky 2027 a 2028 přinesou víc refinancovaných peněz, v základním odhadu však menší skok, protože úvěry, které se v nich refixují, už nesou průměrnou sazbu 4,3 %. Zda tomu tak opravdu bude, rozhodnou sazby: scénář o jeden procentní bod vyšších sazeb by z klidnějších let udělal dražší období než letošek.
Rekordní objem úvěrů s krátkou fixací z let 2024 a 2025 tuto nejistotu násobí, protože ji přenáší na víc domácností a v kratších intervalech. Centrální banka může dopad pro ekonomiku jako celek oprávněně označovat za malý. Pro jednotlivou domácnost se ale riziko příštích let nebude měřit miliardami, nýbrž délkou fixace, kterou si zvolí, a sazbou, kterou si u banky dokáže vyjednat.
Fakta v kostce
- Zdroj odhadu: box 3 Zprávy o měnové politice jaro 2026, ČNB, 11. 5. 2026, autorka Eva Hromádková
- Letos končí fixace hlavně u úvěrů z roku: 2021
- Objem končících fixací 2026 (rozpor zdrojů): přibližně 470 mld. Kč při sazbě 3,2 % podle boxu ČNB; 460 mld. Kč při sazbě 3,3 % podle Peníze.cz (3. 6. 2026) s odkazem na ČNB
- Zvýšení splátky 2026: přibližně o 15 %, v průměru asi o 1900 Kč měsíčně
- Souhrnný dopad 2026: přibližně 2 mld. Kč
- Objem refinancování 2027 a 2028: zhruba 530 mld. Kč, respektive nejméně 600 mld. Kč
- Stávající sazba úvěrů 2027 a 2028: 4,3 %, o 0,2 procentního bodu pod nabídkou v době psaní boxu
- Zvýšení splátky 2027 a 2028: zhruba o 4 %, respektive o 3 % (dopad 170 mil. Kč, respektive 60 mil. Kč)
- Rizikový scénář (sazby o 1 procentní bod výš): 2027 dopad 2,6 mld. Kč a splátka vyšší o 2300 Kč; 2028 až 3 mld. Kč a splátka vyšší o 2800 Kč
- Hypotéky s fixací na tři roky nebo kratší v roce 2025: 94 %
- Repo sazba ČNB: 3,75 % od 19. 6. 2026
- Zlepšení první nabídky vyjednáváním: nejčastěji kolem dvou až pěti desetin procentního bodu (Vladimír Weiss, Partners)
Porovnejte poplatky českých bank
Rozebírá, kam se na trhu přesouvá marže a co čísla v sazebnících znamenají. Hledá souvislosti za jednotlivými poplatky.
Více od: Vít Procházka →